



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
2025年,地方养老基金投资的收益额为1420.71亿元,投资收益率是5.76%。
哇哦,还是有点意外的。
要知道,现在银行定存都跌到1.5%以下了。
我们的社保养老,按理来说也是稳健型投资,居然能赚5.76%!
你可能好奇了,这个跟我们有关系吗?
关系挺大的。
因为我们每个月都在交的养老保险,有2个账户:
一个是个人账户,这笔钱永远在你口袋里。
另一个是统筹账户,占大头,这笔钱会被拿去统一投资管理。
谁管?
全国社会保障基金理事会。
这名字听着就正经吧,是国家专门成立的、帮咱们打理“养老钱”的机构。
就是这个机构,去年帮我们赚了5.76%~
真心感谢它!
我查了下,这个基金会是从2016年12月开始运营的,9年了,成绩很好看——
最神奇的是,它有个保底机制。
各地养老金收上来之后,委托给基金会的时候,
合同里面就设置了个“年均保底线”:2.63%。
意思是你至少给我做到这个数,万一没达标,还会有风险基金补上来。
赚超了,就按实际的来。
那实际上怎么样?
年年都是正收益:
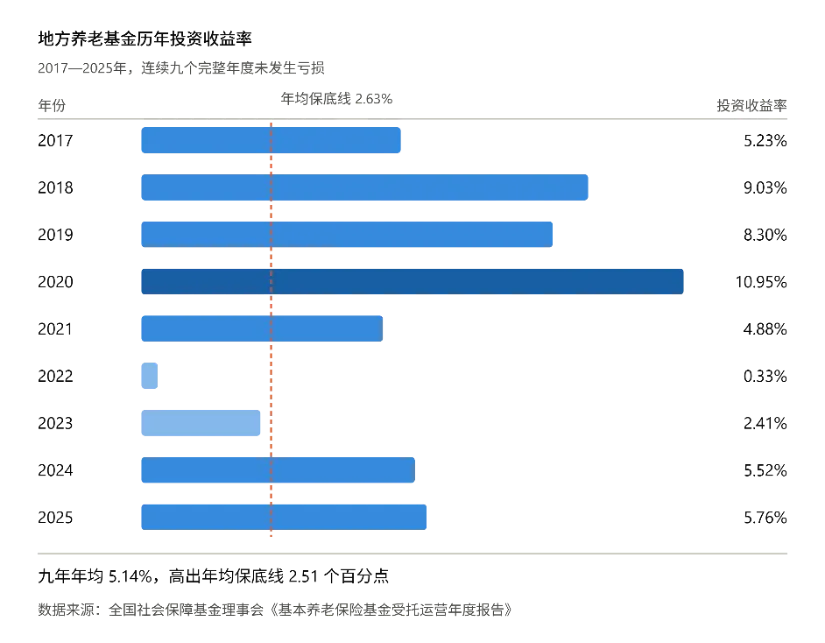
而且年均收益有5.14%,比保底线高一大截。
嘿,你看看这模式,是不是很像我们的分红险?
下有保底,上不封顶。
保底部分的收益,写入合同,雷打不动。
浮动收益,就按实际的来,赚得多,分得多~
甚至,它也跟分红险一样,搞了个“平滑机制”——
行情好了,存一部分起来备用;
行情差了,就拿一部分出来补贴。
这样每年的收益就不会大起大落,稳稳当当。
真是异曲同工之妙呀!
而且,我还深扒了下。
养老基金的投资结构,居然也跟分红险很像~
大部分钱,用来投低风险的国债、金融债、企业债,这些是压舱石。
而股票和基金这类权益资产,就会控制在30%-40%左右,用来拉高收益。
这样就能做到,既有保底,又能博取更高回报。
所以,我们每个月交社保是对的。
可惜社保额度有限,不能让国家帮我赚更多的钱。
那能不能跟着这个养老基金抄作业?
也没法,不能直接抄。
但国家队管钱的思路,我们还是可以学一学的。
首先就是要坚持长期主义。
你看养老基金,它最大的优势就是投资周期很长,能买一些放十几年、几十年的稳健资产。
我们如果有短期不用的钱,也可以放到长期增值的产品里去。
然后,兼顾稳健和收益,最好是稳中有进。
大部分的钱放在安全的地方,小部分钱拿去博收益。
还有最重要的一点,相信专业的人做专业的事。
你看社保收了我们的钱之后,也不是自己去管,而是委托给基金会。
那是因为基金会有专业的投资团队,能把这个钱管得妥妥当当。
我们普通人,99%都没有投资的专业能力。
在投资方面,我更喜欢借力——
比如买分红险,把闲钱交给保险公司去投资,搭专业的顺风车。
虽然没法暴富,但起码可以稳稳赚钱呢~
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


