



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
当时有新闻报道,说正在修订的《保险法》可能允许保险公司破产之后,对合同进行“合理变更”。
好家伙,搞得整个行业都大地震了。
现在转眼过去了2年。
9月4号,最新的《保险法》修订草案终于出炉了。
我第一时间翻看了整个文件,就想知道到底保险合同能不能改?
好消息是,整份草案一点都没提到保险合同可以变更。
但,这几天又有很多人在传“保险打破刚兑”。
真的是…有完没完了?
今天我就搬出最新的法律条文,好好给你们讲讲怎么一回事。
首先科普下,这次的《保险法》修订草案只是征求意见稿,还没最终敲定。
但我们可以通过草案,来了解法律调整的大体思路。
这次引起争议的是四个字——“限额救助”。
一看到这个词,很多人就慌了,觉得保险不会刚兑了。
先别下定论那么快。
我仔细看完修订草案,反而觉得我们的保单更加安全了。
为什么呢?
来,我拿条文说话。
第一,能兜底的保单范围变大了。
以前,《保险法》有个大名鼎鼎的92条:
保险公司破产后,人寿保险合同会转让给其他公司。
这个规定,就让很多人敢大胆地买保险,不管大公司、小公司都一样放心买。
但也有部分严谨的朋友,会顾虑说怎么就只转让人寿保险?
那我一买就是一辈子的重疾险呢?年金险呢?
这真是个好问题。
虽然说其实都是有保障的,但要解释起来也得花个几分钟。
现在好了,《保险法》修订草案改了:
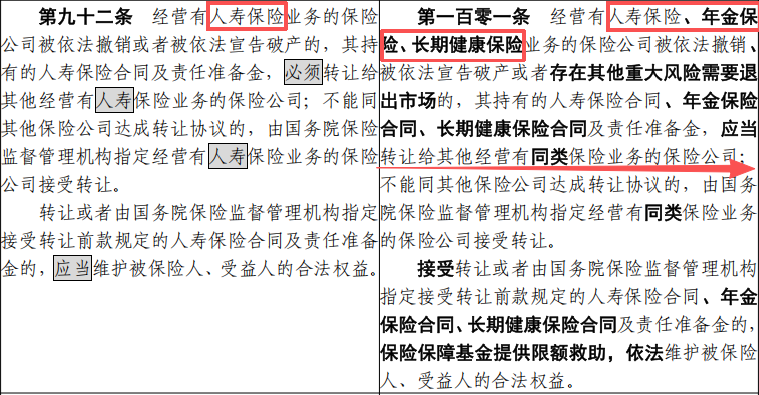
规定强制转让的保单,扩大到了“人寿保险、年金保险、长期健康保险”。
哎呀,这样就清晰多了嘛!
一视同仁,保证有其他公司接管你的保单。
关键是覆盖的范围够大,基本我们买的那些长险都不用怕了。
第二,“限额救助”不是新规则,这次还补充了受偿办法。
这次草案新增了一段描述:
“保险保障基金实行限额救助…”
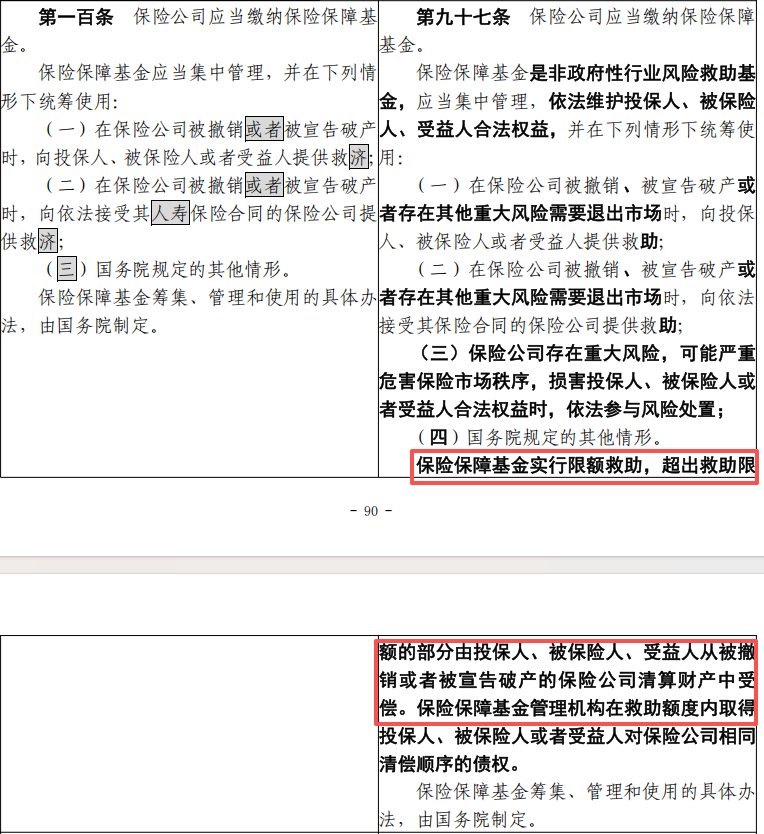
很多人一看,好像以前都没听过“限额救助”,怎么突然限额了?
难道以后保险不再兜底了吗?
别慌别慌。
其实,在这之前颁布的《保险保障基金管理办法》早就有规定。
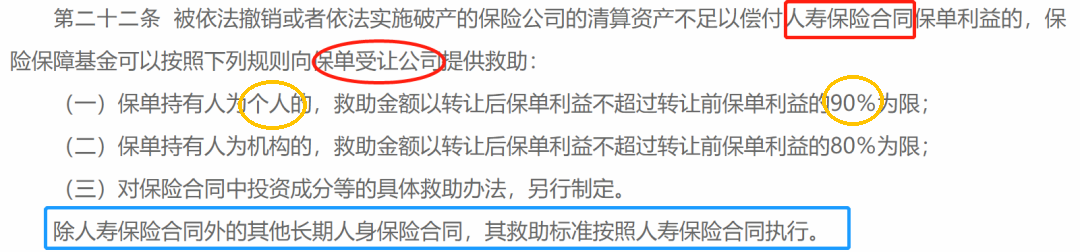
负责接盘的保险公司,也不是纯纯的冤大头,保险保障基金会帮它一把。
救助比例是个人保单90%,机构保单80%。
所以从法律层面来看,救助从来都不是无限的。
至于超出额度的怎么办?
以前没有说,但这次草案给我们指了一条明路——
超出救助限额部分,可以从保险公司清算财产中受偿。
说白了,保险兜底分2条路:
保险保障基金出一部分,破产的保险公司再赔一部分。
顺便说一句,“限额”其实是很正常的。
比如我们觉得最安全的银行存款,也是限额保障的,出了事只有50万以内会100%赔付。
这样对比起来,
保险不限总额,只限一个救助比例,反而可以赔得更多。
第三,我们可以受偿的权益变多了。
既然可以清偿,那破产的公司能给我们赔的有什么呢?
来看《保险法》修订前后对比:
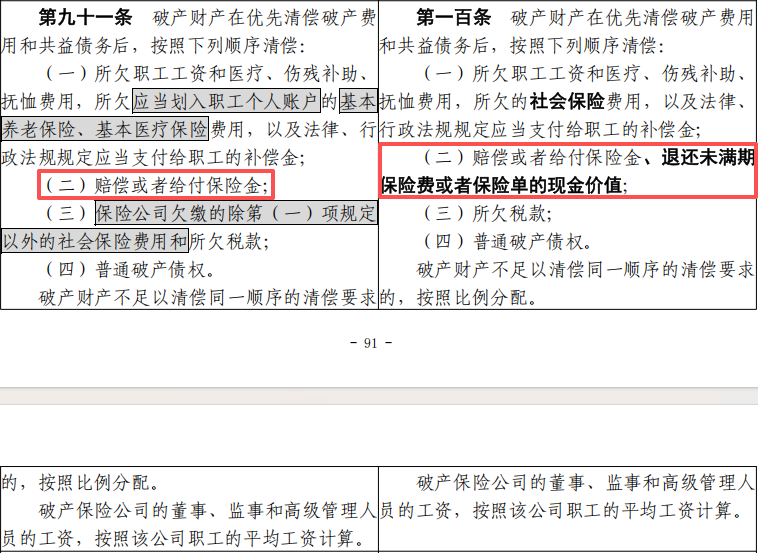
跟我们相关的利益,排序还是挺靠前的,就在第二位。
甚至比欠国家的税款,还要靠前~
知道国家有多重视咱们投保人的权益了吧
以前,我们能拿回的只有“赔偿或者给付保险金”。
这次新增了“退还未满期保险费或者保单的现金价值”。
这意味着,不是只有出险了才能理赔。
就连我们交出去的部分保费,还有退保的现金价值,都能拿回来。
也就是属于你的,都会还给你。
所以,我觉得这次保险法修订,保险的安全机制其实是更加完善了。
那在现实中,这套机制到底有没有用呢?
可以回头看看这些年出事的保险公司。
安邦、华夏、天安、恒大…通通被全盘接手了。
那曾经买过这些公司保险的客户,他们的保单怎么样了?
有没有少赔一分钱?
没有。
全部平稳交接,权益动都没动。
这说明什么?
说明保险行业的兜底机制,做的比说的还多。
这次保险法修订,其实是把很多已经做到的事,写得更加清晰,更加具体。
最后说几句掏心窝的话。
我知道大家看到“限额”“救助”这些词会慌,这很正常。
但你看完这篇文章应该明白了——
我们是个法治社会,法律会越来越进步。
保险行业作为国家的金融支柱之一,不是无限兜底,而是合理兜底。
只有合理的兜底,才能让整个行业更加健康,可持续发展。
我永远相信,保险是最安全的金融资产之一。
如果你对《保险法》还有什么疑问,或者有保险需求的,欢迎随时来找我聊聊。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


