



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
前两天有个老同学来找我。
她说,她妈妈明年就60岁了,一辈子在农村,没打过工,没交过社保。
最近听说可以一次性补缴居民养老保险,但她纠结两个问题:
一大笔钱交进去,到底划不划算?
万一人没活多久就走了,钱是不是就打水漂了?
哈,这题我熟。
01
首先,居民养老保险是绝对不会白交的。
如果人真的提前走了,账户剩余的钱不会充公,而是会退给家人。
当然正常活着领钱就更好了,非常的划算。
我手把手教她查了当地的政策,帮她算账——
她妈妈是广东的,根据当地政策,城乡居民养老保险分为9档。
缴费15年的待遇标准是这样:
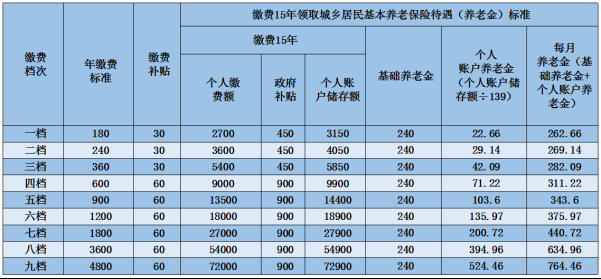
最低每年缴费180元,最高4800元。
我那同学说,也没多少钱,就按最高的交吧。
那好。
一年4800,补缴15年,就等于一次性交7.2万。
那她妈妈60岁后每个月能领多少钱呢?
计算办法也很简单。
每月养老金=个人养老金+基础养老金。
个人养老金,就是自己交的总金额除以139。
Ps,上面表格是含有政府补贴的(按年交才有补贴,补缴就没有)。
所以她妈妈的个人养老金部分,会比表格写的少一点,大概是72000/139=518元。
但是基础养老金是统一的,都是240元。
两部分加起来,她妈妈每个月到手就有:
518+240=758元。
一个月758元,一年下来是9096元。
总投入是7.2万,除以9096,只要7.9年就回本了!
也就是说,只要活到68岁,她妈妈就能把本钱全领回来。
之后再活下去,活多久领多久,全是白赚的。
还有一点,基础养老金每年还会涨,不用怕通胀。
我同学一听完,就说可以啊,没想到这么好~
她说,她外婆都活到了90岁,相信她妈妈可以活更久哈哈。
所以,这笔账怎么算都不亏。
02
不过我同学很快又想到另一个问题:
758块一个月,在农村每天买点肉啊,菜啊啥的,基本就花光了。
就怕老人生病了也不舍得买药,更不敢上医院。
还有没有办法再添点,让妈妈至少每个月能有个1000块呢?
我说当然可以的。
给父母养老,除了用社保打底,还可以用商业养老金来补充。
按她妈妈的社保情况来看,距离每月1000块的目标,还差250块。
那一年就是3000块左右。
这很好办。
现在市场上有很多年领3%左右的快返年金。
想领3000,存10万块就行。
比如最近很多人问的一款产品,我用她妈妈来演示下,一次性交10万:
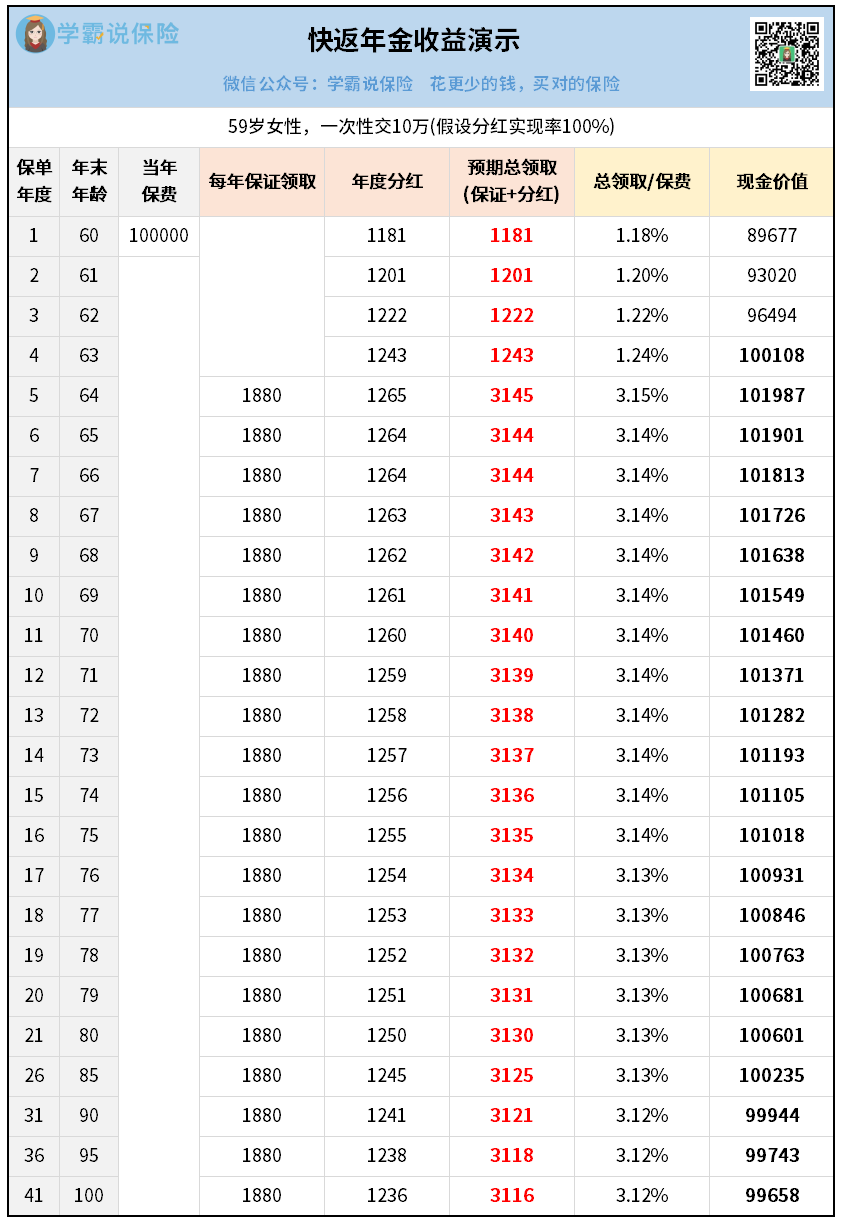
因为是分红型的保险,收益就分为2部分。
第1年就开始发分红,分红不固定,按100%实现率来算,大概是1200元。
第5年开始,就会多了一笔固定的年金,1880元。
之后每年都是两笔钱一起领,加起来是3100左右。
这就正好可以实现她的目标了。
而且这个快返年金和社保有点不同。
社保是纯领钱的,如果个人账户领光了,就没有钱可以退了。
但快返年金呢,账户上始终会有一笔现金价值,是随时可退的。
而且这个现金价值,从第5年开始,一直保持在10万块左右。
等于说每年领的3100块是纯收益,保费都没动。
万一哪天急用钱了,还可以把10万块拿回来。
这就很灵活,很吃香。
初步计划定好之后,我的同学就感觉心头大石放了下来。
每月1000块的终身养老金,虽然不多,但至少能让妈妈的晚年过得体面一些。
在这方面,我也很有体会。
比如我的妈妈是个自尊心很强的人。
每次我想给她红包,她都说不要,说自己有钱花,花自己的钱心安。
确实,谁喜欢手心向上呢?
子女给的红包再大,都不如自己卡里每月稳定入账的“工资”。
所以,要想父母舒舒服服地养老,还是得安排养老金。
03
最后再总结一下给父母养老的思路:
1、先用居民养老保险兜底。
按年交也好,一次性补缴也好,都是国家给的福利,回本快、终身领、收益高。
2、再用商业养老金加厚。
让父母每个月到手的钱更宽裕,日子过得开心。
不过,市面上的商业养老金产品类型有很多,有快返型的、有养老年金型的,还有用增额寿来养老的,缴费、领取和收益各不相同。
具体选哪一种,要结合你父母的年龄、预算来定。
如果你也在操心爸妈的养老问题,不确定他们能不能补缴社保、补哪个档划算,或者想算算商业年金能补充多少养老金,都可以来找我聊聊。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


