



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
2025年度百万人群体检报告显示:
肺结节检出率高达69.9%,甲状腺结节51.6%,乳腺结节42.26%。
等于三个人里面,就有2个带结节的
有结节的人,大多担心两个问题:
以后会不会恶变?保险能不能买,能不能赔?
说实话,想买保险是有可能会被拒保,或者除外承保,就算能买也没什么特别照顾。
但我今天要给大家测评的青安卫2号重大疾病保险(互联网专属),直接打破行业常规!
它针对甲状腺、乳腺、肺部三大高发结节做了专项加码,
万一癌变还能多赔一笔钱,绝对是结节人群的福音。
就冲这点,值得好好聊一聊。
01
我们先来看看青安卫2号的保障:
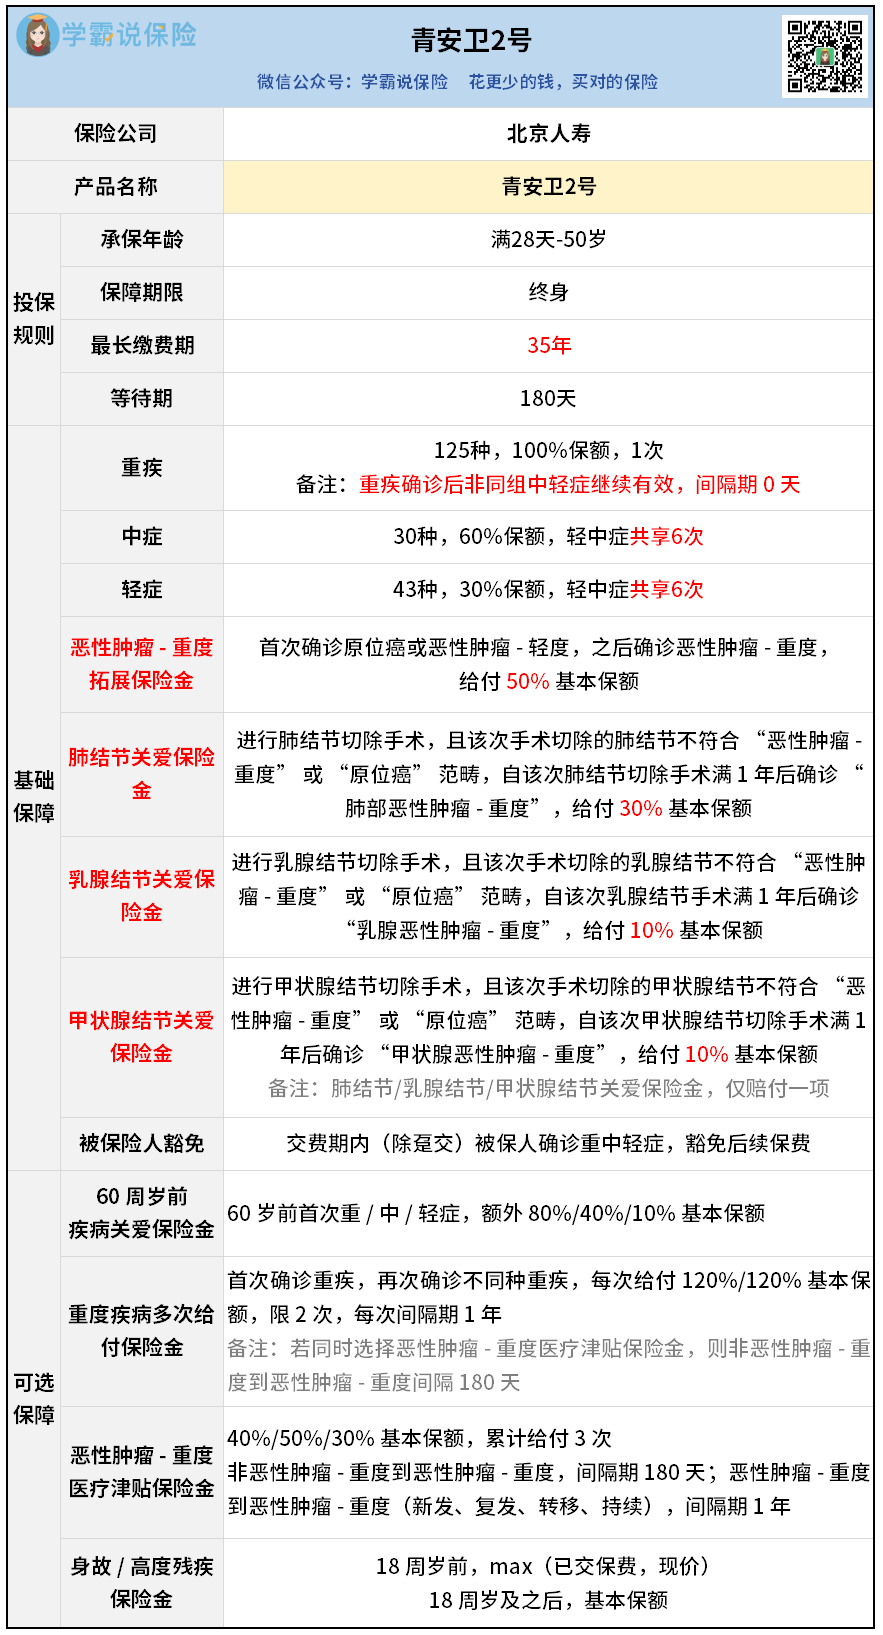
青安卫2号,28天-50周岁都能买,而且职业范围覆盖到1-6类,够宽松。
核心保障方面,重、中、轻症分别赔付100%、60%、30%。
属于市场最高赔付标准了,第一梯队的水平。
关键是它还有很突出的三大亮点。
①高发结节,保障额外加码
这是青安卫2号最出圈的地方。
如果做了甲状腺、乳腺、肺部良性结节切除手术,满一年之后,确诊了同部位的恶性肿瘤,能额外再赔一笔钱。
肺部额外赔30%,乳腺/甲状腺额外赔10%。
举个例子——
老王买50万保额,体检查出肺结节,做了良性切除手术。
一年后,不幸确诊肺癌。
普通重疾险就只能赔50万,而青安卫2号可以赔50万+15万,一共65万。
多出来这15万,不是小数目。
可以吃更好的药,用更好的治疗手段来对抗病魔。
②重疾赔完,中轻症还能接着赔
目前市场上很多重疾险会这样设计:
赔完重疾,合同就结束了,轻症、中症那些没用上的次数,全都作废。
等于买了一份保障,用过一次就没了。
但你想想,一个人得过重疾,免疫力是不是会下降?
那再发生其他轻中症的概率,就会更高。
这时候保障反而断了,想想就可怕。
好在青安卫2号不一样。
它的重疾赔完之后,只要不是同一组的轻中症,都还能继续赔。
而且没有任何间隔期,立即可以用。
对我们来说,这真的是一个实打实、能救命的良心责任!
③癌症从轻到重,加倍关爱
癌症的发展往往不是一步到位的。
很多人是先查出原位癌/轻度癌症,过几年再发展成重度癌症,这个过程就很烧钱。
那普通重疾险会怎么赔?
就是先赔一次轻症,再赔一次重疾,没了。
但青安卫2号,在这个基础上,还会额外再赔50%。
比如老王,买了50万保额。
先确诊原位癌,拿到轻症赔付15万。
几年后不幸发展成恶性肿瘤,重疾赔50万,再额外赔25万,合计75万。
从“轻”到“重”这条路,他就一共能拿到90万。
这笔钱,就可以大大减轻他家庭的经济压力。
所以,光从基础保障来看,青安卫2号就已经比普通重疾险要全面很多。
02
除了基础保障能打,青安卫2号的可选保障也特别实用。
不鸡肋、不捆绑,按需搭配,性价比超高。
想要花小钱买更高保额的,可以附加疾病关爱金:
60岁前首次确诊重疾/中/轻症,额外赔80%/40%/10%基本保额。
想要多次重疾保障的,可以附加重疾多次赔:
得过重疾之后,再次确诊不同重疾,可以再赔120%,有2次多赔的机会。
担心癌症多次复发的,可以附加癌症医疗津贴:
一共可以拿3次,分别赔40%/50%/30%基本保额。
害怕因为身故而拖累家人的, 可以附加身故/高残保险金:
成年之后,买多少保额,就赔多少。
这些可选保障,都属于锦上添花,预算充足的朋友可以叠加升级。
预算有限,只选基础保障也够用。
03
青安卫2号这款产品,测评下来确实让人眼前一亮。
它不仅打破了传统重疾险的偏见,针对结节人群做出加码赔付,
而且能做到重疾赔完中轻症依旧有效、癌症进展额外赔,保障非常扎实。
不管你或家人查出有甲状腺、乳腺、肺结节,
还是想要一份保障全面、赔付拉满的重疾险,这款产品都值得优先冲!
如果你不知道自己能不能投保、不清楚怎么搭配责任最划算,
建议过来找我一对一帮你审核体检报告、测算保费、定制专属投保方案。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


