



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
最近有个新粉丝找我,说想买个意外险,折腾了一个星期都没买成。
为啥呢?
他说刚开始看中了一款便宜的,点进去,发现健康告知过不了。
换一款吧。
好不容易找到个健康告知好过的,又发现职业又不符合。
再换个职业能投的。
一看投保地区,他又正好在除外名单里面…
 我听着都替他感到憋屈。
以前随便就能买上的意外险,现在门槛越来越高了——
健康告知、职业限制、地区限制、风控拦截……
就跟玩闯关游戏似的,一关没过就给你踢回原点。
不过也不用慌。
我们的保险市场够大,既有要求严的产品,也有很宽松的产品。
今天我就推荐2款没有健康告知、医院限制少的意外险。
什么三高、结节,甚至癌症都能买。
先来看看对比图:
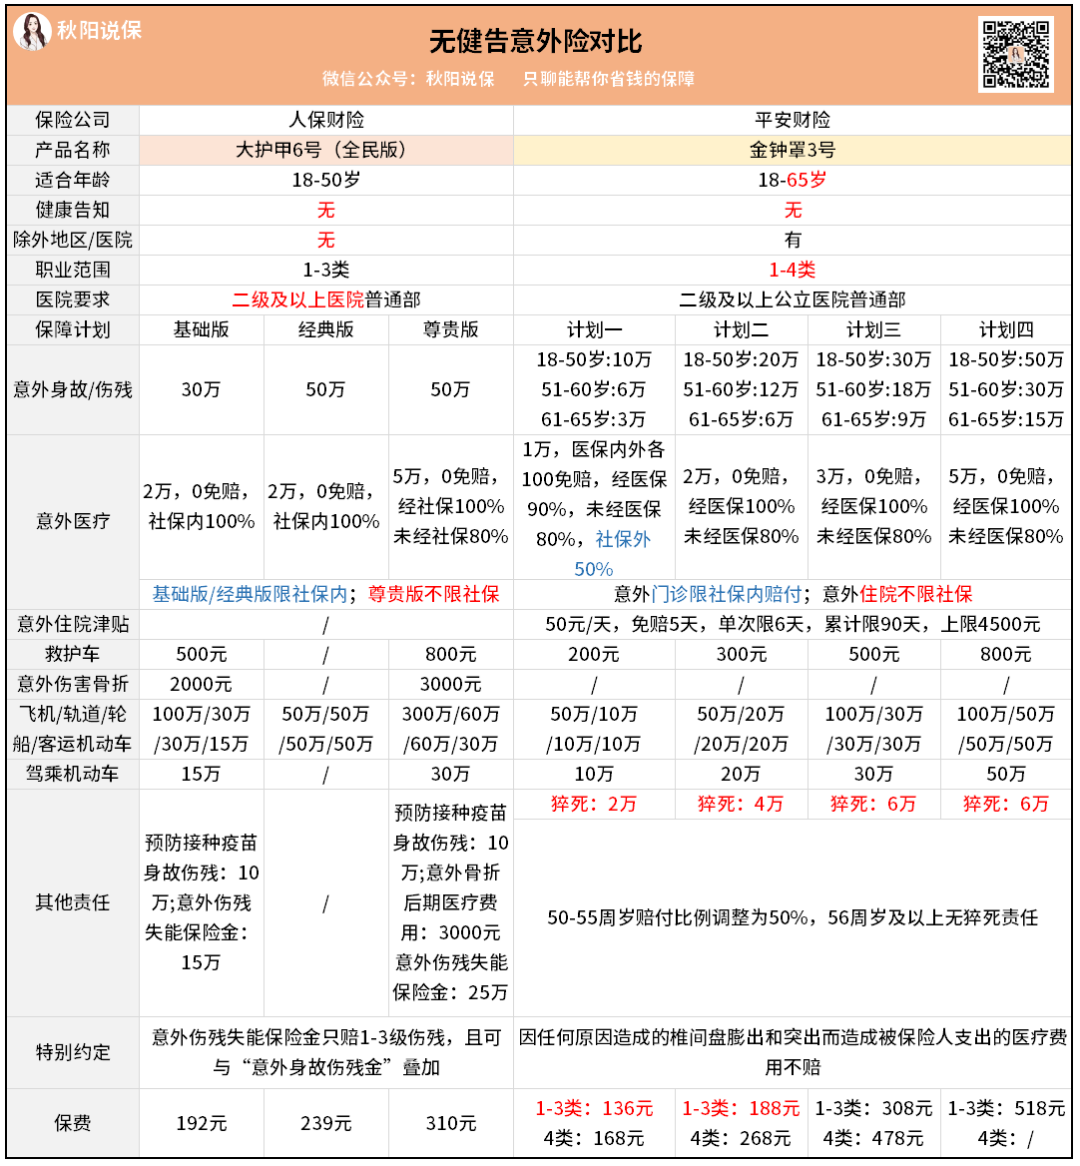
先说大护甲6号(全民版)。
这款产品最大的亮点是没有健康告知,没有地区限制,甚至没有除外医院。
没有健康告知,不管有多大病都能直接买。
最绝的是没有除外医院,这点超级少见。
要知道,99%的意外险都有一张除外清单,密密麻麻的,只要你去了那些医院,就不能赔。
但大护甲6号全民版没有,随便你在哪个城市都能用。
人保财险出品,公司信得过。
版本分三个,我最推荐的是尊贵版。
意外身故/伤残:
基础版的保额是30万,经典版、尊贵版都是50万。
意外医疗:
基础版、经典版保额低些,只有2万,报销仅限社保内。
尊贵版,有5万保额,门诊、住院都能用。
而且不限社保、0免赔、100%报销。
不限社保,意味着医生开的进口药、好一点的器材,统统都能报。
0免赔、100%报销比例,意味着基本不用花钱。
所以,只要预算允许,直接冲尊贵版。
另外,尊贵版还有一些赠送的保障:
预防接种身故/伤残,最高可赔10万
意外骨折后期医疗费,有3000元
意外伤残失能,最高可赔25万
哦对了,这款产品是二级及以上医院都能用,不分公立、私立!
真的蛮宽松的。
不过,要想投保也必须满足它的一些条件。
比如只保1-3类职业,如果是货车司机、外卖骑手这些就买不了。
还有年龄方面,要50岁以内才能买。
下面再看另一款,金钟罩3号。
这款是平安财险出的,同样是大家熟悉的大公司。
它和大护甲6号全民版一样,没有健康告知,直接就能买。
相比之下,金钟罩3号的职业范围更宽,1-4类都符合。
而且它的投保年龄放宽到65岁,给长辈买都妥妥的。
具体保障的话,分为4个版本。
最便宜的计划一,保额只有10万,社保外只能报销50%,有点鸡肋。
除非预算实在太紧张,不然不建议买。
另外3个版本呢,都挺实在。
身故/伤残,有20-50万可选,医疗有2-5万可选。
重点是,意外住院都是不限社保、0免赔、100%报销,非常优秀。
可惜意外门诊就只能报社保内的费用。
至于其他保障,
金钟罩3号有一项大护甲6号全民保没有的“猝死责任”。
现在的年轻人,熬夜加班是常态。
我身边好几个朋友都说,每次心脏突突跳的时候就很怕。
那买这个就踏实多了,万一真出点极端情况,最高能赔6万。
不过50岁以上赔付会减半,56岁之后就没这个责任了。
所以,两款产品到底怎么选?
我简单总结下。
50岁以内,又是1-3类职业,预算够,就选大护甲6号(全民版)。
最好是买尊贵版,保额高、报销条件好。
如果超过50岁,或者是4类职业,或者想追求高性价比,就选金钟罩3号。
它的版本比较多,计划二、计划三都很划算。
无论选哪个,基础保障都是扎实的。
实在拿不准自己适合哪款的,可以来找我帮你把把关。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


