



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
很多人有一个误区,觉得保险是有钱人专属。
但事实上,收入越低,就越经不起风吹草动。
有钱人得大病,花几十万,可能只是账户少了个零头;
普通人得大病,可能就是卖房、借钱、全家遭殃。
所以保险这东西是普通人的刚需,它能帮我们把扛不住的风险转出去。
那收入低,该怎么买保险?
核心是先把最便宜、最能兜底的配齐,再根据预算往上加。
下面这4种可以按顺序来,无论如何,前两种都一定要有。
01
先说医疗险,为什么把它排第一位?
因为它杠杆最高,年轻人每年掏个几百块,最高就能报销几百万。
基本上90%的大病医疗费,都能解决。
有了它,就有治病的底气。
而且目前市场上还有保证续保的产品可以买,也就是生过病之后,下一年依然可以继续投保,不怕没保障。
比如下面这款,可以保证续保20年:

星相守2号,有两种版本。
预算有限的,建议选普通版的计划一就行。
免赔额呢,就选1万的。
普通病1万我们自己也能承担,重疾的话自动变成0免赔。
等于小病自己扛,大病就有保险公司兜底。
30岁的年轻人买,一年保费只要194元。
一个月才几毛钱,完全没压力。
关键是它的保障非常全面,基础扎实,而且外购药械不限清单。
比如很多医生会让我们去外面买药,有些特别贵的,买完也能报销。
只不过要注意,百万医疗险对健康要求相对严格些。
如果你不清楚自己的身体状况是否符合承保条件,可以过来找我一对一分析下。
02
除了生病,我们日常生活中还有一种风险——
突如其来的意外。
意外这东西不分贫富,摔了、撞了、残了,甚至人没了,都有可能发生。
而意外险,就是补偿这些损失用的。
大的伤亡,就直接赔一大笔钱;
小的伤害,看完医生就按比例报销。
所以意外险,能覆盖一些医疗险的空白。
比如车祸骨折,去医院可能只花个7、8千。
如果是百万医疗险,1万免赔额都没达到,就没法赔。
但意外险,0免赔的产品,就基本都可以报销。
推荐一款超经典的成人意外险:
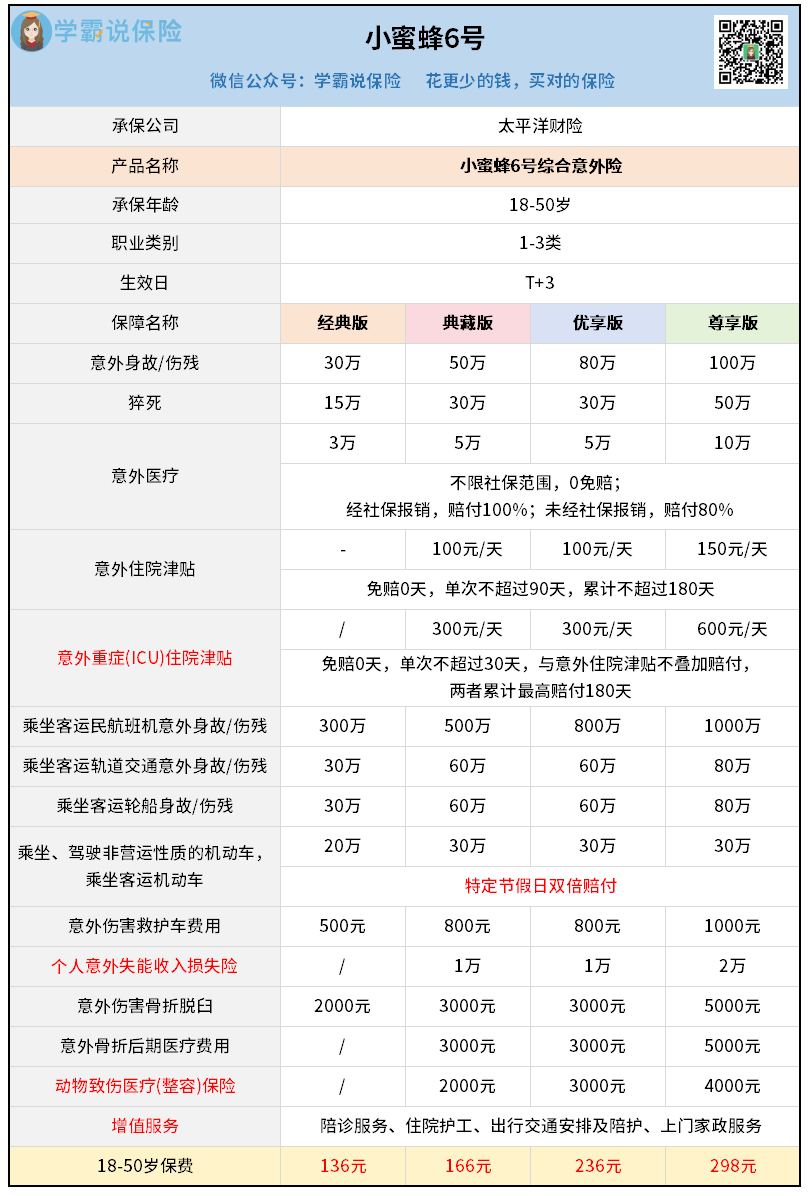
小蜜蜂6号经典版,一年136块,也非常便宜。
它的主要保障,包括意外身故/伤残30万,猝死15万,意外医疗3万。
报销条件非常友好,0免赔、不限社保,报销100%。
另外还自带交通意外额外赔、救护车费用、骨折脱臼额外赔等等。
又是每天几毛钱,就能换来一整年的安心。
但也要注意,投保有门槛。
只有18-50岁,1-3类职业的人能买,而且要符合健康告知。
03
前两样配齐,看病和意外就兜住了。
但还有个更大的窟窿——要是生了大病没法上班,生活费怎么办,房贷怎么还?
这时候,就要靠重疾险了。
重疾险是一次性赔一大笔钱,你拿去怎么花都行。
说白了,医疗险是赔给医院的,重疾险是赔给自己的。
只有重疾险,才能保证你养病的同时,还不耽误家里的正常日子。
预算够,就建议买长期的重疾险;
预算实在紧张,也可以暂时买1年期的过渡。
长期的,推荐买性价比最高的一款:
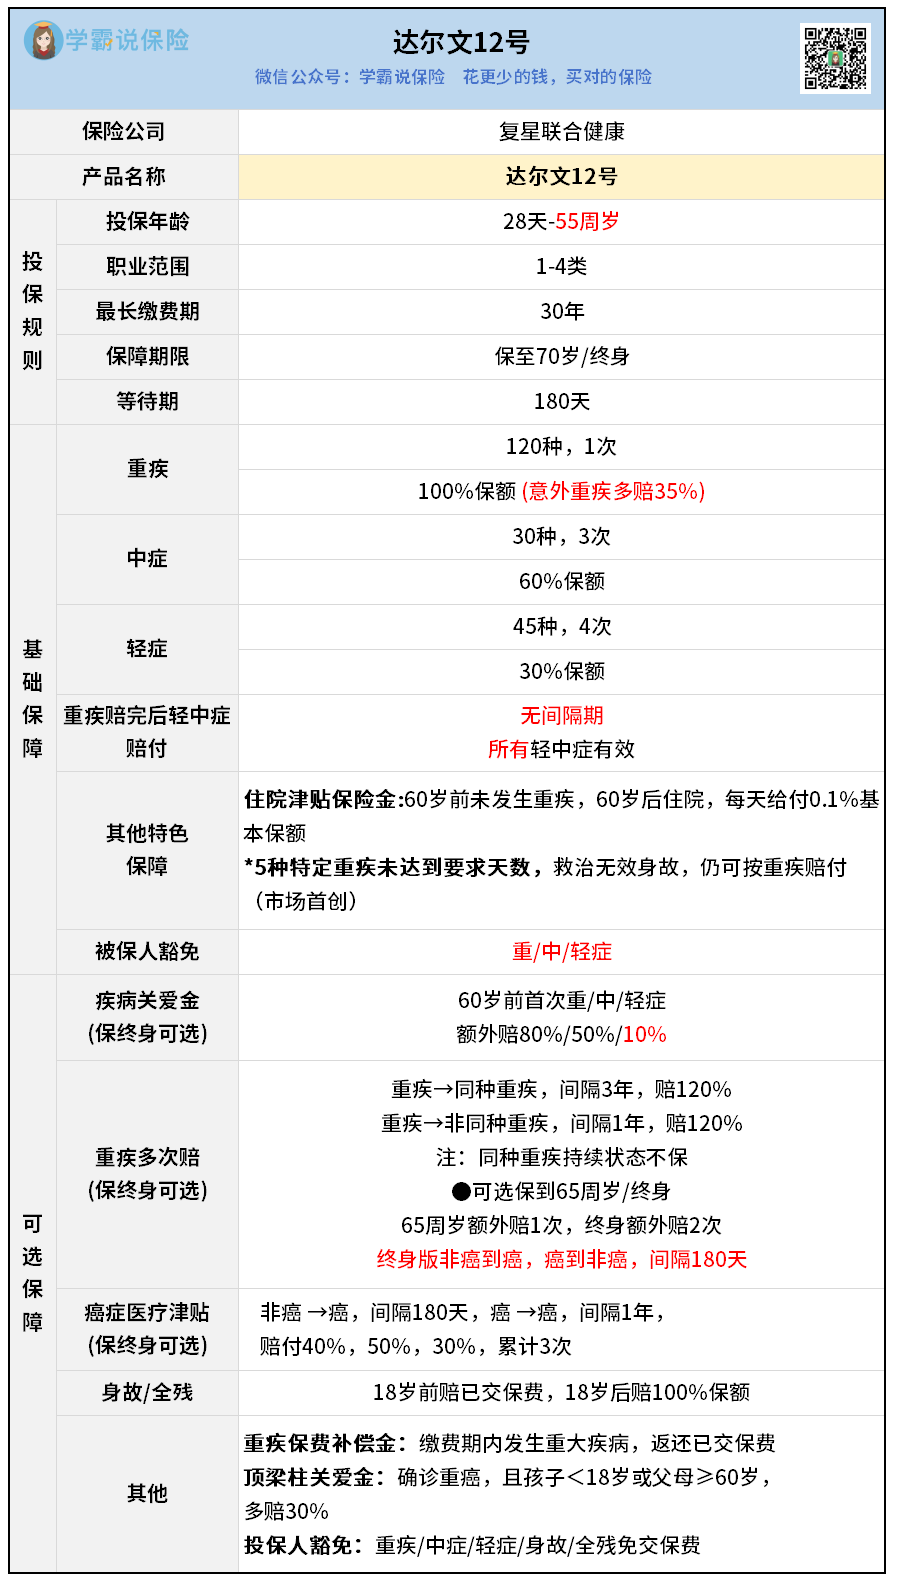
达尔文12号,该有的保障,通通都有,赔付也是市场最高标准。
甚至别人没有的,它也做成了顶配:
比如重疾赔完,轻中症还可以赔,完全没有分组、间隔期那些限制。
又比如意外导致的重疾,可以额外多赔35%!
另外,它还有个行业少见的住院津贴,60岁前没得过重疾,60岁后哪怕普通疾病住院,每天也能领0.1%保额,怎么都不亏。
30岁买30万保终身,分30年交,一年保费三千多。
预算实在紧的,看看一年期产品,比如众民保·重疾险2.0。
它的优点是没有健康告知,一般既往症引发的重疾照样赔。
重点是还很便宜。
同样30万保额,一年几百块就能拥有。
不过只建议应急使用,至少在最困难的时候,还有一个安全垫。
04
最后一样,是每个家庭都应该有的底牌——定期寿险。
特别是家里赚钱的主力,最好买上。
万一人不在了,保险公司赔一笔钱,就能保证房贷有得还,孩子有得养。
本身收入就低的家庭,更加需要这份“万一”的保障。
想省钱的,可以买擎天柱12号泰然一生版,地板价。
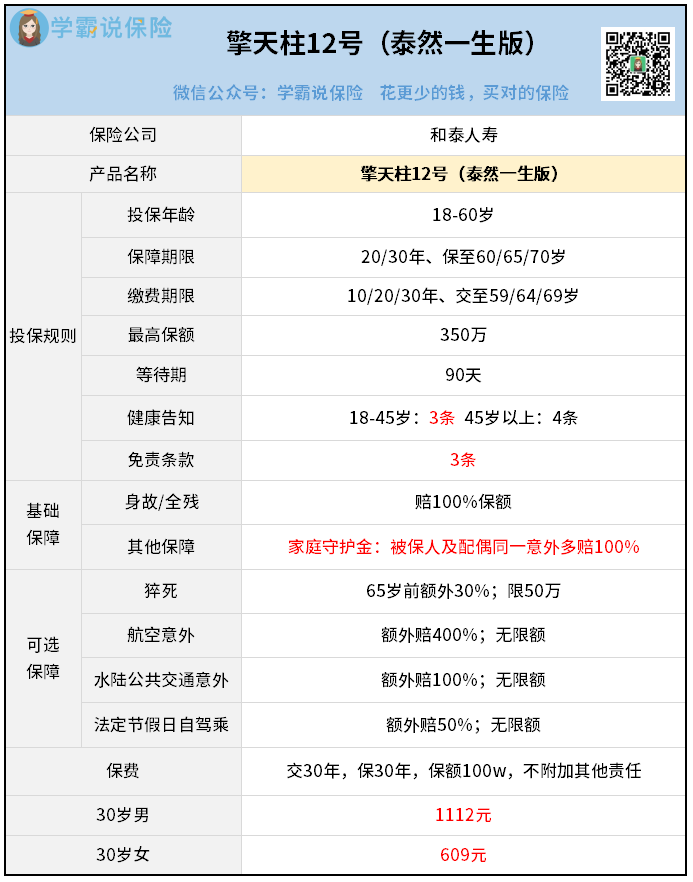
30岁男性买100万保额、保到60岁、分30年交,一年1112块。
女性就很便宜,只要609块。
如果预算紧,还可以灵活调整保额。
一般保额,只要覆盖房贷加上5到10年家庭开支就行。
最后。
这4种保险配齐,一年最多也就几千块。
如果重疾买一年期的,1000左右也能搞定。
大多数家庭应该还是能拿得出来,最好都配上。
不过,每个人的家庭负债、身体状况、预算都不一样,照抄清单可以避坑,量身定制才能买对。
建议投保之前,先找我帮你做一分“刚好够用、不花冤枉钱”的方案。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


