



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
重疾险卷王“超级玛丽”升级到了17号。
本来我不怎么期待的,因为上一次升级它贵了很多
但这次我看完资料之后,有点小激动。
超级玛丽17号居然降价了!
一年便宜几百块,又重回了我最爱的高性价比路线。
而且这次它整了个创新,癌前病变也能赔。
什么意思呢?
比如肺癌,一般就只有确诊了肺癌才赔钱,现在超级玛丽17号,哪怕是做了肺结节切除手术(良性),也照样赔一笔。
就冲这两点,一个让人少花钱,一个让人更早拿到钱。
我觉得很实在,值得测评一下。
老规矩,先丢个产品图:
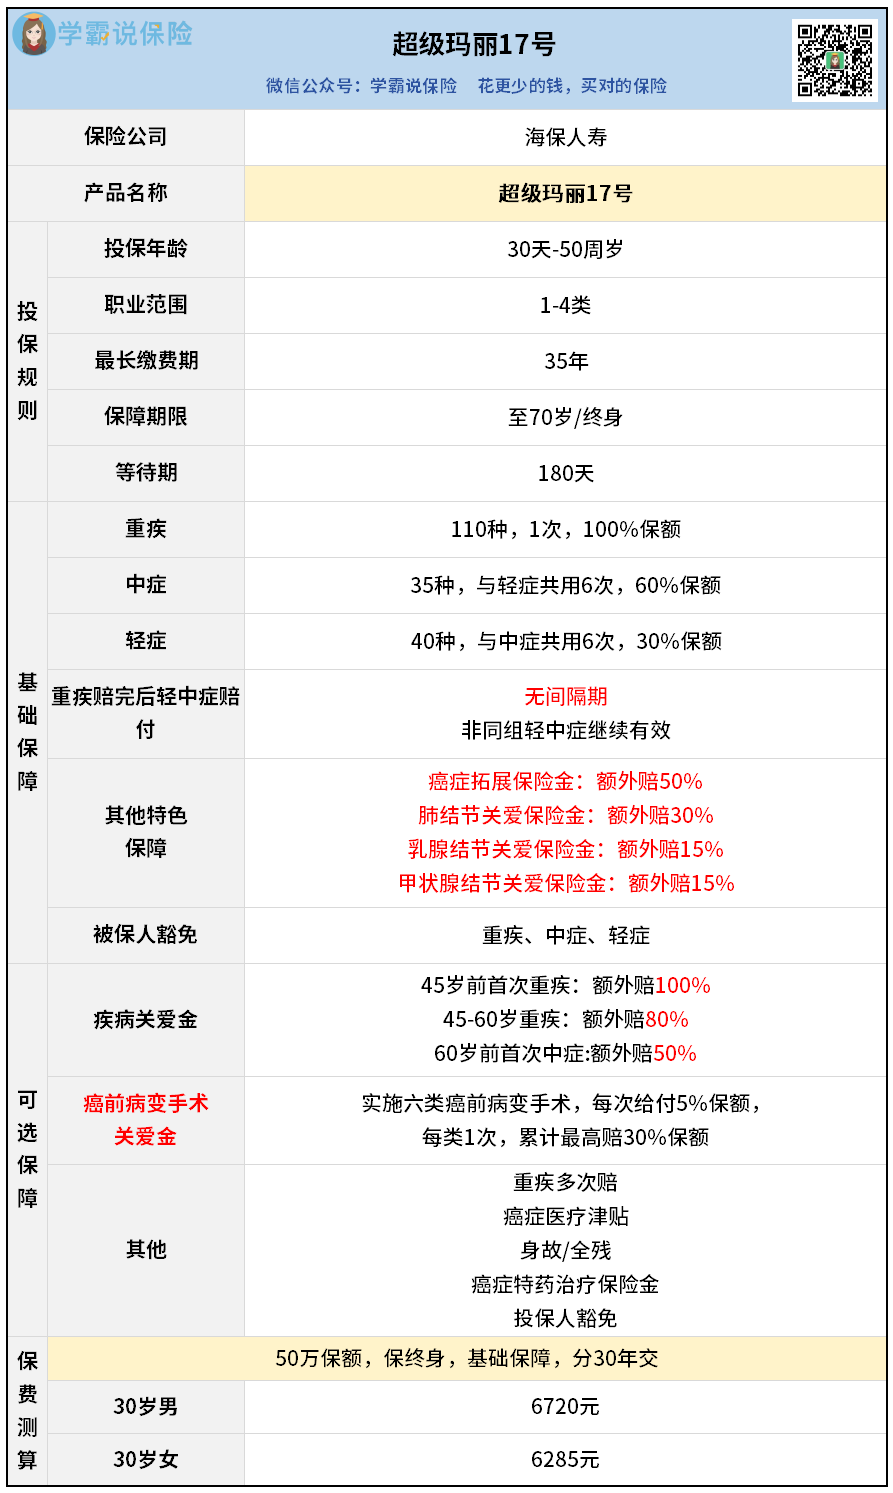
超级玛丽17号核心保障属于顶流水准。
重疾1次赔100%保额,中症赔60%,4轻症赔30%,中轻症合计最多赔6次。
关键是重疾赔完之后,非同组的中症轻症也还能继续赔,没有间隔期。
这个优良传统也保留了。
30岁女性,买50万保额,只要6千出头,地板价很实惠。
重点说说超级玛丽17号最大的特色——
癌症保障特别强,从头管到尾。
要知道,癌症不是一夜之间发生的。它会从最开始的癌前病变,到原位癌,再到重度癌症,治疗之后可能还会持续、复发、转移…
这是一条漫长的路,每一步都要花钱受罪。
而大部分重疾险,只在走到“确诊癌症”那一步才出手,赔完就了事。
但超级玛丽17号,在每个关键节点都安排了保障。
我挑几个重点展开来说。
首先是新增的癌前病变关爱金。
肺、胃、肠、乳腺、食管、宫颈,这六个部位如果做了特定的癌前病变手术,每次赔5%保额。
每种手术都能赔一次,累计最高能赔30%。
这个保障,大大降低了理赔门槛。
比如我开头说的,如果一个人有肺结节被医生建议切除,本来是吓得要死,整晚都睡不着觉的。
结果第二天,医生做完手术淡定地说,是良性的。
呼,虚惊一场,还能收到一笔理赔金。
真的是谢天谢地,再谢谢保险公司。
不过人生无常,假如以后这个肺又出事了,真得癌了怎么办呢?
超级玛丽17号有经典的三大结节保障。
对于肺结节、乳腺结节、甲状腺结节,良性切除手术后满一年,同部位查出癌症:
肺癌多赔30%,乳腺癌和甲状腺癌各多赔15%。
三类各赔一次,加起来最高能额外拿到60%。
等于起码有几十万的备用金。
对于人生的不幸,保险可以给你最坚固的后盾。
不光是结节,其他癌症也有类似的加码。
只要是从轻到重发展,就能拿到“癌症拓展金”。
规则是先确诊了原位癌或轻度癌症,后来再发展成重度癌症,
那就可以额外再赔50%保额。
买50万,就是多拿25万。
这还不够。
现在很多癌症变成了“慢性病”,在治疗过程中有可能持续、复发、转移、新发…
这背后,是一次又一次的烧钱。
想要弥补这个损失,可以附加一个“癌症医疗津贴”。
确诊重度癌症后,只要还在持续治疗,每隔一年赔一次。
最多可以赔三次,分别赔40%、50%、30%保额,累计最高120%。
病人在前面出血,它在背后不断补血。
你看,大部分重疾险只在确诊癌症那一刻赔钱。
超级玛丽17号却能做到,从我们身体开始报警的那一天起,就一直陪在身边。
这种全程保障的做法,在重疾险里确实不多见。
当然有一说一,这款产品也有它的局限。
可能是因为把重心放在加强癌症保障了,它会缺少一些其他产品附带的通用特色保障。
不过这就要看个人取舍了。
如果你本身是结节人群,或者非常在意癌症的保障力度,那超级玛丽17号值得认真看看。
如果你身体目前非常健康,想买个更加普适的重疾险,也可以再对比下其他产品。
反正保险这东西,还是要围绕自己的实际情况来选。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


