



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
最近储蓄圈又炸了锅。
中意人寿出了款新品——永续我爱(睿享版),一上线就被抢疯了。
为啥这么火?
主要就两点:回本超快,增值速度猛。
趸交预期IRR第六年就突破2%,长期可达2.8%-2.9%,非常顶尖的水平。
堪称新一代的“趸交之王”!
如果你有存款到期,或者想要挪储、钱生钱,一定要好好关注下。
01
回本速度
话不多说,直接开扒。
先看看永续我爱睿享版回本到底有多快!
以40岁女性,趸交100万为例。
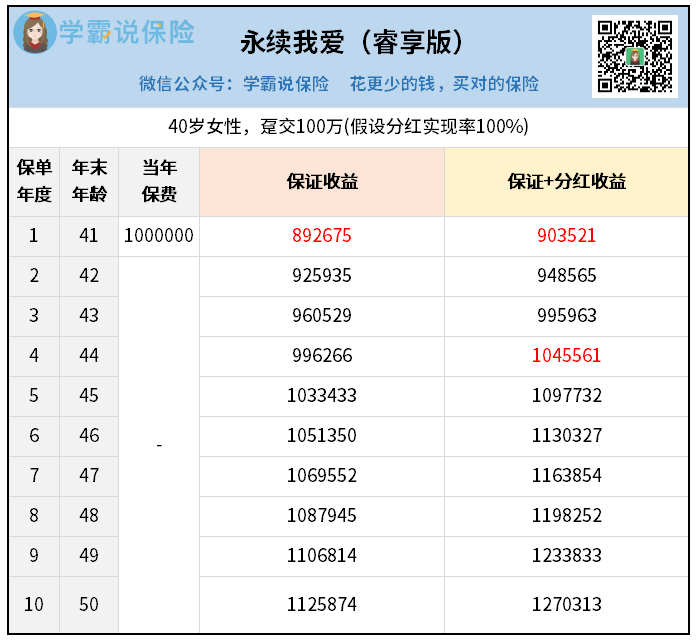
我们看看保证+分红的收益:
第1年,有保费的90%
第2年,达到94%
第3年,逼近99.6%
第4年,完全回正到104%
回本快的我见过不少,但第一年就能干到90%的,真绝了。
这意味着完全不用放弃资金的灵活性。
假设这个姐姐是做生意的,投保之后,临时又需要资金周转。
那她只要通过保单贷款,就能拿出70多万来应急。
这样操作,完全不影响保单的正常增值,该涨继续涨。
等她应急完了,又把钱还回去就行。
再等到第4年呢,收益已经超过保费,就算退保也完全不亏。
灵活性优势,拉满。
当然,长期持有会更好,收益有惊喜。
来看看。
02
长期收益
为了验证永续我爱(睿享版)的收益水平,
我把之前市场上已经被认可的几大爆款产品——福满佳C款卓越版、华瑞金生2026、泰赢家2.0,拉出来一起做个对比。
还是按照40岁女性、趸交100万来算:
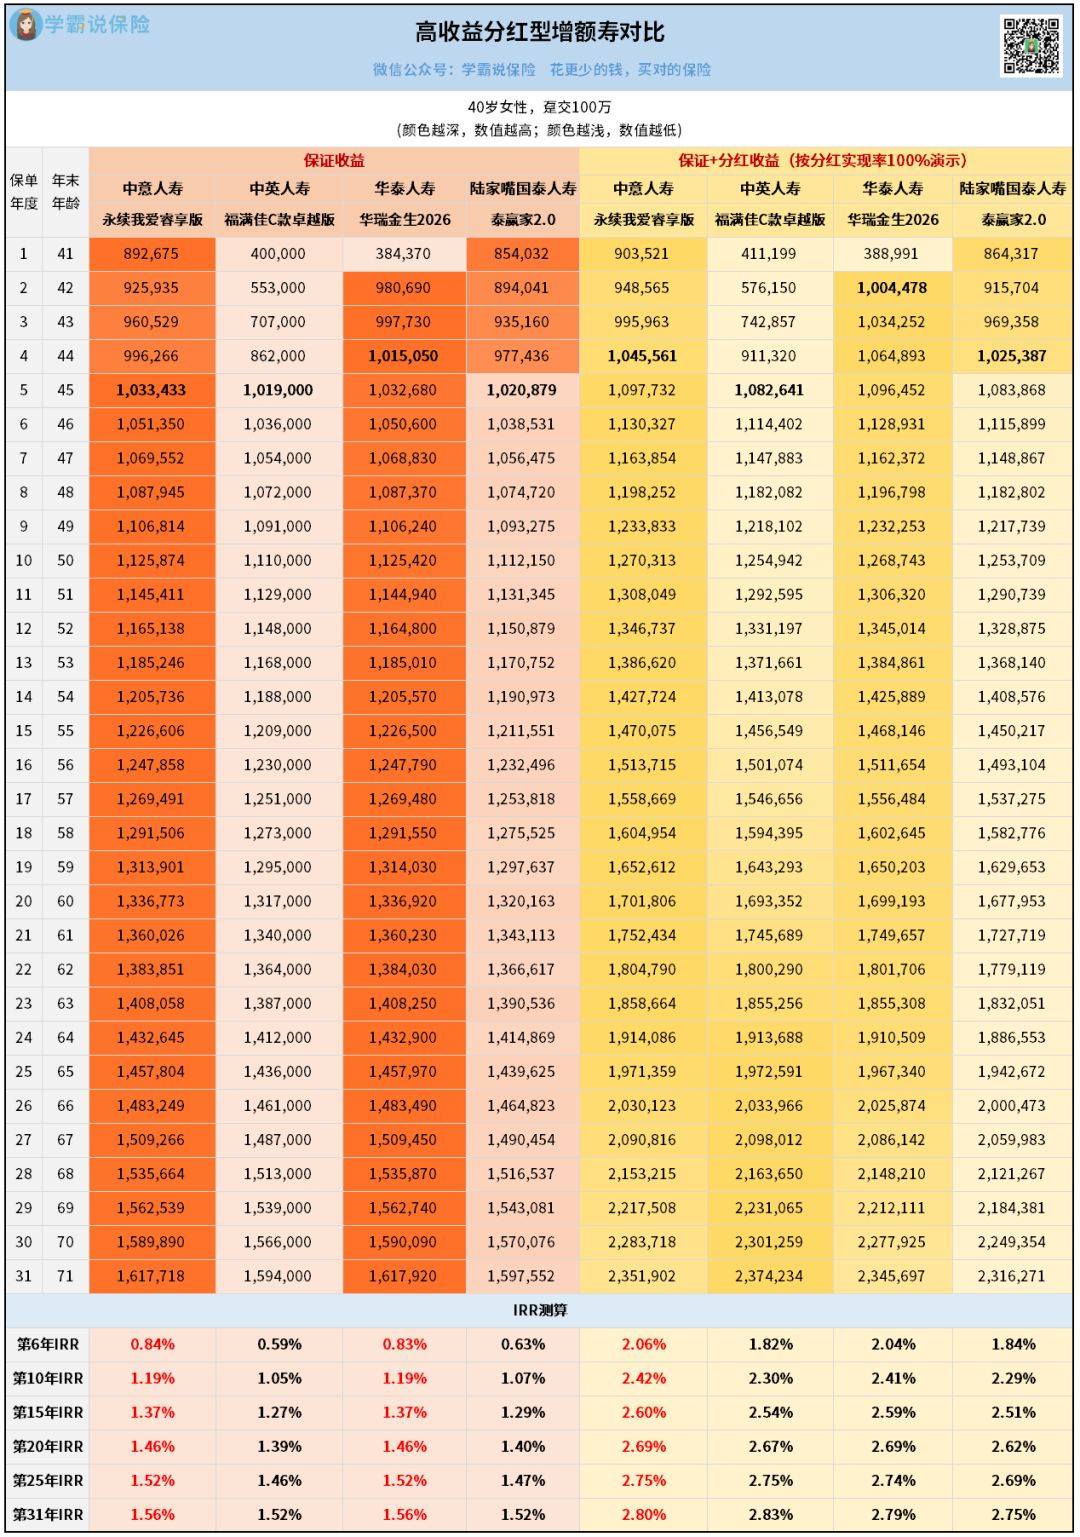
左边是保证收益,右边是保证+分红。
我们结合起来一起看。
很明显,表现最突出的两款,就是永续我爱睿享版和华瑞金生2026。
华瑞金生刚出来的时候,也被很多人称为“趸交之王”,火了好一段时间。
因为它回本快,长期收益也很拔尖。
可惜现在这个王座要易主了。
虽然华瑞金生第二年就能回正,但我们更关注的还是长期收益——
保证部分,华瑞金生和永续我爱睿享版互相咬得很紧,始终差不多。
保证IRR,都能在第25年超过1.5%,同属第一梯队水平。
加上分红之后,永续我爱睿享版的光芒就藏不住了。
从回本开始,它的收益就一直遥遥领先,始终压着华瑞金生。
最厉害的是,第6年IRR就已经达到2.06%!
这什么水平?
要知道银行五年定存,才1.3%而已,五年国债也只有1.6%左右。
而永续我爱睿享版从第6年开始,就能以2.06%以上的速度滚雪球。
长期复利下来,收益的差距就会很大。
到了第31年,永续我爱睿享版IRR能飚到2.8%。
说明不仅回本快,中长期收益也很亮眼。
这2个优点,单看一个倒还好,但能叠加起来的产品,真没几个。
不过说到分红险的收益,始终绕不开一个话题:
演示的分红,未来到底能拿多少?
这关键就要看背后的保险公司了,我们再继续往下扒。
03
保险公司
永续我爱睿享版的出品公司,是做分红险出了名的中意人寿。
这家公司的来头,说两个股东你就懂了。
中方股东是中石油——世界500强排第4位,顶级央企。
外方股东是意大利忠利集团——1831年成立,连续 160 年分红不间断。
这种既有央企背书,又有上百年保险经验的合资公司,经营风格就是2个字:
稳健。
据统计,中意人寿已经连续盈利16年,去年净利润有15.95亿。
近三年的平均综合投资收益率,有6.23%。
因为它重仓的是京沪高铁、西气东输这类国家级项目,只要相信国运,就能相信中意。
风险评级方面,中意人寿最近两个季度都是AA级。
2026第二季度核心偿付能力充足率124.09%,综合偿付能力充足率174.43%,远高于监管要求。
说白了就是监管眼里的“三好学生”,完全可以放心。
当然,中意最让人信服的还是分红历史。
中意人寿是市场上少见的敢公开20年分红数据的公司。
从2005年到2022年,所有产品分红实现率全部在100%及以上。
2023年开始,监管限高,行业平均掉到50%左右——
中意近三年还能保持在83%、89%、71%。
完整的分红数据,可以看看这里:
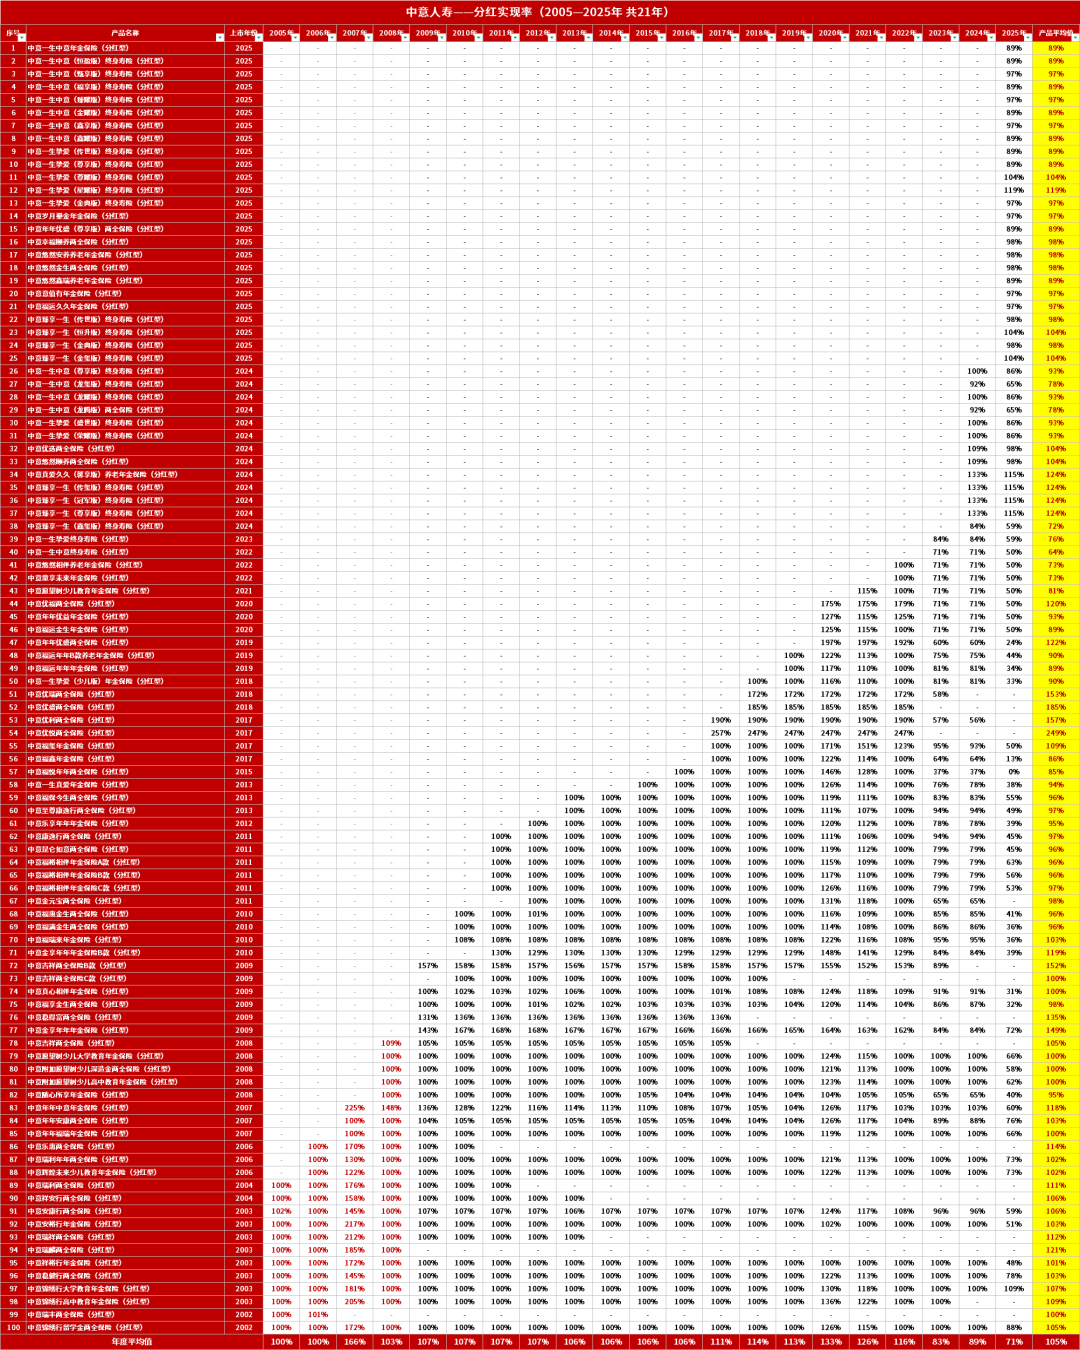
这个成绩单,已经不需要再说什么,顶尖水平。
04
写在最后
最后补充说一个永续我爱睿享版的独有功能——约定减保,这是中意首创的。
你可以提前设置好从哪年开始领、每年领多少。
只要一到点,钱就自动打到卡里,不用手动操作。
这个功能,既可以用来给孩子发教育金,也可以用来给自己发养老金。
非常省心,不少客户都冲着这个功能入手了。
所以综合来看,永续我爱睿享版的亮点非常多,回本快、中长期收益高、分红稳定可靠、实用性强……
如果你对这款产品感兴趣,想知道自己交多少、能拿多少,怎么投保,可以找我帮你做个详细测算。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


