



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
经常有人说,重疾险太难买了。
条款复杂,产品又多,保障看起来还很相似,专业名词看到眼花。
那到底该怎么买呢?
我今天就干大事,把市面上最热门的五款重疾险给拉出来——
达尔文12号
超级玛丽17号
完美人生8号
哪吒2号
医联有盟
做个深度测评,从基础保障到可选责任,一项一项对比给你看。
看完你就会心中有数,买对不买贵!
01
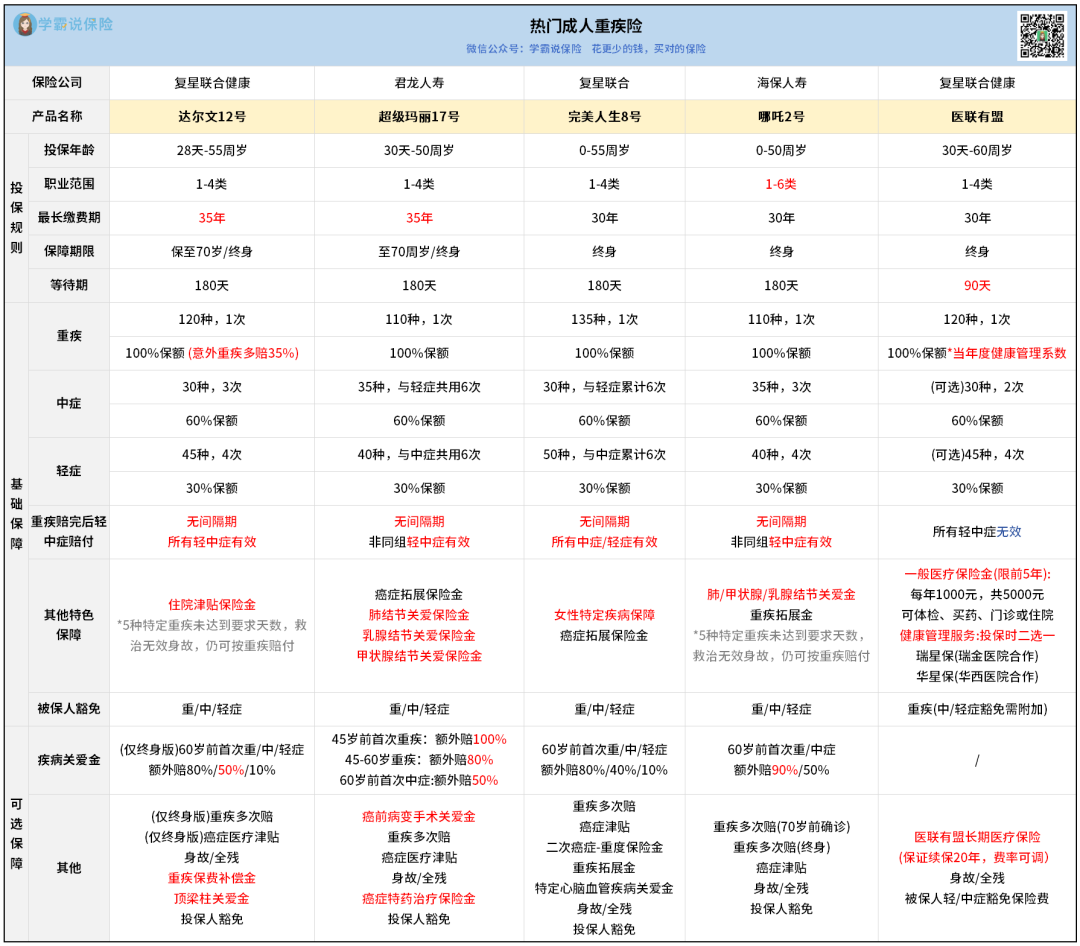
这五款重疾险的基础赔付,其实大差不差:
重疾赔100%,中症赔60%,轻症赔30%。
但细节上的差别,可就大了!
比如,重疾赔完之后,轻中症还能不能赔?
没有间隔期、没有分组限制,通通都能赔。
超级玛丽17号和哪吒2号,相对宽松——
没有间隔期,但要求是非同组的疾病才能赔。
医联有盟,就比较可惜了——
和市面上大多数产品一样,赔完重疾,就不再赔付轻中症。
再比如,自带的特色保障,到底用不用得上?
达尔文12号有两大绝招,人人通用:
①意外导致重疾多赔35%,比如买50万,赔67.5万。
②60岁后住院津贴,这辈子都没得重疾,也能拿钱。
完美人生8号对女性特别友好:
自带女性特定疾病额外赔10%,癌症从轻到重发展就额外赔50%。
超级玛丽17号,重点加强了结节、癌症的保障:
肺部、乳腺、甲状腺三大结节都有关爱金,癌症拓展也是额外赔50%。
哪吒2号,也是对结节友好,同样有三大结节关爱金。
还有重疾拓展金,60岁前先得轻中症,后面再得重疾就额外赔30%。
医联有盟就更加独特,自带一般医疗金,前5年能报销5000块。
这是其他产品都没有的福利。
但也要注意,医联有盟的基础保障不包含轻症、中症,对应的被保人豁免也没有,需要单独附加。
为了公平对比,
我测算了下附加之后,这几款产品的基础保障价格——
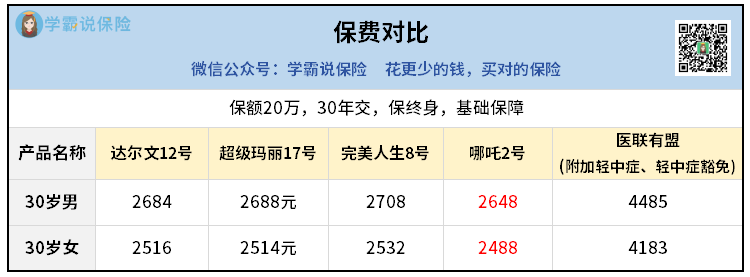
可以看到,前四款产品属于同一梯队的,非常便宜。
性价比很高!
其中最便宜的是哪吒2号,不过跟另外几款只差几十块,建议要结合保障细节来挑选。
医联有盟,价格就会高出一截。
那为什么我还会推荐呢?
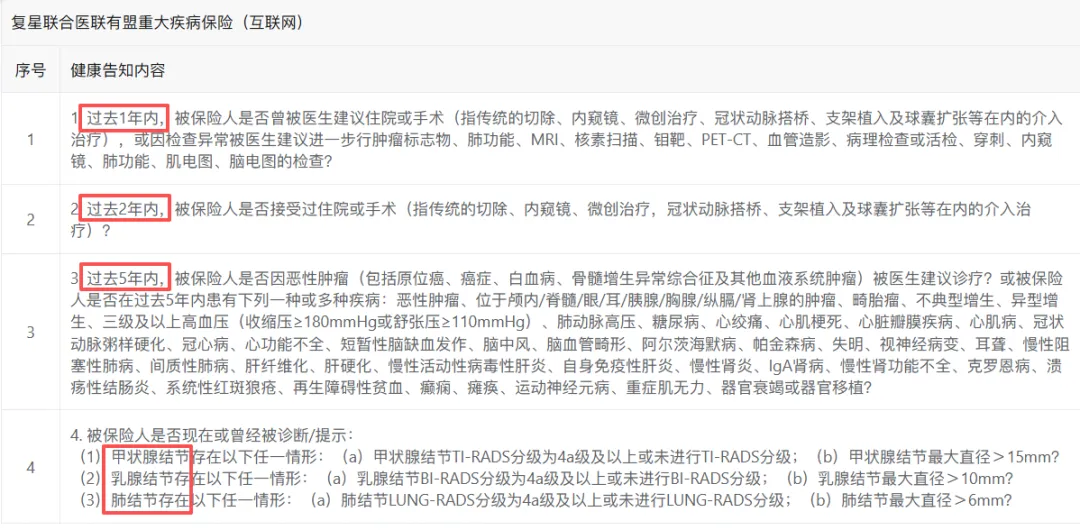
主要是现在亚健康的人太多了,想投保常规产品很容易被拒!
这种情况下,健告宽松的医联有盟就显得很珍贵了。
它的健康告知只有4条,非常宽松——
不过最终你的身体适合买哪一款,还是要1对1分析过才知道。
02
下面再来看看可选保障。
先说我最推荐附加的“疾病关爱金”——
它决定了你在关键年龄段能拿多少钱。
达尔文12号,60岁前重/中/轻症,额外赔80%、50%、10%。
属于市场比较优秀的配置。
完美人生8号就稍弱一点,分别赔80%、40%、10%。
超级玛丽17号更猛一点,45岁前重疾额外赔100%,45到60岁重疾多赔80%,还有60岁前中症也能多赔50%。
哪吒2号比较特别,它针对重疾能额外赔90%,中症50%。
医联有盟,就没有这项责任。
除了关爱金,每款还有自己的“绝活”,这里挑几个说说。
达尔文12号有个顶梁柱关爱金:
确诊癌症时,如果孩子未满18岁或父母已满60岁,额外赔30%。
这个对中年人来说,会非常实用。
超级玛丽17号的癌前病变手术关爱金很创新:
6大病变,每个都能赔5%,最高赔30%。
比如肺结节切除,良性的,也有得赔,市场非常少见。
医联有盟,可以附加一份不错的百万医疗险:
不仅可以保证续保20年,还是0免赔产品。
2万以下最高报销60%,2万以上报销100%。
保障很全,重疾还能去指定特需部,100%报销,接近中高端医疗险的配置。
当然,配置好,价格也会相对贵点,要不要附加就看个人了。
如果想深入了解这些可选保障,做最合适自己的方案,可以过来找我咨询。
03
最后说说怎么挑。
如果你没什么特殊偏好,就想要一款高性价比+容易理赔的,买达尔文12号准没错。
如果你看重女性高发癌症保障,完美人生8号就更加有针对性。
如果你想重点加强结节、癌症方面的保障,超级玛丽17号会比较匹配。
如果你只想买个最便宜的基础保障,哪吒2号可以多省一点点。
要是上面这些都买不到,还有个备胎可以选——
核保宽松的医联有盟,是兜底的最佳选择。
说实话,我们给无数家庭做过方案,其实最后决定你买哪一款的,还是健康告知。
所以无论如何,都先确保自己的身体过关再说。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


