



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
前阵子有个客户说,她老公做了个胆囊切除手术,微创的。
手术顺利,恢复也挺好,前后花了2万多点。
医保报完,自己还要掏9千多。
我客户心里想着,还好这几年都有给全家买医疗险。
平时默默交钱,这下总算有机会用了。
结果,她兴冲冲把理赔材料递上去,转头就收到了拒赔通知。
保险公司的理由是,没超过1万免赔额…
她给我发语音吐槽说:
“我这保险买了三年,第一次想要用,结果就因为差几百块,直接不能赔?气死人了。”
哎呀,真是挺憋屈的。
你说这保险买了没,确实买了。
可是真想要用上,又差那么一口气。
她第二天又跟我说,明年全家的医疗险,都要换成0免赔的。
我听完点了点头,完全可以的。
其实DRG改革之后,越来越多人开始买0免赔的百万医疗险。
因为DRG对我们的影响太大了。
最主要的一点,医院会精准“控费”——
以前看病,开什么检查、用什么药,医保都会按比例报销。
现在,医保给每个病种定了一个“打包价”。
医院花多了,要自己补贴;
花少了,省下的就归医院。
这样一来,医院的目标就是让大家少花钱、早出院。
能不做的高价检查就不做了,能早点让你出院就早点让你出院,能用便宜的药就不开贵的。
微创手术、日间手术也越来越普遍。
重点是,单次住院的花费,肉眼可见地往下走。
我查了下,很多常见的住院花费,已经低到超出我想象了:
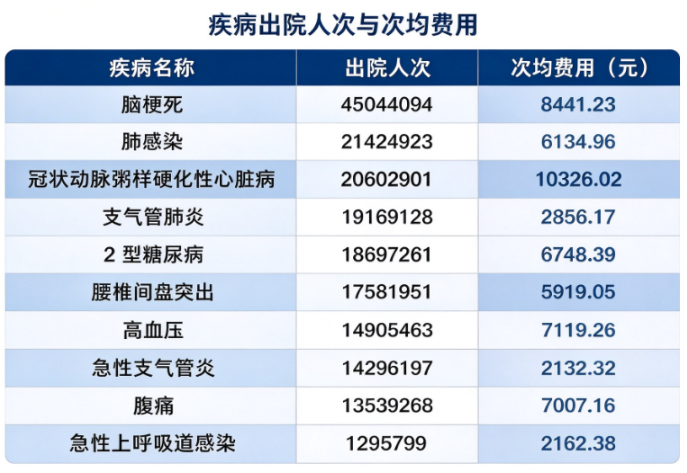
看,最高频的脑梗死,平均每次只有8441元。
这本来应该是好事对吧,看病变便宜了。
但对买了保险的人来说,反而有可能“亏了”。
因为这些常见的病,很难达到1万免赔额。
原本以为买了百万医疗险,就能报销,结果一算,连门槛都没摸着。
但如果是0免赔的医疗险,那就不一样了。
哪怕是几千块的费用,也能报。
好的产品,还是100%全报。
就拿我开头客户的例子来说,理赔拿回9000多都有可能。
还有,心理上体验区别也很大。
那种“买了保险就真的有用”的感觉,
跟“买了三年一分没报”的感觉,完全是两回事。
说白了,DRG把住院费用打下来了,1万免赔额的门槛就显得更高了。
很多人换成0免赔的,就是怕百万医疗险成了“摆设”。
哪怕0免赔的产品保费会贵一点。
当然,贵一点也是合理的,报销更多了嘛。
但话说回来,大家也不要觉得1万免赔的百万医疗险就废了。
它最大作用还是防那种几十万的大病,杠杆很高。
只是在DRG时代,它“能用上”的场景变窄了。
选1万免赔的人,是为了花最少的钱去对抗大病风险。
选0免赔的人,是希望每次住院都能被接住。
两种需求都有,所以市场上也有两种产品。
任你选择。
我自己呢,以前会觉得1万免赔挺好,性价比高。
现在的话,我也开始倾向0免赔了。
就像我客户说的,“至少不用再算那笔憋屈账了”。
花多少,报多少,这份体验还是很值的呀~
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


