



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
达尔文12号上线一年多了,热度一直很高,天天有人来问。
大家问得最多的,不是它好不好,而是实打实的配置问题:
预算有限,怎么搭配方案才好?
保额要买多少才够?
保终身好,还是保到70岁就行?
可选保障有必要加吗?
不同买法,保障和价格相差挺大的。
选错了可能会白白多花几万。
最近我特意整理了达尔文12号今年成交的几百份保单,总结出超高性价比的四种买法!
不管你是预算紧张,还是想一步到位,总有一种适合你。
01
如果你只有2-30岁,手里钱不太多,买保险就一定要把钱花在刀刃上。
可以先买个基础保障,有个安全垫缓冲一下。
比如刚毕业的年轻人,这样配置:
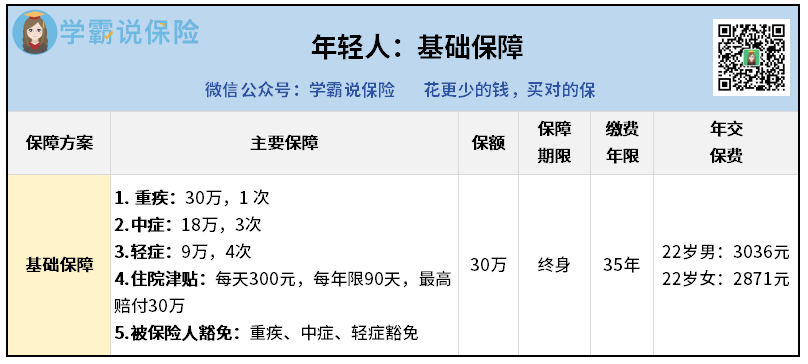
30万保额,保终身,分35年交。
22岁男性一年3036块,女性只要2871块。
这份基础保障,已经覆盖了120种重疾、35种中症、40种轻症。
而且达尔文12号有个很少见的优势,就是在重疾赔完之后,轻中症还能继续赔,没有分组、没有间隔期!
更赚的是它自带60岁后住院津贴:
60岁之前没得大病,之后不管是感冒发烧,还是慢性病住院,每天都能领300块津贴,最高累计能拿回30万。
理赔门槛特别低,相当于白捡了一份老年住院补贴。
这个买法的核心就一句话:用最少的钱,先把最基础的保障锁住。
02
如果你正处于“上有老、小有小”的阶段,重点要考虑的,就是生大病后怎么拿更多的钱。
有的人买了50万保额,但还是觉得不够。
因为既有房贷车贷,又要照顾老人小孩,收入越高,支出也越大。
这里有两个花小钱把保额拉上去的办法:
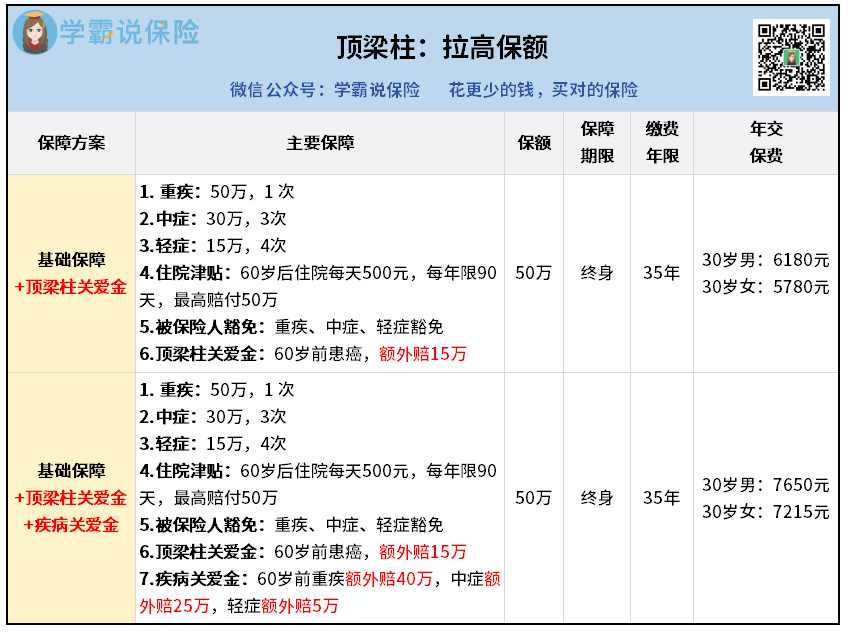
一个是附加顶梁柱关爱金:
假如60岁之前得了癌症,同时有18岁以下的子女,或者有60岁以上的父母,那就可以多赔30%。
原本是50万保额的,多赔15万,总共拿65万。
关键是增加这项保障,保费只需要多交几十块就行~
两杯咖啡钱,就可能多拿十几万,很值得。
另一个办法,再附加多一份疾病关爱金:
疾病关爱金,使用范围更广。
只要在60岁之前,无论得重疾、中症还是轻症,都有额外赔。
分别可以多拿80%、50%、10%。
比如重疾吧,原本只能赔50万的,多赔80%,就一共到手90万。
这笔钱不管是用来请护工、做康复,还是覆盖几年的房贷和家用,整个家庭的压力一下子都会小很多。
那为什么只有在60岁之前才能多赔呢?
这也正是这两套方案的亮点——
在责任最重的阶段,既把保额给拉满,价格又不至于太贵。
03
如果你和另一半都要赚钱养家,那有个特别划算的买法——夫妻互保。
简单说就是先生给太太买,太太给先生买。
重点是,双方都附加投保人豁免。
举个例子:
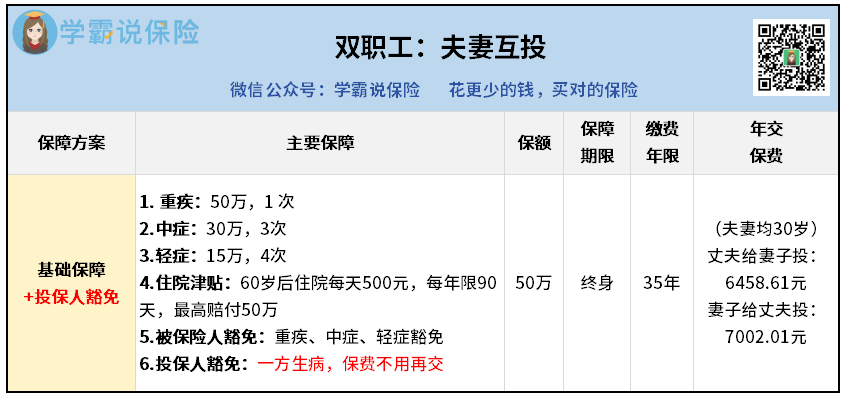
附加投保人豁免之后,
万一先生哪天确诊了轻症、中症或者重疾,那他太太的保费全都不用交了,保障还继续有效。
反过来,如果太太生病了,也一样。
而且达尔文12号还自带“被保人豁免”,那就可以做到双重豁免。
什么意思呢?
意味着夫妻两个人,只要有一个出险,两张保单都不用再交钱。
比如说,他们交完2年保费后,先生出险了,那么——
剩余33年的保费,全部不用再交,总共能省下40多万!
省下的钱,又可以让整个家更快走出困境了。
04
如果你预算比较充足,还可以多加一些可选责任,做一份“顶配保障”。
比如下面这套方案:
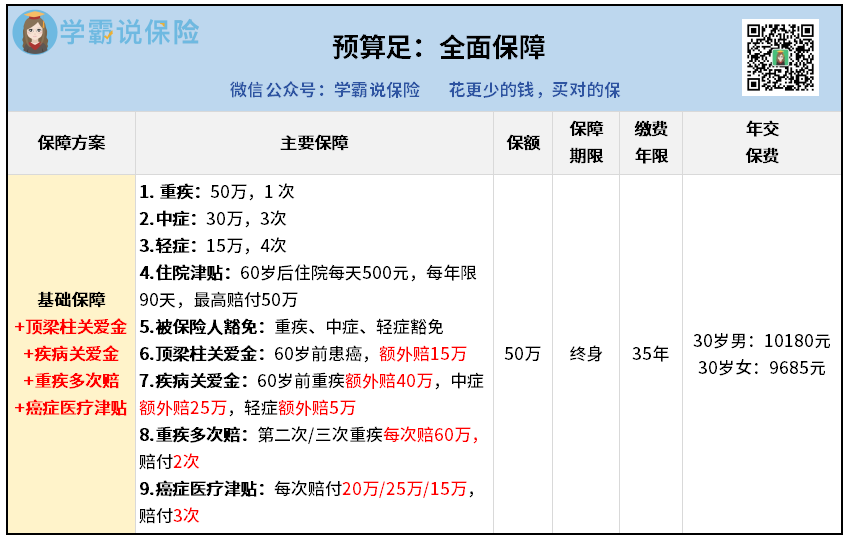
50万保额,保终身,加上顶梁柱关爱金、疾病关爱金、重疾多次赔、癌症津贴。
前面两项,刚才说过了,关键时期保额直接起飞。
后面两项,就没有60岁的限制,直接让保单变得更耐用!
重疾多次赔——
第一次重疾理赔完后,还能额外赔2次,每次赔120%保额。
等于总共可以赔3次重疾。
癌症津贴——
确诊癌症后每隔一年赔一次,比例分别是40%、50%、30%,累计120%。
相当于患癌后的康复、治疗费用,全给你覆盖得明明白白。
这一套配下来,30岁男性保费大概一万出头,女性就9千多。
看起来价格高了点,但保障是真的很全面,性价比也很高。
好处是一步到位,换未来几十年的安心。
最后再说几句。
达尔文12号这款产品,好是好,但怎么买真的因人而异。
上面说的四种买法,对应不同的人生阶段,不同的预算。
没有哪一套是绝对的最好,但一定有一套是最适配你当下情况的。
不管选哪种买法,投保前一定要认真看健康告知。
拿不准能不能直接投保的,千万别自己随便乱填,很容易留下理赔隐患。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


