



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
好多人都纠结过一个问题——
重疾险保到70岁就行,还是要保终身?
保到70岁,便宜一大截,感觉更划算。
保终身,老了也有保障,一辈子无忧。
看起来好像各有各的好处,但我想说句真心话:
如果预算够,一定要保终身,这个钱不能省。
为啥呢?
第一,70岁以后,才是重疾真正高发的时候。
很多人算账是这么算的:
我现在 30 岁,保到 70 岁,足足保 40 年,够久了。
保终身就算活到八十多,也就多保十几年而已。
这个逻辑有个很大的漏洞。
因为重疾险的发病率,不是年年都一样的。
30-70岁,看似保了40年,但其实这40年的发病概率比较低。
相反,70岁后发病概率远远高于前面几十年。
我们行业有一份《重疾发生率表2020》,统计了各个年龄段的重疾发病率。
以男性为例,每1000个人中,得重疾的人数:
40岁,2.229
50岁,6.101
60岁,14.865
70岁,31.498
80岁,59.373
90岁,106.209
看,40-50岁,1000个人里面只有几个人得重疾。
但50岁之后,这个数字每隔10年就翻一倍。
70岁是31个人,80岁是59个,90岁就变106个。
换句话说,重疾这种大病,它最凶猛的时候,恰恰是在我们退休之后。
如果只保到70岁,往后身体越来越弱,生病概率越来越高…
在最需要保障的时候,保障却中断了。
想想就可怕,我接受不了这样的后果。
第二个,老了以后,医疗险大概率已经靠不住了。
有的人觉得,医疗险,是拿来治病的。
重疾险,是拿来补偿收入损失的。
70岁退休没有收入损失了,有医疗险就行,重疾险无所谓。
那问题就来了,70岁后你真的能靠医疗险兜底吗?
我们现在主流的百万医疗险,最多也就只能保证续保20年。
很多人是在30-40岁买的,意味着能续到50-60岁。
那之后呢?
身体差了,医疗险还有没有得买?
就算有得买,保费要多贵?
就算买得起,保障还能和年轻时一样吗?
而且活到七八十岁的人,大多已经有了各种基础病。
万一再生个大病,医疗费从哪里来?
也就只有年轻时买好的终身重疾险了。
要是没有,就只能花光自己的积蓄,又或者拖累子女了。
这又是我不愿意面对的。
第三个,保终身多交的钱,不是“白交”,是能拿回来的。
很多人觉得保终身比保70岁贵那么多,不划算。
那是因为忽略了一个东西,现金价值。
现金价值是一笔随时可以拿回来的钱。
保到70岁的重疾险,是便宜,但它只要一到期,现金价值就会归0。
你交的钱就等于花掉了。
但保终身的重疾险,它的现金价值一直都有,而且还挺高的。
举个例子。
30岁男性,买一款重疾险,保终身:
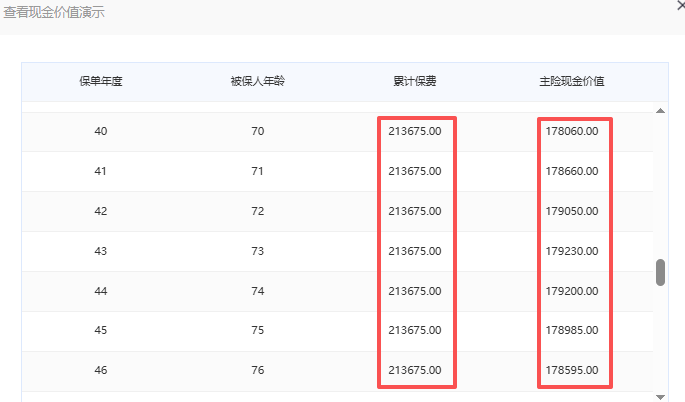
总共交的保费是21万多,但到了70岁之后,现金价值还接近18万。
这个时候他就有两种选择——
如果身体比较差,那就留着保单,始终有50万保障备用。
如果身体还很硬朗,吃嘛嘛香,那就退掉保单,拿回18万。
后面这种做法,等于只花了3万多,就享受了几十年的保障。
没生病还攒下一笔养老钱,这不香嘛。
所以,不要嫌保终身的重疾险贵。
你多交的钱,只是换了一种方式存在保单里面。
哪天你需要了,还能拿回来。
当然,我说这么多,并不是说重疾险必须保终身,买保险还是要看预算。
预算不够,也不能打肿脸充胖子。
而且买重疾险,有个更加重要的东西是保额。
先把保额买充足了,再考虑保终身。
如果实在预算有限,就先把70岁前的保障做扎实。
后面收入上来了,再加保,保到终身。
不过,这样操作也有个难点:
就怕以后身体变差,过不了健康告知,有好产品也买不上了。
那就一边努力挣钱,一边好好保重身体吧!
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


