



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
定期寿险,是最容易多花钱的一种保险。
不是因为它本身贵,相反,它便宜得离谱。
每年几百块就能撬动100万保额,杠杆高得吓人。
这也导致很多人随便买,买多了都不觉得心痛。
同样的保额,有人只花一千,有人要花好几千,差出来的钱都可以每年换手机了。
更扎心的是,多花了钱,也未必有用。
今天我就想讲2个定寿的省钱大法,教你们把钱花在刀刃上!
01
很多人以为,定寿是“保得越久,越安心”。
但问题是,定寿的保费,跟保障期限是直接挂钩的。
保得越长,保费越贵,而且贵得不是一星半点。
举个例子,30岁男性,100万保额,分30年交:
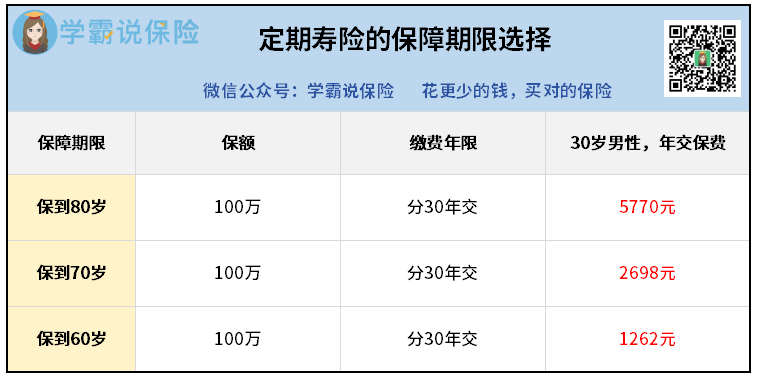
保到60岁,一年1262块。
保到70岁,一年2698块。
保到80岁,一年5770块。
看到没,每多十年,保费就翻倍不止。
关键是值不值得呢?
这就要想想,我们买定寿的初衷是什么?
应该是在我们上有老、下有小的时候,希望堵住那个最极端的风险对吧。
万一人没了,还有一笔钱给到家人,完成我们原有的责任。
那这个责任,一般会持续到什么时候呢?
不同家庭会有所不同,但大多数,到退休年龄就差不多了。
比如60岁之前,基本每个家庭的顶梁柱都要还房贷、养孩子、养父母,那就确实需要高保额。
但完成了这些责任之后,人没了,对家庭的经济冲击也很小了。
如果再花大笔的钱去保到70岁、80岁,性价比就很低。
所以,我建议期限不用选太长。
你就算好,你大概多少岁能完成自己的家庭责任就行。
要是不会算,或者想知道保到不同年龄分别要多少钱,可以找我1对1测算。
02
这个省钱办法很多人自己想不出来。
因为大多数人的想法是:
先算出自己需要的总保额,比如300万,然后一张保单保到70岁。
优点是省事,缺点是费钱。
不妨换一种思路来对比看看:
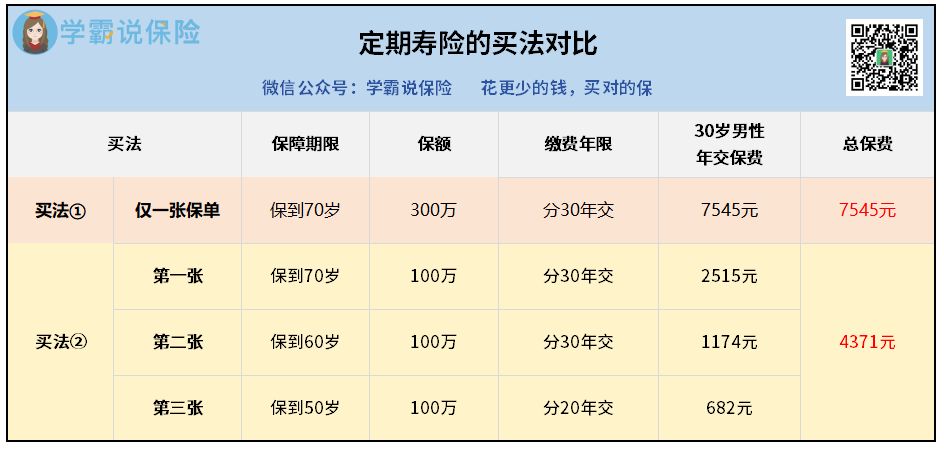
我们把300万拆成三张保单,每张100万,保障期限错开。
比如30岁的老王,父母还年轻,孩子又刚出生,最近准备买房。
三座大山,压力不小。
他刚开始想用第一种买法,300万保额,保到70岁,分30年交。
结果一算,保费一年要7545。
唔,不便宜。
后来,在我们的建议下,他选择了第二种买法。
第一张保单,100万保额,保到70岁。
第二张保单,100万保额,保到60岁。
第三张保单,100万保额,保到50岁。
这样搭配的效果是什么呢?
前20年,他总共有300万保额,就能覆盖家庭花钱最多的时候。
第21到30年,房贷已经还了大部分,保额还有200万,也够用。
第31到40年,保额剩下100万,那时候孩子也大了,可能父母还高寿,就当兜个底。
这个买法的核心思路是:
我们的家庭责任是逐年递减的,保额也就可以跟着递减。
那就不如拆开来买。
同一款产品,300万总保额,保费大大降低,每年只要4371。
比直接一张保单买到底,便宜了一大截。
当然,这种买法也有个小麻烦,就是要投保3次。
但是跟省下来的几千块保费比,不算什么啦。
我自己也是这么操作的。
花多点心思,就能省下不少钱。
03
定寿的核心保障就一条:人没了或者全残了,赔钱。
所以买定寿,拼的不是产品有多花哨,而是你会不会算账。
保障期限够用就好,别贪长。
保额拆开买,不用一张保单干到底。
这两个方法用好了,同样的保障,一年能省下好几千。
但话说回来,每个人的家庭负债、收入结构、孩子年龄都不一样,具体怎么拆、拆几份、每份保到多少岁,得根据你的实际情况来算。
要是怕算错,建议可以找我聊聊,花几分钟,可能省下好几万。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


