



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
有个读者说她上个月住院,花了12万。
她想找保险公司报销,却发现有7万块是医院外面买的进口药,一分不能报。
为什么外面买药就不给报呢?
原来,她的百万医疗险是4年前买的,保障确实不包含普通外购药。
我觉得很可惜。
很多人一买完医疗险,就觉得一劳永逸了,以为只要交钱就行。
但,医疗险是更新迭代最快的产品之一。
一两年不看,就可能大变样;
三五年不看,那就是两个时代的东西。
今天我就给大家好好讲讲,新旧医疗险到底差在哪,再看看你手里的保单是不是该换了!
01
很多人以为医疗险都差不多,买了就能报。
实际上,哪些费用能报、报多少,差别是很大的!
用药自由度:
以前的百万医疗险,有的完全不保外购药。
有的就只保一份清单,通常几十种抗癌药,还只能在指定药店买。
现在呢?
很多都不限清单了,只要是药监局批准上市的药,医生开的、合理合规的都能报。
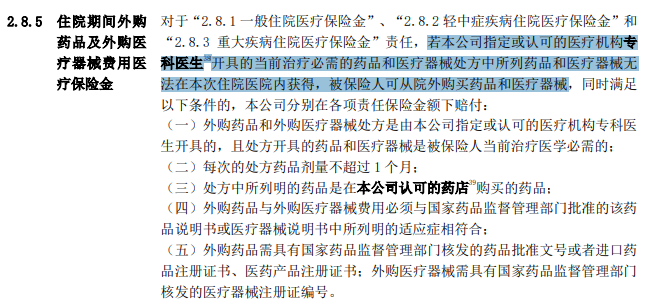
星相守2号条款
老产品一分不报,新产品全额报销。
真用到了,相差几万~几十万都有可能。
续保稳定性:
以前很多医疗险只保1年,今年买了,明年不一定能续。
万一你今年理赔过,明年人家就不带你玩了。
年纪大了、身体差了,想再买别的产品也很难。
现在,市面上已经有很多保证续保20年的产品,写入合同。
这20年里,不管产品停售、还是生病理赔过,保险公司都得让你续。
保障绝对不会中断,这是质的区别。
报销条件:
以前的百万医疗险,通常有1万免赔额。
超过之后,有些只赔60%、80%,力度不够。
甚至某些治疗项目还有报销上限,超过的都要自己扛。
这里扣,那里减的,实际报销就很少。
而现在做得比较优秀的新产品呢?
免赔额一般都有机会减少,有的还可以选0免赔,花多少都能报。
赔付比例也有100%,就会好用很多。
医疗资源:
以前的百万医疗险,大多只能去公立医院普通部使用。
排队两小时,看病三分钟。
现在有些产品,不仅可以去公立的特需部、国际部、VIP部,甚至还能去指定私立医院。
看病不用挤,环境好,专家多,体验完全不一样。
还有,对于癌症的先进疗法——质子重离子,不同产品支持的医院也不同。
有些只支持1家医院。
最宽松的,目前可以做到覆盖到几十家。
大家可以对照一下自己手里的保单——
看看是不是还停留在“只保抗癌特药、只报公立普通部、1万免赔额”的老时代?
如果不懂得怎么查看,可以把保单发给我帮忙分析。
02
如果发现保单过时了,不够用,想换可以吗?
主要得看你的身体状况。
1.身体还很健康,没什么毛病
这种最幸运了,可以直接去挑最新的产品,重新投保一份。
保障更全、价格可能还更便宜,换了就是赚到。
不过要注意,新产品有等待期。
最好先买完新的,过了等待期再退旧的。
2.身体多了一些小毛病
这种就得谨慎一点。
最好先看看新产品的健康告知,能不能过。
如果能过,那就直接替换;
如果被除外了,可以考虑买两份产品。
又或者去投那种能保“一般既往症”的医疗险,就算生病了也照样能赔。
3.身体变得比较差了
如果以前的老产品大体上还过得去,就建议保留。
但如果想要更好的保障,也可以另买一份免健康告知的医疗险。
比如众民保系列,不用填健康问卷,带病也能投。
03
如果你想换产品,可以来看看目前比较能打的一些新品。
首先,身体健康就考虑这种保证续保20年的——
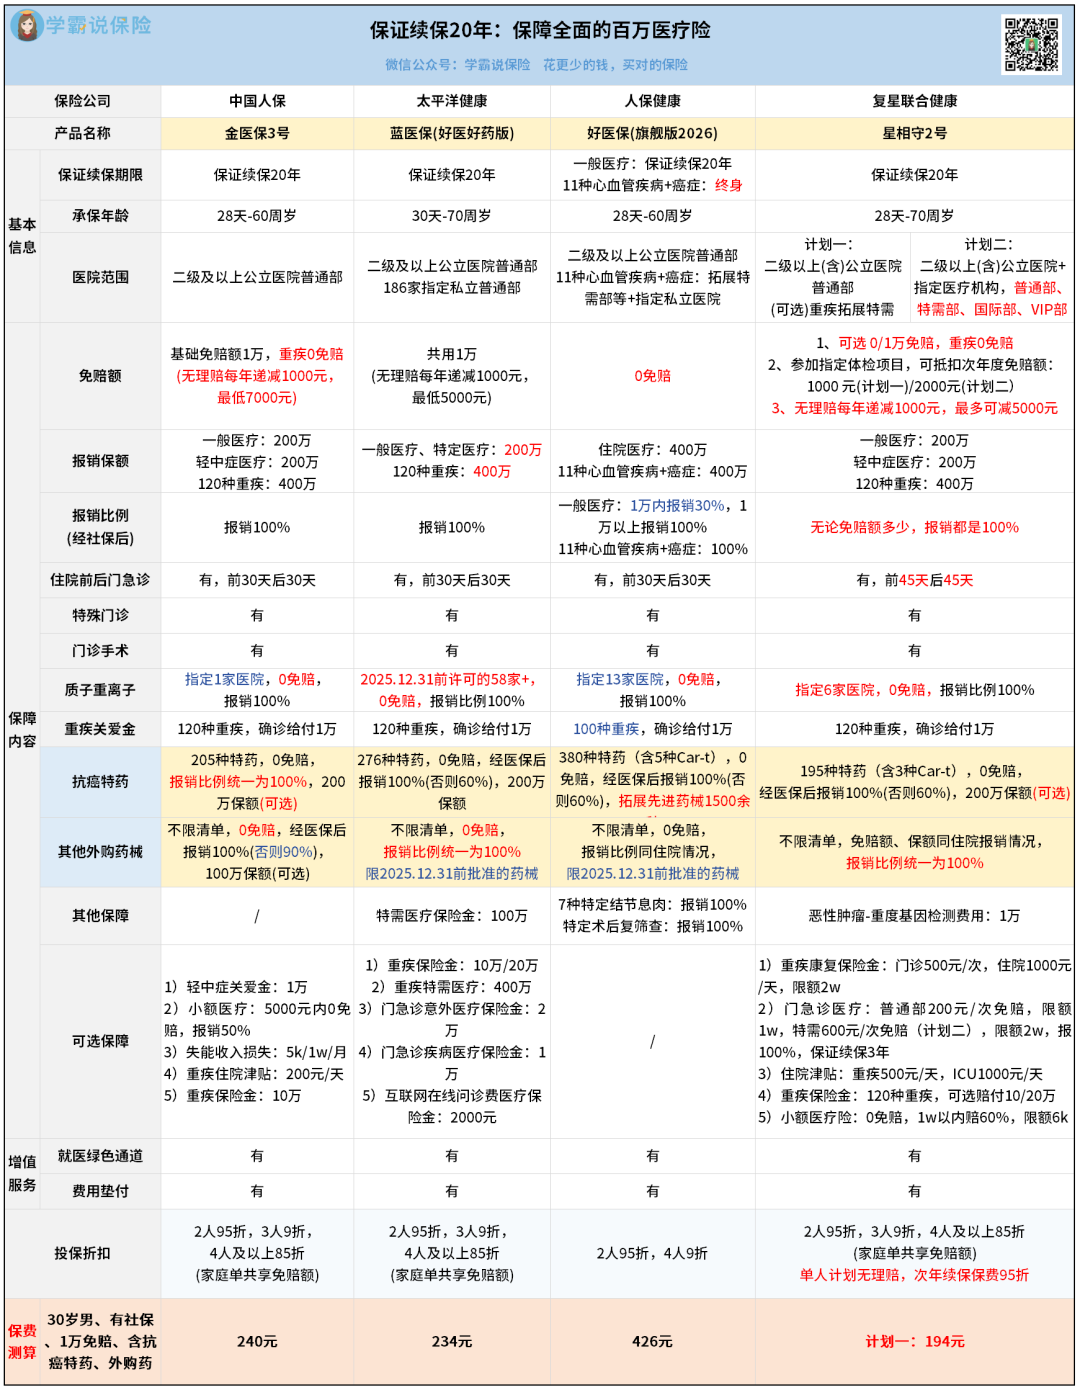
追求高性价比的,重点看星相守2号。
保障全面,30岁买一年最低不到200块,价格实在。
看重外购药和先进疗法的,选蓝医保好医好药版。
外购药械0免赔、100%报销,质子重离子医院也放开了限制。
55-60岁群体,买金医保3号不用体检。
只需要走智能核保就行,投保门槛更低,对大龄友好。
想要捆绑终身防癌险一起买的,可以考虑好医保旗舰版。
除了一般医疗保证续保20年,癌症和部分心血管疾病还能管终身。
要是身体条件欠佳,买不到上面的,还可以看看这些:
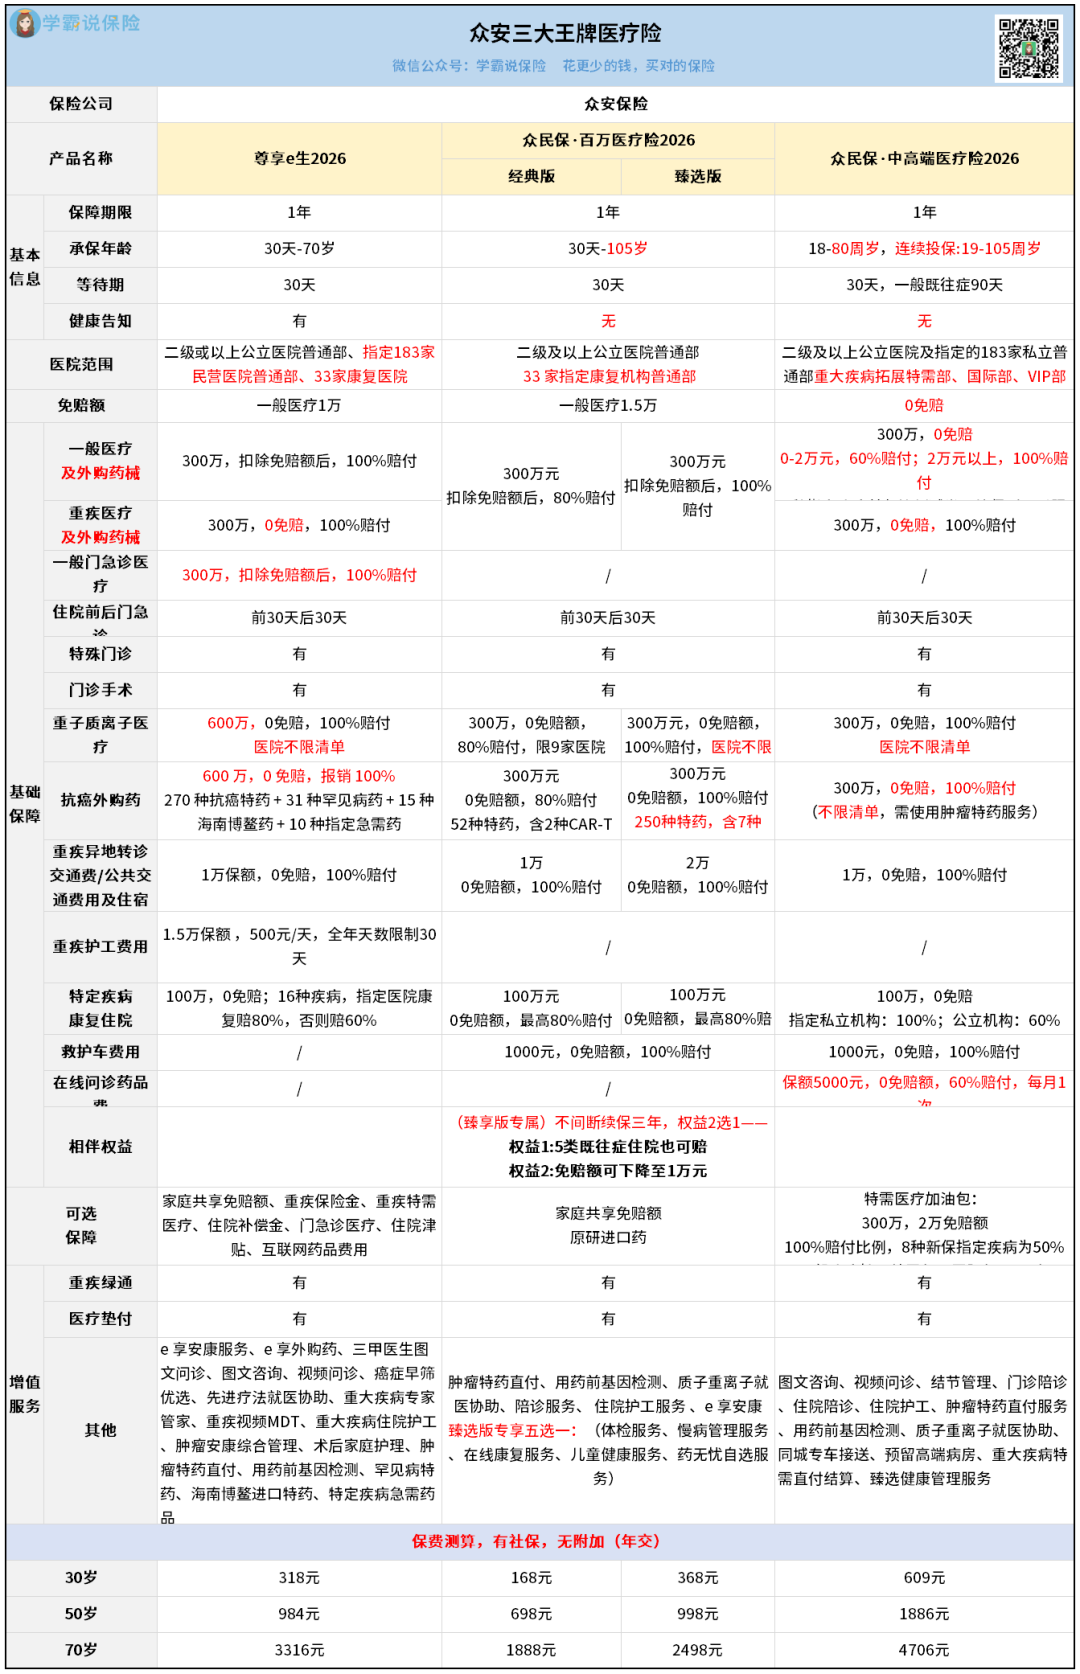
尊享e生2026,需要做健告,但健告比较宽松。
只要通过,就能买到跟普通百万医疗险一样顶级的保障。
要是过不了,还可以买另外两款众民保。
预算有限,就买众民保·百万医疗险2026,价格比较实惠。
预算充足,就买众民保·中高端医疗险2026,保障更加优秀。
04
医疗险跟手机、电脑一样,是会“更新换代”的。
不过三年前的手机,就算过时了也还能用。
医疗险如果过时了,说报不了就是报不了,要吃大亏。
所以建议大家每年都翻一翻自己的保单,如果发现已经落后了,就趁早换产品。
但前提是一定要符合健康告知。
千万别隐瞒身体状况去投保,到时候被拒赔了就更惨。
拿不准的,别自己瞎琢磨。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


