



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
前两天有个粉丝给我留言,
说她妈妈今年58岁,身体不太好,有高血压、高血糖,之前还得过乳腺癌。
她问:“我妈这种情况,是不是买不了保险了?”
我特别理解这种担心。
爸妈辛苦把我们养大,我们想给他们的晚年兜底,但大多数保险公司都把门关得死死的,以后生病怎么办…
难道真的没辙了吗?
也不是,办法总比困难多。
下面我就借这个粉丝的案例,手把手教你,怎么每个月花100多块给妈妈配齐保障。
01
给五六十岁的父母买保险,思路跟年轻人完全不一样。
年轻人身体好,产品基本任选。
就拿医疗险来说,我们可以挑保证续保20年的,保障够好,续保又稳。
但爸妈不一样,年纪大本身就是个坎。
如果身体再不好,那就真的不是挑产品,而是被产品挑了。
很多人的父母,都过不了健康告知这一关。
这种时候,最好的办法就是买无健告产品。
比如无健告的百万医疗险,不用填健康问卷,不用体检,带病也能投。
不仅能投,大多还能保“一般既往症”。
只有冠心病、癌症等严重既往症不保。
甚至个别优秀的产品,满足一定条件,就连严重既往症也能保!
虽然价格比常规产品贵一点,但至少能买到,不用被大病压垮全家。
意外险也是一样。
这两年,意外险的健康告知越来越严格了。
只有极少数产品可以做到无需健告,而且价格照样实惠。
给投保困难的爸妈买这种产品,100来块,买一年,就赚一年。
属于性价比最高的兜底工具。
02
说回开头那个粉丝,我们看过她的健康资料之后,建议买无健告产品。
做了下面这个方案——
医疗险选众民保百万医疗险2026(臻选版),意外险选平安金钟罩3号。
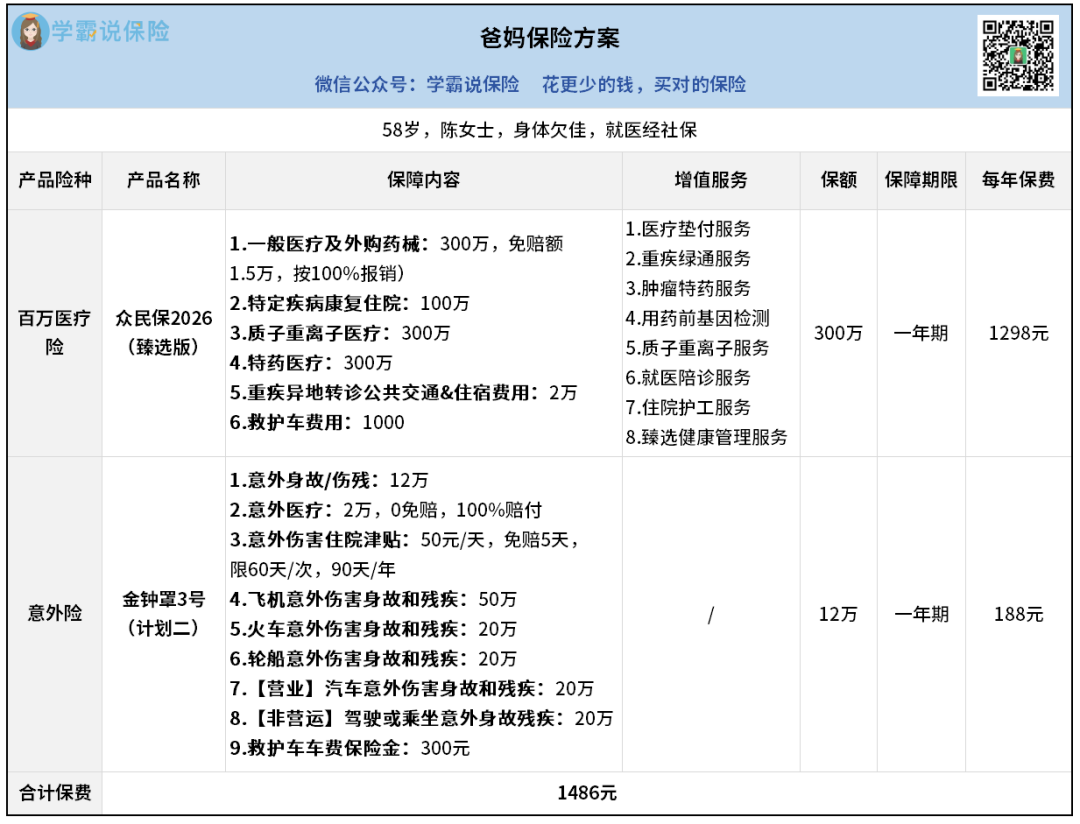
先看众民保2026(臻选版)。
它属于免健告医疗险的入门款,有2个版本,臻选版保障更好。
没有健康告知,不限职业,最高105岁都能买。
她妈妈有高血压,甚至得过癌症,都不会影响投保。
保障方面:
一般医疗保额有300万,免赔额1.5万,经社保后100%赔付。
外购特药方面,臻选版包含250种特药,全部0免赔、100%报销。
其他的外购药,可以做到不限清单,按一般医疗来赔付。
更良心的是,它有一个“相伴权益”。
连续投保满3年后,第4年起福利二选一:
要么是赔付严重既往症,首年赔30%,每年递增10%,直到70%;
要么就免赔额每年递减1000元,最低降到1万。
总之,续保越久,保障越好。
价格呢?
58岁有社保的话,一年1298元,折合每月108块。
再说金钟罩3号。
平安财险承保,大公司。
也是没有健康告知,三高、癌症都能买。
18到65岁都能投,她妈妈58岁正好在范围内。
最便宜的计划一,保额只有10万,社保外只能报销50%,有点鸡肋。
除非预算实在太紧张,不然不建议买。
所以我们选择了实用又划算的计划二。
身故/伤残,这个年纪保额有12万。
最难得的是意外医疗。
保额有2万,而且0免赔、不限社保,经社保后100%报销。
假如说摔骨折了,想用个进口钢钉啥的,也全都能报。
非常优秀。
另外它还有意外住院津贴、救护车费用、各种交通意外等保障,挺全面的。
至于保费,一年只要188元,性价比很高。
03
给爸妈配好保险,最大的好处是什么?
我想可能是半夜接到父母住院的电话时,不用盘算家里还有多少存款,
而是有底气让他们住最贵的单人间,吃最好的药。
今天推荐的这个方案,不挑人,得过什么大病都能买。
两大保险,一年加起来也就1486元,平均每个月100多。
换来的是住院有报销、意外有兜底、特药有保障。
这笔账,怎么算都值。
当然,每个人的身体情况不一样,具体怎么配,最好还是找专业的人帮你看一眼。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


