



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
现在攒钱太难了,去银行存个定期,利率不到1.5%。
买个国债吧,五年收益率也才1.7%,还很难抢。
利息少就算了,还怕以后越来越少。
所以很多人开始把目光转向另一个地方,快返年金险。
它跟存款、国债一样安全,但长期收益更高、更稳。
比如最新上线的快享福(多金版)3号——
趸交第五年就能领8.2%,之后每年领2%,所有利益白纸黑字写进合同。
妥妥的第一梯队水平,一起来深入看看!
01
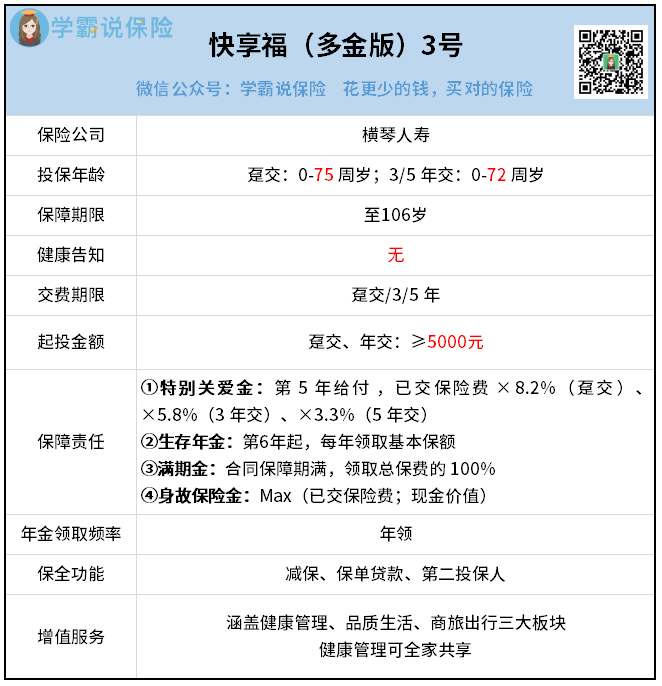
快享福(多金版)3号,不用健康告知,0到75周岁都能投,范围非常宽。
缴费方式支持趸交、3年交、5年交。
起投门槛非常友好,每年5000块就能上车,人人够得着。
保障内容很好理解:
①特别生存金
在第5个保单周年日给一笔——趸交给已交保费的8.2%,3年交给5.8%,5年交给3.3%。
②生存年金
从第6年开始,每年领取基本保额。
③满期金
106岁时,把已交保费全部还给你。
④身故金
按已交保费和现金价值的较大者赔付,保证没有损失。
02
光看规则不过瘾,我们拿真实案例算一笔。
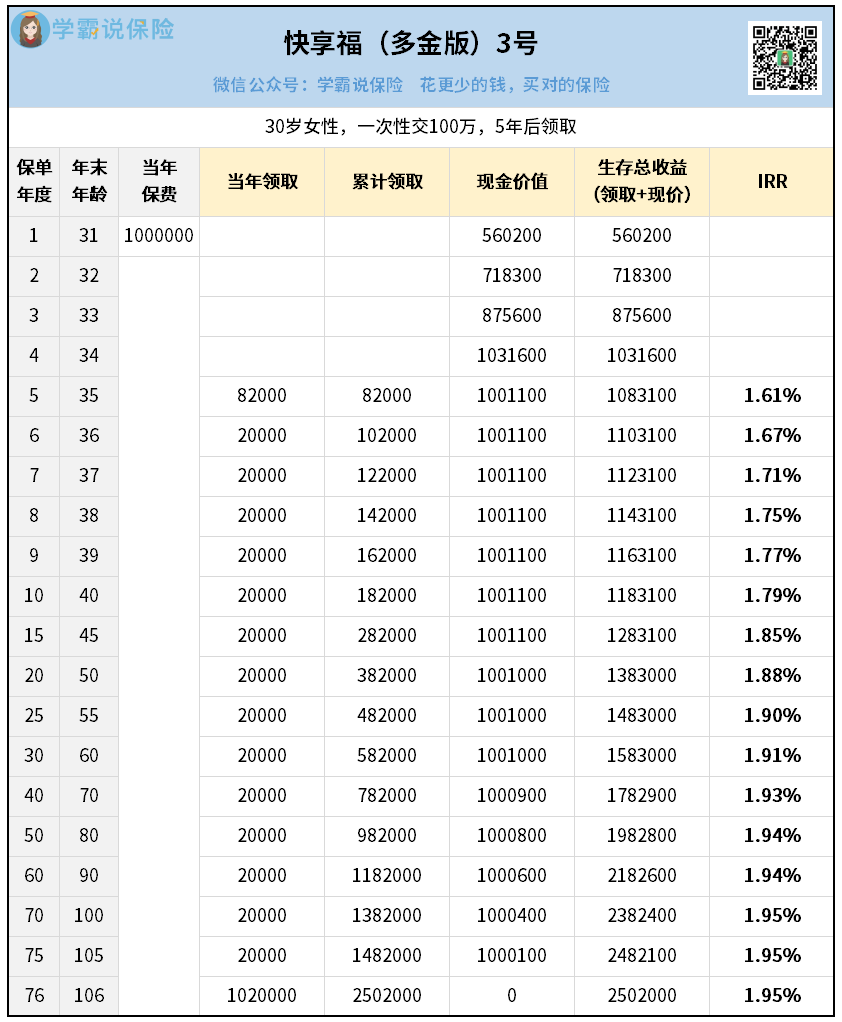
30岁女性,一次性趸交100万。
我总结了快享福(多金版)3号的几个亮点。
第一,回本快。
快享福(多金版)3号的回血能力很强。
比如这里趸交100万,在第4年,现金价值就达到了103万+。
不仅回本,还产生了收益。
如果是3年交,同样是4年回本;5年交,就第5年回本。
回本快,意味着灵活性强。
到时候如果你需要资金周转,或者找到更好投资渠道,完全可以把钱拿回去。
如果发现外面利率更低了,那就安心留着增值。
第二,领得多,而且领一辈子。
保单第5年,可以拿到第一笔钱,有保费的8.2%。
相当于前面五年,每年都有1.64%。
第6年开始,每年还能领2万块年金。
后面就终身锁定2%了。
不管以后利率跌到零还是负,每年这2万块,一分都不少。
假设领到106岁,总利益会达到250万,足足是投入的2.5倍!
再算IRR,已经达到1.95%,天花板水平。
第三,现价高,本金一直在。
有些年金险,只要开始领钱,账户里的现金价值就往下掉。
快享福(多金版)3号不一样。
它从第4年回本之后,现金价值始终维持在100万以上。
意味着你最初领的8.2万,还有后面每年领的那2万,都是“纯赚”的。
而投入的保费,完好无损地趴在那儿。
哪天不想领了,退保可以把钱拿回来,万一人走了,也能赔100万给家人。
那么,这款产品适合什么人买呢?
我觉得只要手里有一笔闲钱、三五年内用不上,都可以考虑。
特别如果你不想承受任何波动,希望每年有稳定现金流的,那就更加适合。
无论是给娃当教育金,还是给自己做养老补充,都不错。
建议投保之前,先按自己的年龄、性别、投入来测算下收益看看。
03
虽然说固收型产品的利益是100%确定的,一定能拿到,
但要投保一份长期产品,很多人还是会关心背后的保险公司稳不稳。
快享福(多金版)3号由横琴人寿承保。
这家公司,总部在珠海横琴,是横琴粤澳深度合作区唯一一家全国性寿险法人机构。
2025年底,横琴人寿刚完成了一轮大增资——
注册资本直接从31.37亿,干到了49.89亿。
增资之后,珠海国资合计控股比例超过了62%,实现了绝对控股。
说白了,这家公司现在就是地方国资说了算。
国资当家,意味着什么?
意味着经营风格不会激进,稳字当头。
2026年Q3,横琴人寿核心偿付能力充足率111.92 %,综合偿付能力充足率138.30%,远超监管标准。
即使发生极端情况,也有实力兑付客户的保单。
服务方面,横琴人寿有一个挺实用的“家庭医生”服务。
金卡及以上客户,可以全家8人一起共享。
包括专科问诊、体检报告解读、名医点诊、门诊协调等权益,不限次的。
还有门诊协调、住院手术协调、医学陪诊这些,一个家庭就限每年3次。
等于买一份年金,顺带把全家人的日常健康需求也解决了,很加分。
04
快享福(多金版)3号,不是那种让人一夜暴富的产品。
但它第五年起,能终身提供稳定的现金流。
白纸黑字,雷打不动。
在利率跌跌不休的时代,这份“确定性”太稀缺了。
如果你手里正好有一笔钱,不想再看着银行利息一年比一年少,又不想承担任何风险,这款产品值得认真看一看。
具体你适合趸交还是分期交、交多少、领多少——
可以过来找我帮你做一份专属方案,看完就很清晰了。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


