



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
说到分红险,绕不开中意人寿这个金招牌。
中意连续16年盈利,连续13个季度拿AAA/AA评级,过往分红数据也很漂亮…
今年,中意又出了两大爆款分红险:永续我爱睿享版、永续我爱甄享版。
名字只差1个字,那要怎么选?
我先给点提示:
睿享版和甄享版的唯一区别,就是不同缴费期收益不一样。
投入100万,长期下来能差出好几万!
不信?咱们拿数字说话。
01
首先,永续我爱的两个版本,产品结构都是1.75%预定利率+3.5%演示。
但在同一个天花板下,它们的实际利益是有差距的。
我们的原则也很简单,按高的来买就行。
那什么情况下,买哪一款能赚更多呢?
来看测评。
①趸交、4年交、10年交
我测算过,
这三个缴费期,永续我爱两款产品的收益基本上是一样的,随便选哪款都行。
下面用趸交来举个例子。
30岁女性,一次性投入100万:
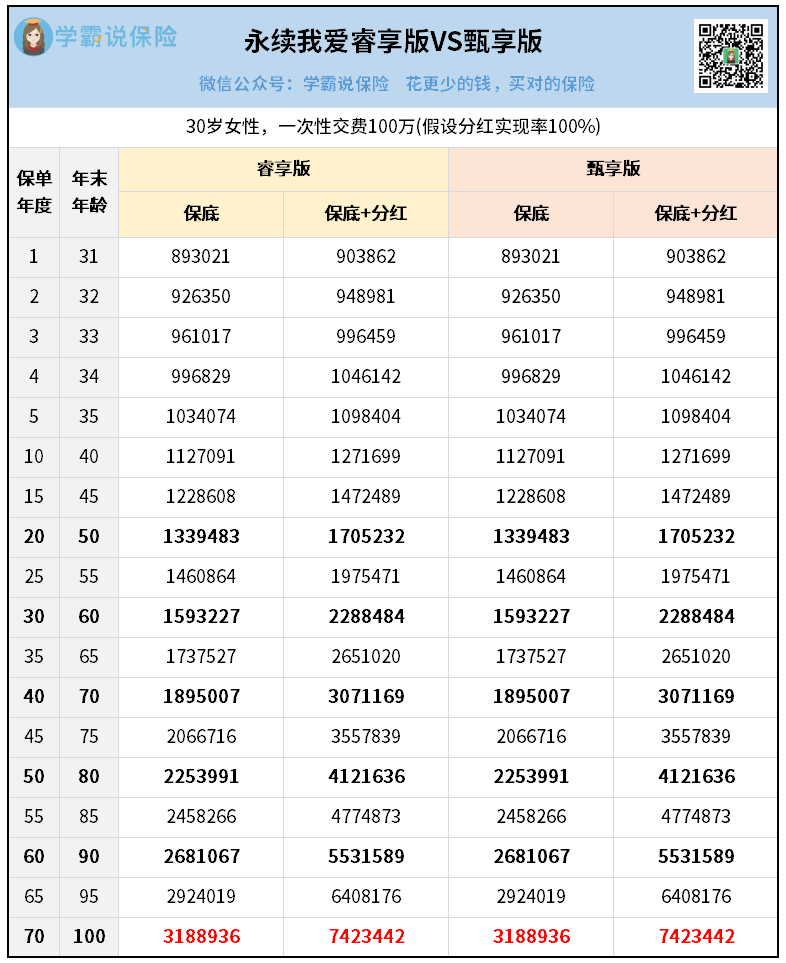
可以看到,左右两边的收益数字,都是完全一样的。
保底一样,含分红部分也一样。
按保底+分红收益来看:
第4年预期收益就能回本
第10年预期收益有127万
第20年预期收益有170万
第30年预期收益有228万
…
既然没差别,选哪款都行。
②3年交
3年交,就有明显差距了,买永续我爱甄享版会更有赚头。
假设30岁女性,每年交30万,交3年:
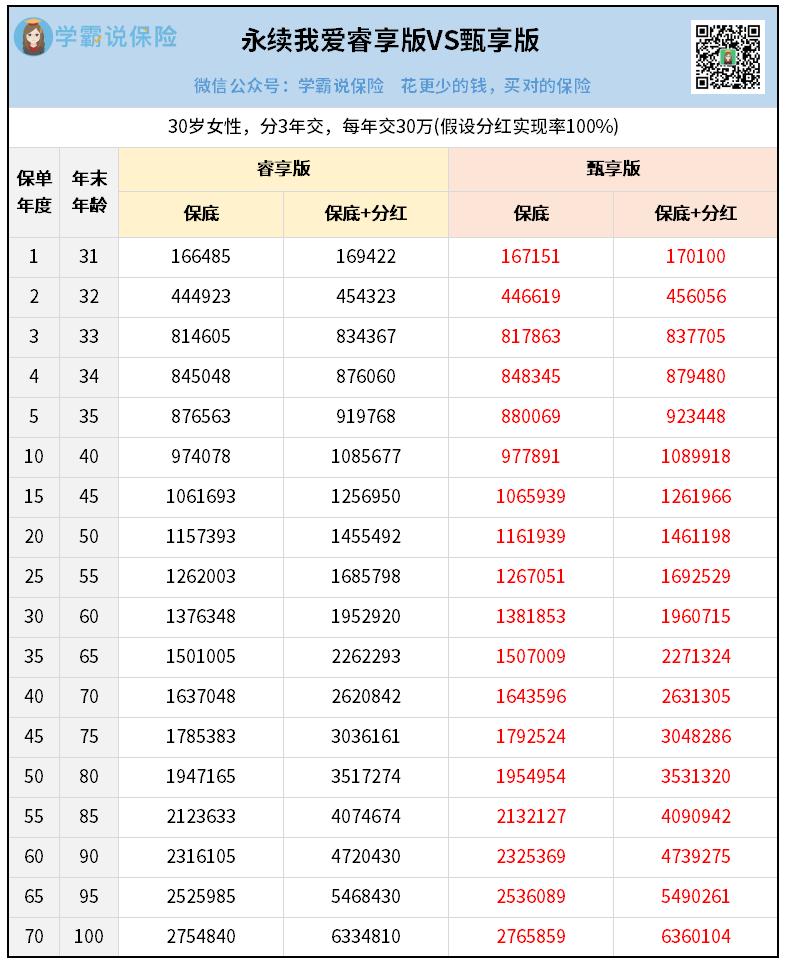
持有到第10年,甄享版预计能多拿4000+块。
看似不多,但关键是长期,越到后面,差距就会越大。
比如第30年,就相差近1万。
再到第70年,相差3万多…
看,什么都不变,
只要选对缴费期,就能多赚几万块,还是很香的。
③5年交
5年交的话,变成永续我爱睿享版反超了。
同样是30岁女性,每年交20万,交5年:
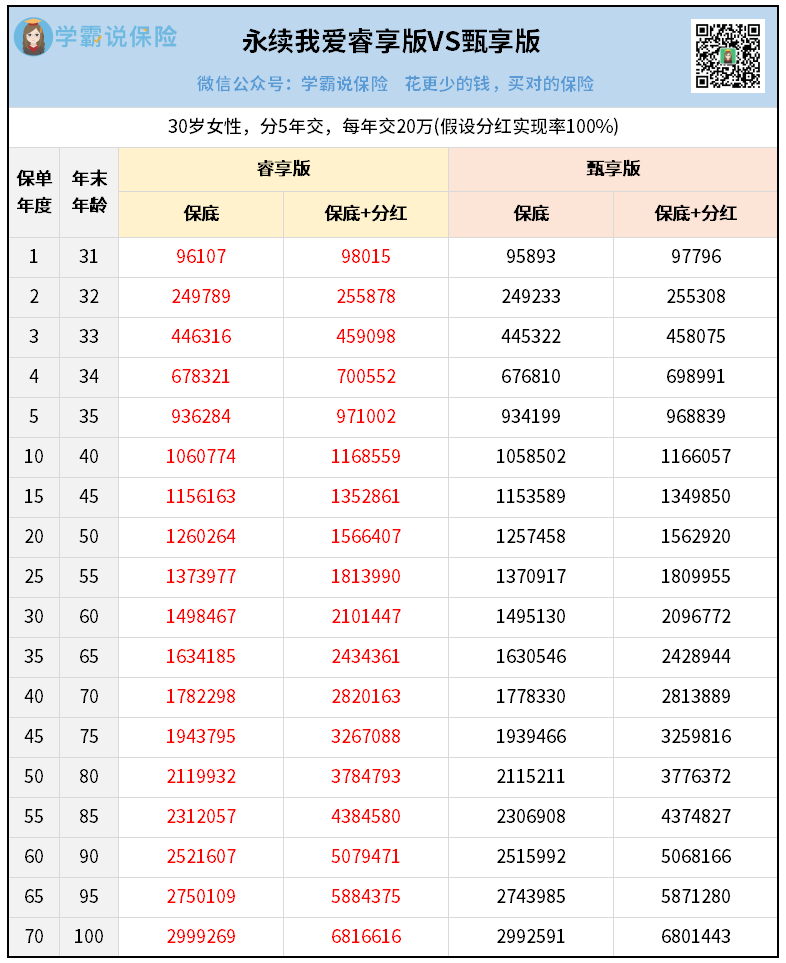
第10年,睿享版预期能比甄享版多赚2千+。
之后差距会逐年拉大一点。
第70年,两者就会相差1万+。
按我们的经验,5年交是个很热门的选择。
如果考虑5年交,选睿享版会更好。
不知道选几年交,或者想对比多种缴费方式的收益情况,可以找我帮你1对1测算。
④6年交
这次,甄享版又赢了。
30岁女性,每年交20万,交6年:
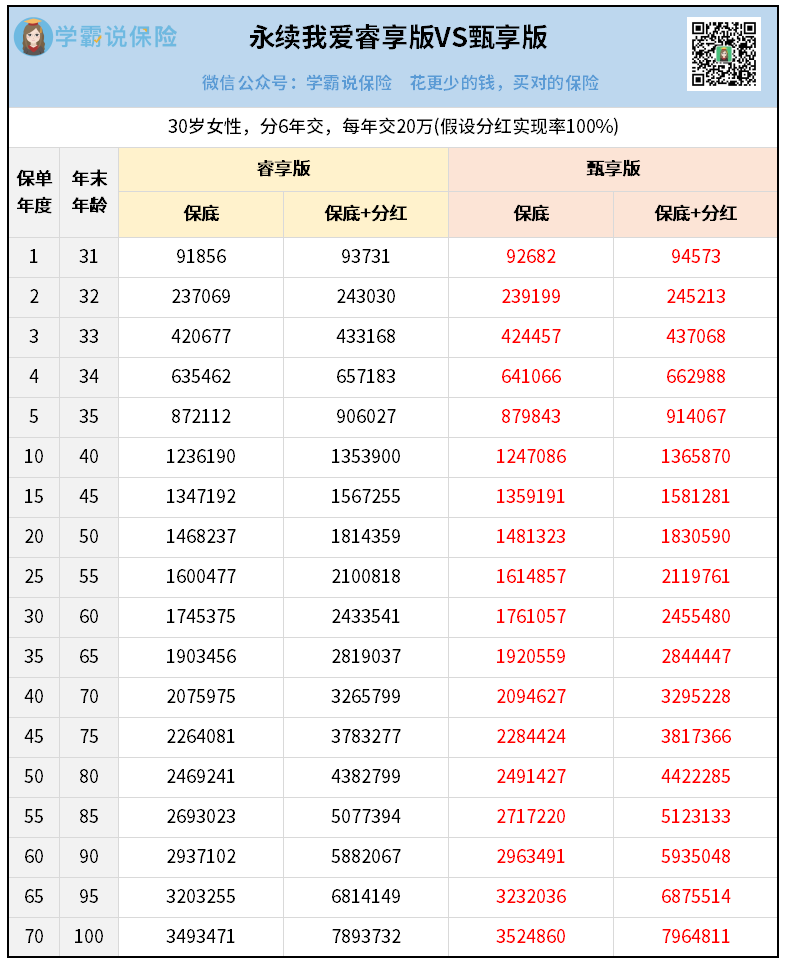
数据规律和3年交一样,甄享版的利益表现优于睿享版。
而且这次差距更大。
持有10年,就已经相差1万多。
持有30年,相差2万多。
如果拿到70年,差距会扩大到7万左右。
所以,快速总结一下:
打算趸交、4年交、10年交 → 两款一样,随便选
打算5年交 → 选睿享版
打算3年交或6年交 → 选甄享版
就这么简单,选对了,长期下来多拿好几万。
选错了,也不是亏,就是少赚了一点。
02
买分红险之前,一定要了解背后的保险公司。
毕竟分红会浮动,公司靠不靠谱,直接决定了你实际能拿到多少。
中意人寿的实力,是被很多人认可的。
先说股东——
中方是中石油,人人都熟。
外方是意大利忠利集团,1831年成立,穿越了两次世界大战,欧洲最大的保险集团之一。
一个是中国能源巨头,一个是欧洲百年老店。
两家世界500强,注册资本37亿,总资产超过2000亿。
这种组合,妥妥的顶配。
再说赚钱能力——
中意2025年全年净利润15.95亿,连续16年盈利。
近三年平均综合投资收益率7.13%,在行业里排在前列。
它重仓投的是京沪高铁、西气东输这类国家级项目,收益稳、安全高。
风险评级方面——
自2023年第二季度以来,已连续 13个季度获评AAA/AA级!
全行业拿到这个评级的公司只有个位数。
说白了就是监管眼里的“三好学生”。
最关键的是分红历史——
中意是少见的敢公开20年分红数据的公司。
2023 年之前,中意的分红实现率一直维持在 100% 及以上。
最近三年呢,因为监管有限高令,整体市场实现率都有回落。
但折算下来,中意这几年的实际分红水平依然在 3.2% 以上。
分红能力杠杠的。
03
永续我爱睿享版和甄享版,就像一对双胞胎,各有优势。
只要选对缴费期,就能选对产品。
不过,选产品只是买分红险的其中一小步。
具体怎么打理自己的闲钱,还要考虑很多方面的东西。
包括你的钱打算什么时候用,想定期用还是灵活用,现在能投入多少,能不能接受分红波动等等…
如果你拿不准该怎么规划,或者想根据自己情况来测算下不同产品的具体收益,可以来找我帮你做个方案看看。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


