



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
就是那款,带病能买也能赔的医疗险。
我们公司好多人都给家里爸妈买了,有些年轻人也给自己买。
我隔壁财务部有个小敏,最近还出险理赔了。
很典型的买完就赔,值得说说。
她本身有个乳腺结节,4a级的。
之前想买个百万医疗险,但不是直接被拒保,就是被除外,没买上。
等于她的健康保障一直处于“裸奔”状态。
听起来就很没安全感。
她说是啊,而且最近感觉有点不舒服,就想赶紧问问我有什么办法。
我让她把检查报告发我看看。
我确认过后,就给她推荐了众民保·中高端医疗险。
这个产品压根不问健康状况,哪怕得过癌症都能买。
关键是她的结节,一样可以正常保进去。
以后乳腺出问题,照样赔。
小敏听了很惊讶地问:
“那假如我明年就要做手术,也能赔吗?”
我说,过了等待期就能赔。
然后她就马上投保了。
后来我才知道,她刚过等待期3天就去复查了。
一复查,医生建议她马上手术。
手术很顺利,但病理结果提示,她得了浸润性乳腺癌。
好在是很早期的,预后比较好。
小敏就放心休养了一周。
回来上班后,她问我:
“刚过等待期就出事,保险公司会不会不赔啊?”
额…
如果买的是其他保险,的确很容易被怀疑骗保,有可能拒赔。
但众民保不一样。
它本身就允许带病投保,一般既往症都能赔。
我之前看过她的病历,完全符合承保条件。
所以我跟她说,放心,肯定能赔。
然后我就让她去找理赔部的同事,帮忙申请理赔了。
结果特别给力。
才一周,理赔款就到手了!
她住院总共花费4万1千多,医保报销了1万5。
自费的2万6部分,众安给全额赔付了。
为什么是全额呢?
本来,众民保2万以内是赔50%的,2万以上才赔100%。
但因为她的乳腺癌属于重疾,重疾是0免赔,统一100%赔付。
小敏说真的没想到,
临时买的保险都能用,还这么好用。
其实,是她太幸运了,刚过等待期就出险。
如果再晚几天买,等待期没过就手术,那也是行不通的。
所以保险还是应该尽快买。
特别是身体已经有了异常的情况下,更应该抓紧。
话说回来。
现在保险市场真的越来越好了。
你说如果是以前,得了个严重点的结节,想买医疗险那多难啊。
我最怕面对一些身体异常比较多的粉丝朋友。
当他们得知自己买不了保险时,那种深深的无奈和焦虑,也会让我很苦恼。
但现在好了。
因为有了众民保·中高端这种超“宽容”的产品,他们就能拿到一张保险入门券。
就有了实实在在的保护。
当然,有一点必须说清楚。
众民保确实可以带病投保,但并不是任何情况都能赔。
能赔的是一般既往症,如果属于五类严重既往症,就不能赔了。
哪五类呢?
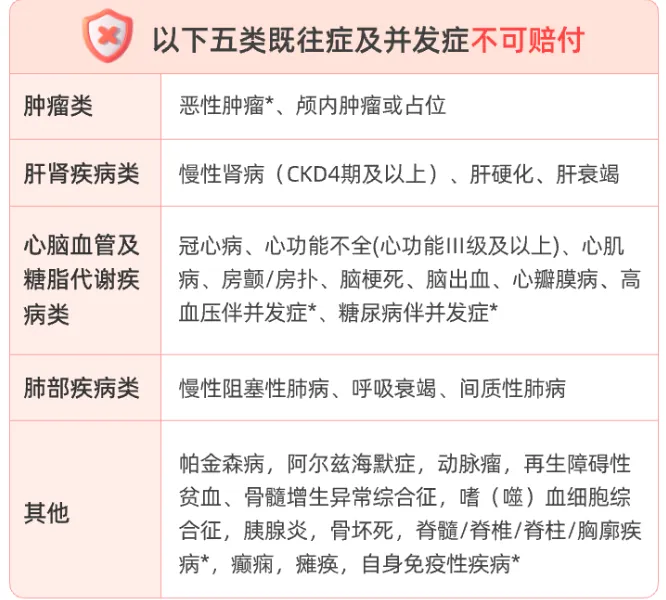
说到这个,经常有很多朋友问:
“除了高血压还有心脏病,还能保吗?”
“癌前病变能买吗,能赔吗?”
“肾功能不全算不算?”
可以说一千个人,就有一千种状况。
为了说明能不能赔的界限,众安保险还专门出了一份整整十页的文档。
不过,大多数普通人还是看不懂的。
那就最好别自己瞎琢磨了。
如果你想具体了解一下众民保·中高端医疗险适不适合自己,能不能赔,
可以直接和我1对1了解。
最好把体检报告、病历啥的发我看看,我就能给你做具体的分析。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


