



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
今年保险市场的消息,一条比一条炸。
先是保底预定利率1.25%的分红险提早落地,
再是众民保·中高端医疗险收紧保障,
就连一向佛系的定期寿险都要涨价…
这一连串的大动作,直接给咱们的钱袋子敲响了警钟!
因为早点买和晚点买,真的差别太大了。
今天我就好好讲一下,2026年保险的重要变化。
再把现在必须抢着上车的好产品列出来,千万别错过!
01
今年,理财圈第一个最大的瓜:
中英人寿的一款分红险,直接把预定利率干到了1.25%,刷新了行业最低记录。
不止它,还有多家头部保司也提前储备了1.25%分红险。
想想还真恐怖——
才不到两年,分红险的预定利率就从2.5%一路跌到2.0%、1.75%、1.5%…
现在,砸到1.25%了。
意味着写进合同的,100%能到手的“保底收益”,越来越薄了。
为什么会这样?
主要还是市场利率一直在往下溜,安全+高收益的时代早就没了。
未来的分红险,趋势一定是“低保底+高分红”。
毕竟保险公司也需要保护自己。
因为分红险的保证收益,对于保司来说是一笔负债,以后要还的。
只有减轻负债,才能更好去做投资。
还有,保险是一门长期生意,
要想保证兑付,现在给出的承诺一定不能太高。
所以监管一直在引导市场,要理性发展。
但对于我们普通人,最关心的肯定还是:
怎么才能买到最好赚的产品?
答案只有一个,趁早下手。
现在市场上还剩少量1.75% 预定利率的分红险,
仔细挑挑,还能摸到高收益的尾巴。
比如下面这款一生中意福享版,堪称现在分红险的天花板:
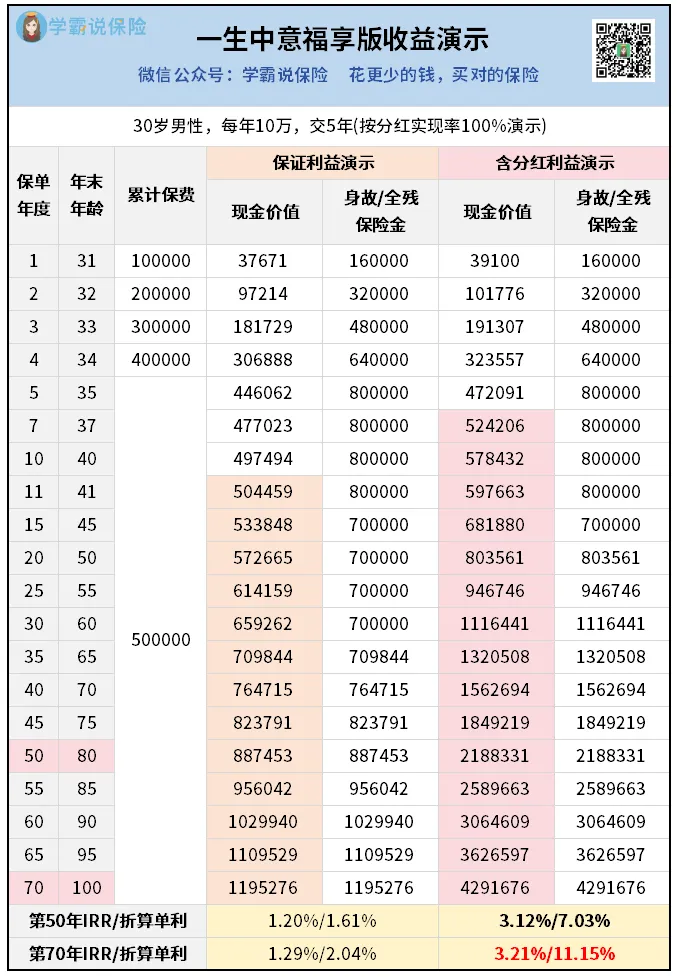
如果按100%分红实现率算——
持有20年,保单价值超过80万,赚了30万+;
持有40年,保单价值突破150万,躺赚100多万;
要是持有到100岁,保单价值能破400万,IRR突破3.21%,折算单利超过10%。
但要注意:
分红是不确定的,实际收益要看保险公司的投资表现和分红意愿。
所以买分红险,一定要看保险公司。
这款一生中意福享版,背后保司是中意人寿,口碑绝了——
不仅股东有实力,公司经营稳定,投资能力强,
而且历史分红实现率数据也很好看,看了都安心的那种。
如果你想深入了解这家公司和它的产品,可以来找我拿更多的资料。
02
第二个大事,众民保·中高端医疗险3月16日就要升级到2026版了。
这款产品我一直很推荐。
因为它“免健康告知、一般既往症也能赔”,是很多带病体的救命稻草。
但要注意,新版的变化太大了。
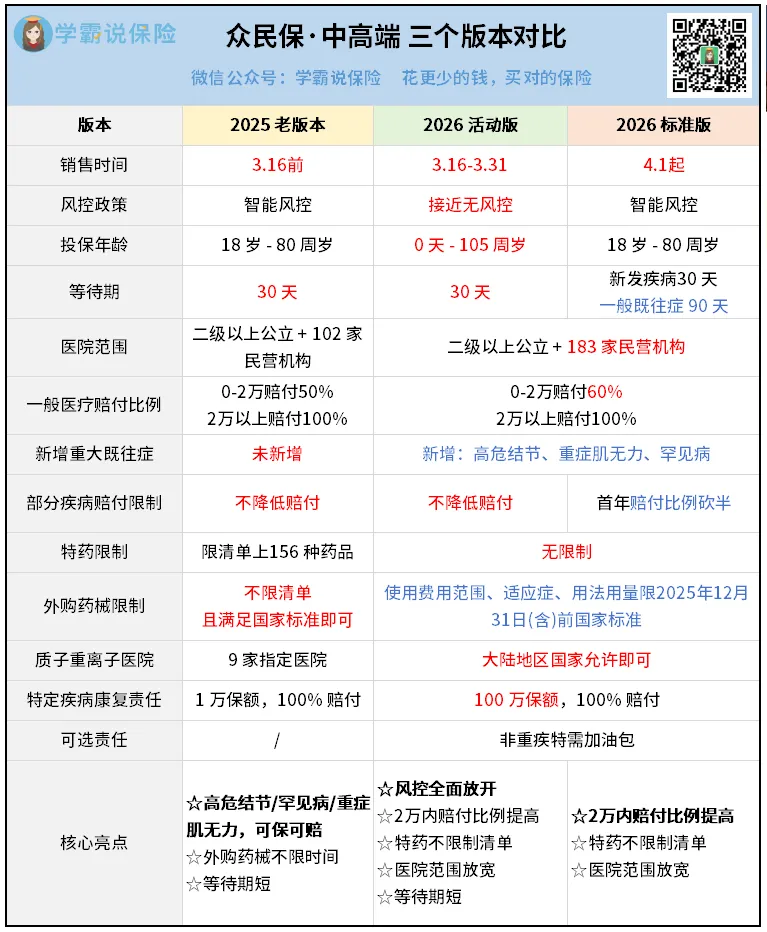
最大的调整是严重既往症变多了。
以前,4级以下结节、没恶性描述的,基本都能保能赔。
新版直接规定,4级及以上结节、大于8mm肺结节,一律免责。
还有罕见病,以前只免渐冻症,以后对上百种罕见病免责。
重症肌无力,也被新纳入免责名单。
另外,像良性肿瘤、息肉、结石等等8类常见病,首年报销比例直接打五折。
还有,一般既往症的等待期,也从30天延长到90天。
种种变化,都在告诉我们:
极致宽松、能买又好赔的医疗险,正在收紧保障!
保险公司这样做,是因为被羊毛党薅怕了。
宁愿少收一些保费,也要保证产品的长期运营。
但对本身就有疾病异常的人来说,损失就大了。
所以,如果你有高危结节/罕见病/重症肌无力,
一定要趁早上车3月15日之前的老版本,这是最后的机会。
如果没有,可以考虑等多几天,
3月16日到31日有个“活动版”——
等待期不延长,部分疾病首年报销也不打折,还能享受升级的好处。
重点是,全面放开风控和投保年龄。
家里有老人小孩,或以前被风控拦过的,要利用好机会。
03
第三个暴击,一向很稳很低调的定期寿险,也要全面涨价了。
为什么要涨呢?
一个是保险公司的赔付率走高,赔太多了,撑不住。
另一个是政策影响,定期寿险不再享受增值税免税待遇,成本就高了。
估计涨幅有10%左右。
假设30岁的人买,一年大约涨价100块。
虽然不算很多,但趁着更便宜的时候买,当然更好。
目前市场上还有最后一批地板价产品。
重点推荐这三款:
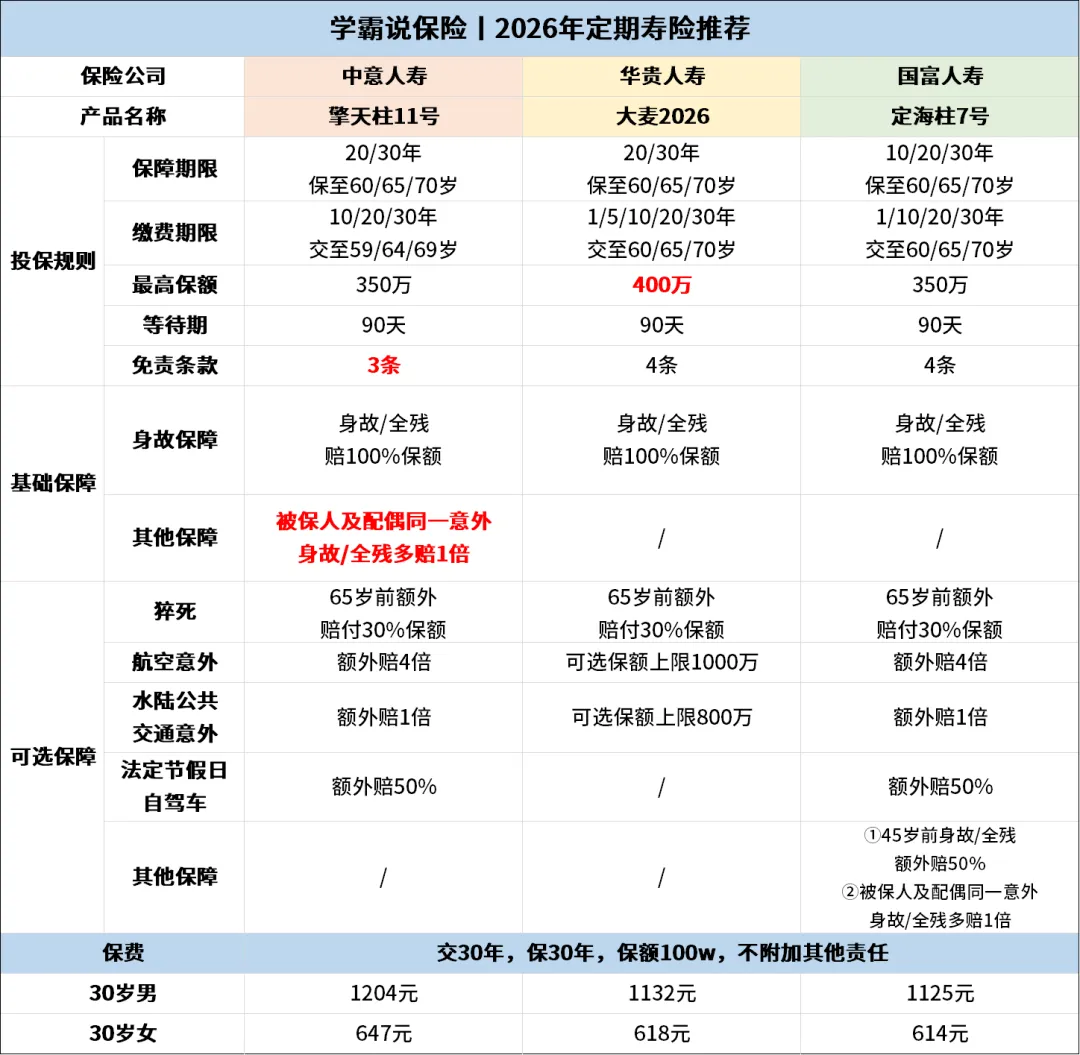
这几款保障全,价格低,性价比都很高。
想要免责条款宽松的,可以选中意擎天柱11号。
想要极致省钱的,可以选定海柱7号。
想要最高保额,或健康告知宽松的,可以选大麦2026。
04
2026年的保险市场,正在加速洗牌。
分红险保底越来越低,医疗险保障越来越紧,定寿价格越来越贵。
每一个变化,都是行业在低利率、高赔付压力下的无奈调整。
对保险公司来说,这是理性的选择。
但对我们来说,就需要快速的抉择。
因为好产品不等人。
尤其是在这种新旧交替的关键节点,有可能你今天刚看中一款,明天它就不在了。
为了避免错过后悔,建议尽快行动。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


