



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
今年两会有个关键信号——
央行行长潘功胜表示,今年将灵活高效地运用降准降息等多种货币政策工具。
划重点,降准降息!
这意味着,你放在银行的钱,利息可能会越来越少…
正好最近我整理了一份全国各大银行存款利率表。
想存钱的,可以对照着看看。
不过说实话,银行存款利率是真的有点太低了!
如果想要锁定长期收益,可以看看我后面准备的3个高收益方案。
01
先上干货,各大银行定期存款利率,我给你们扒清楚了:
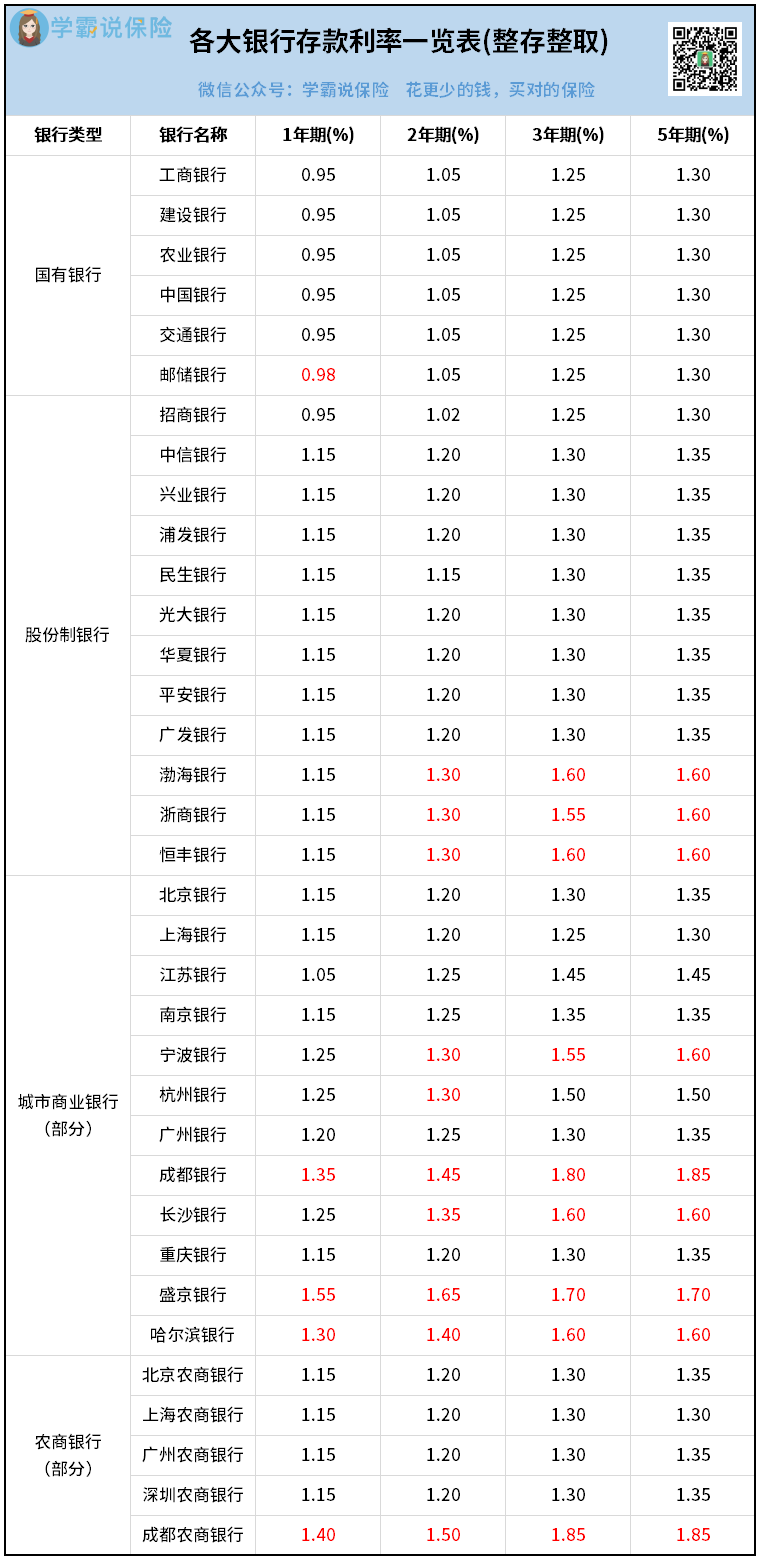
1)国有六大银行
大家最常用,但利息也最扎心。
一年期全部跌破1%,最高的邮储银行也才0.98%;
三年期1.25%,五年期1.3%。
意味着10万块放进去,5年之后,也只有6500块利息而已。
2)全国股份制银行
利息稍高一点,性价比不错。
一年期可以给到1.15%,五年期大多有1.35%。
最高的是恒丰、浙商、渤海这3家,五年期达到1.6%。
3)城商行/农商行
部分银行可以给到更高。
比如盛京银行,一年期最高就有1.55%,两年期、三年期分别有1.65%、1.70%。
成都银行也很突出,三年期有1.80%,五年期有1.85%。
比起国有大行确实高出一截。
但无论哪家,都全部是1字头了。
不知你们看完是什么感受?
我就觉得很唏嘘。
忍不住开始怀念几年以前,那个遍地都是3%的时代。
高利率,真的是一去不复返了
现在,如果你的钱全部放在银行,就必须接受两件事:
一是当前收益低,拿到手的利息太少。
二是未来收益也没保障,存款到期后如果再存,利息大概率还会更少。
银行存款,已经很难用来实现财富增值。
银行存款的最大优势,还是用来存短期资金,想用就用。
比如一家人的生活费、孩子两三年内的学费等等。
但如果你有一笔钱,5-10年后才会用的,
最好选择可以锁定长期利率、能复利增值、收益更高的理财工具。
02
目前跟银行存款一样安全的,除了国债,就是储蓄保险了。
储蓄保险,刚好可以和银行存款“互补”。
存款管短期,保险管长期。
存款利率随时变,保险利率“一键锁死”。
目前比较好的储蓄保险,预期收益最高能做到3.5%左右。
不过储蓄保险种类有很多,我重点推荐3种。
分红型增额寿险——
增额寿最大特点是终身复利增值,钱越滚越多,还能灵活支配。
而分红型的增额寿呢,就多了“分红”的加持,有机会博取更高收益。
假设30岁男性,每年存10万,交5年:
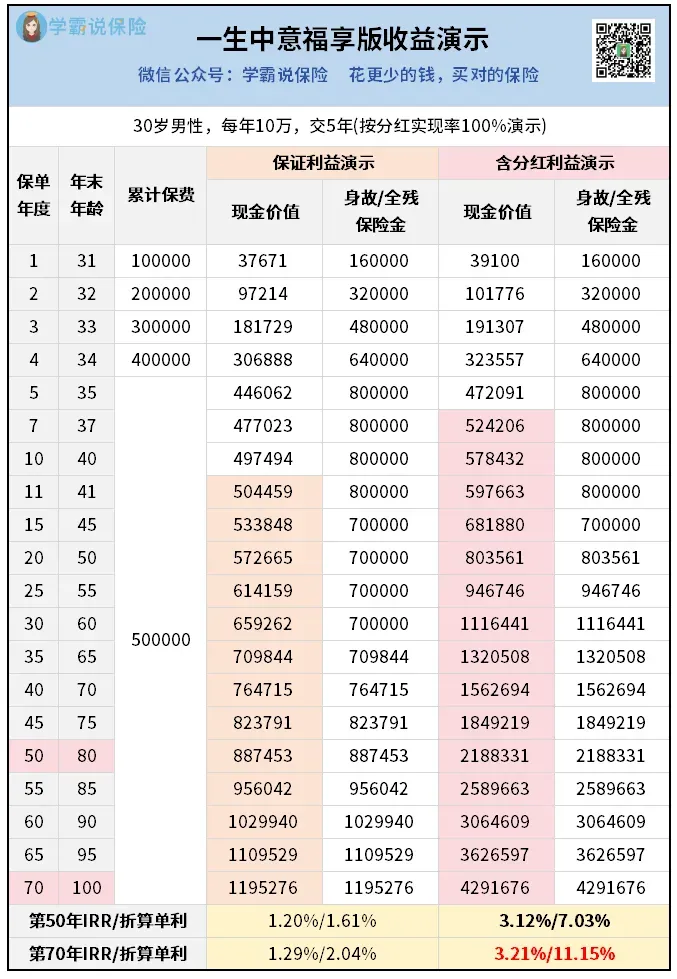
保证部分的收益:
长期来看,保底能拿到复利接近1.3%的收益,换算为单利有2%左右。
比起银行定期,稍微好一点。
但真正的收益,还要加上分红。
假设分红实现率100%——
持有20年,保单价值超过80万,赚了30万+;
持有40年,保单价值突破150万,躺赚100多万;
要是持有到100岁,保单价值能破400万,复利IRR有3.21%,折算单利超过10%。
这些钱,都是活钱。
比如你孩子18岁,每年取5万出来当学费。
孩子30岁,一次性取20万出来当彩礼。
自己60岁退休,每年取3万出来补充养老。
没取完的,留在账户里面继续增值就行。
一句话:
存进去的是50万,拿出来的是一个随时能用的“小金库”。
当然具体存钱金额很灵活,可以自主决定。
分红型快返年金——
如果你想像银行吃利息一样,每年领一笔钱出来花,这个最适合你。
比如30岁男性,一次性存50万:
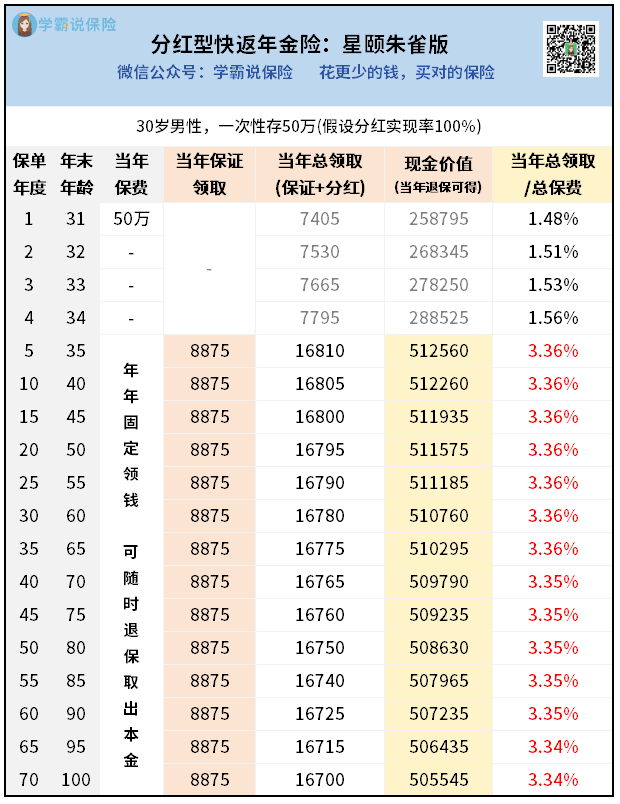
从第1年开始,他就可以年年领分红。
如果分红实现率达到100%,就有7000多。
第5年开始,除了每年的分红,还可以固定领一笔年金8875元。
加起来,一年大概有1.6万+(含分红)。
相当于每个月多赚 1400 块零花钱。
给孩子报兴趣班、自己买件新衣服、周末带家人吃顿好的,全够了。
而且这笔钱除以保费,等于3.36%!
关键是,这笔钱可以活多久领多久,打造一份终身的被动收入。
另外,除了领走的钱,
他账户上的现金价值,也一直在50万以上。
如果有需要,这笔钱随时可以退保拿回去。
关键是一点也不用怕大环境波动。
因为快返年金的保证收益是固定的,能锁定长期利率,省心。
对了,这种保险的投入方式很灵活。
门槛够低,1万起投,分3年、5年、10年投也可以。
想知道怎么个投法收益最高?
过来找个专业的理财规划师帮你做个表格,就马上清楚了。
分红型养老年金——
养老年金,就是专门拿来养老。
它和快返年金的最大区别,是领取时间会晚一些,通常55岁以后才领取。
以40岁女性,年交20万,交5年,55岁领钱为例:
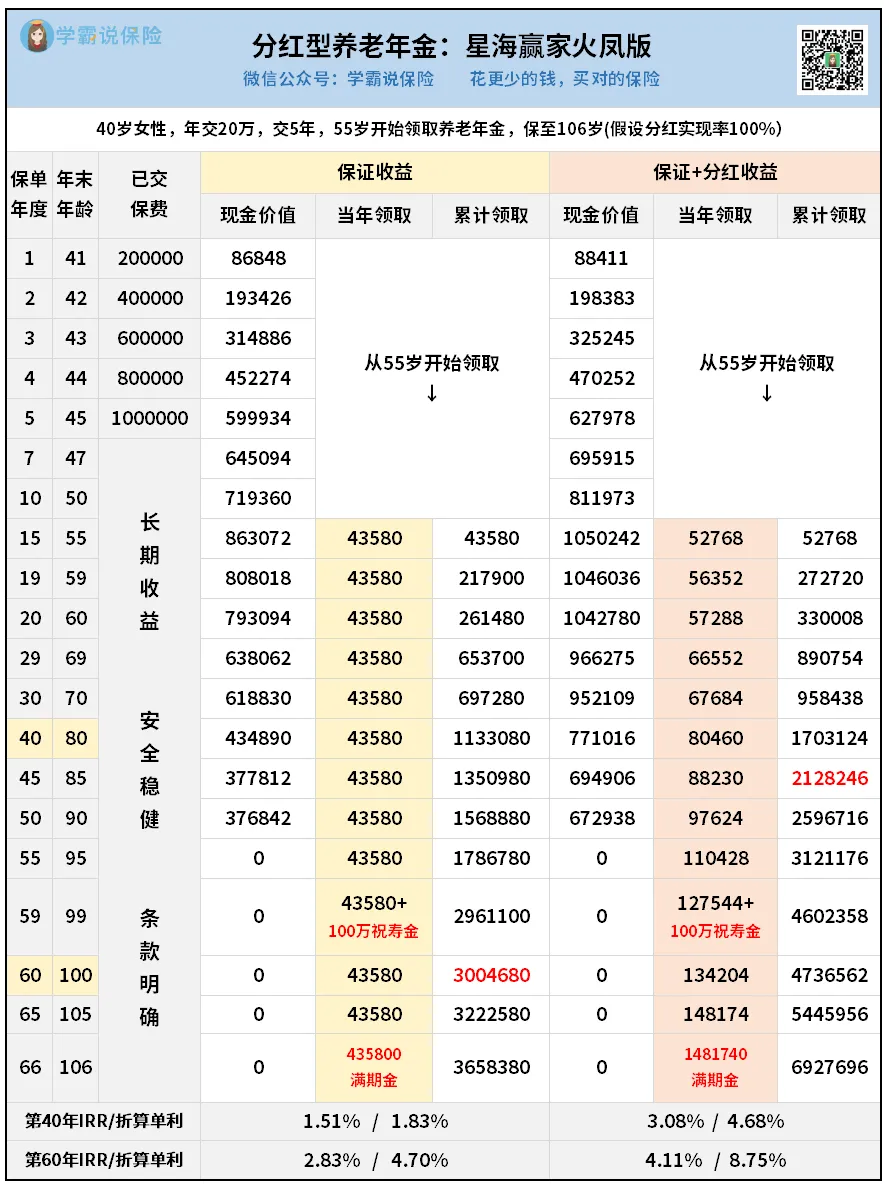
因为是分红型保险,收益就分为2部分。
先看保底——
55岁开始,每年都能领43580元。
一个月有三四千块,再加上原本的社保养老金,日子就过得挺滋润了。
再看含100%分红的总收益——
55岁开始,每年预期能领5-14万元,一年比一年多!
这种设计,你就不用担心通货膨胀。
越活越有钱,越活越开心。
要是一不小心活到个100岁,收益率就会非常惊人。
IRR轻松突破4%,折算单利超过8%。
就算保守一点,活个80岁,IRR也在3%以上。
当然,前提是分红实现率做到100%。
至于能不能实现,要看保险公司的表现。
建议下手之前,一定要看清楚是哪家保险公司、历史分红表现怎么样。
03
面对利率下行,
有的人只是被动等待,眼睁睁看着利息缩水。
有的人就会主动突破,寻找更好的保本理财工具。
今天介绍的几种储蓄保险,共同点就是:
锁定长期利率,永远不用担心降息。
如果你也想要一份稳稳的幸福,建议趁早安排。
想知道怎么投入会更合适自己,具体收益又有多少的,可以来找我。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


