



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
养老金市场真的要变天了——
复保5大爆款年金,9月30日后停止录单
大家慧选2026,额度卖完即止,最迟9.30
长城明爱金彩D款,投保年龄收紧到50岁
……
扎堆调整,原因是保司要切换第四套生命表了,一大批旧产品即将集体退出。
以后的新产品,每年领的钱可能会少8%到10%。
30年下来,至少损失一辆车。
那为什么换个表,影响就那么大?
如果想赶在月底之前上车,现在还有哪些高收益养老金值得买?
01
生命表,其实是保险公司的“定价账本”。
它记录了最新一代的人,大概能活到多少岁。
第四套生命表显示,以后的人活得更久了:
男性预期寿命多了2岁,女性预期寿命多了1岁。
对保险公司来说,发钱的年头变多了,摊到每一年发的钱,肯定就要减少。
那哪些人受影响最大呢?
第一类是40-50岁,甚至快要退休的人。
因为我们是现在交钱,增值一段时间后,老了再领钱。
假设同样是60岁开始领钱——
30岁买,钱能滚30年,复利足够多,那生命表切换的影响就相对小些。
40-50岁买,钱只能滚10-20年,复利时间短,就会感觉到手的钱少很多。
所以,如果你的年纪已经偏大,最好还是买旧表产品。
第二类是女性朋友。
女性本身就能活更久,预期寿命已经达到89岁,而男性还不到85岁。
另外,女性领钱时间也早,至少比男性早5年。
这样一来,女性实际领钱比男性要多10年左右!
哪怕每年少领1万,10年累计就少10万了。
所以这个损失,女性明显是更大的。
如果你在40岁以上,又是女性,那就更是双重损失。
最好趁早好好研究下怎么规划养老了。
02
时间紧,我们直接来看产品。
我拉出了第一梯队的四款分红型养老金:
星海赢家火凤版、星海赢家青鸾版(计划1)、泰享年年、明爱金彩(非标体,计划2)。
下面从保证领取、含分红领取、现金价值三个维度来对比一下。
方案假设为35岁女性,一次性投100万,60岁开始领年金:
先看保证领取部分。
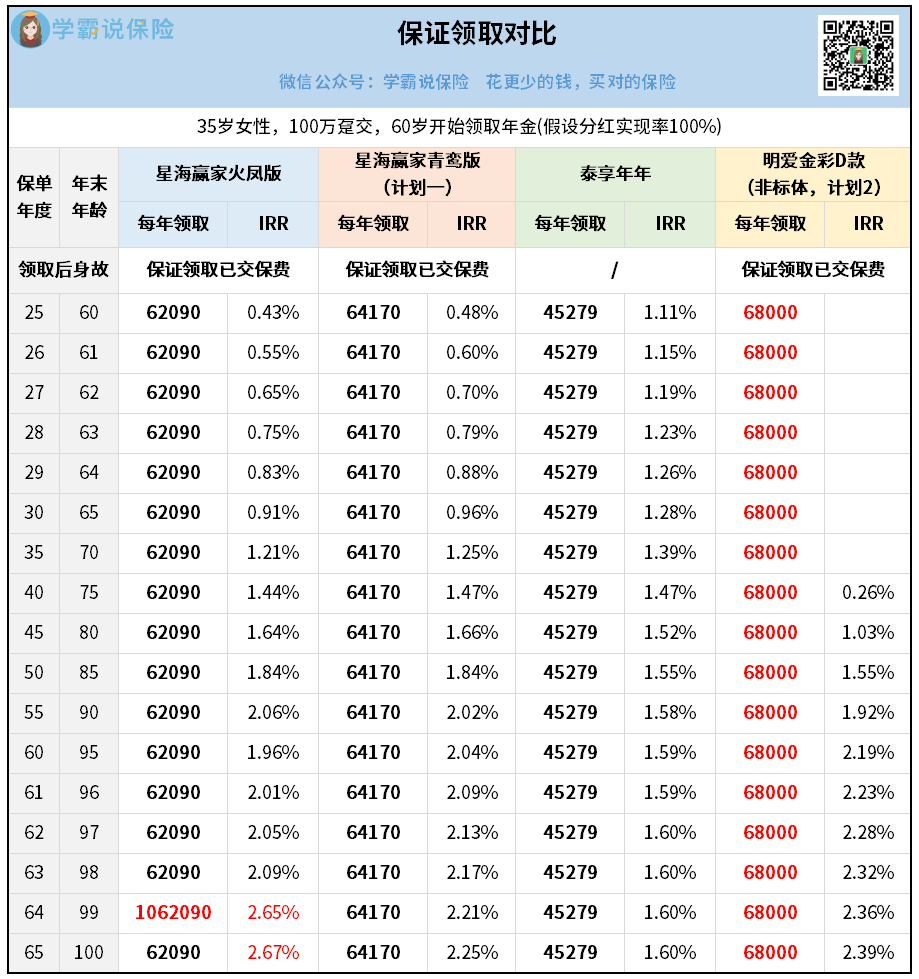
保证领取最多的是明爱金彩D款。
每年领取6.8万,比第二名星海赢家青鸾版还多出几千块。
怪不得是高领取的标杆!
而且明爱金彩D款很有特色,如果是身体欠佳的朋友投保,可以领取更多年金。
很温暖的关怀。
它有4个计划,我比较推荐计划二,因为可以保证领取保费,领取金额也高。
另外领取相对多的是星海赢家青鸾版(计划一)和星海赢家火凤版,分别能领6.4万和6.2万。
星海赢家火凤版的优势在于后期,99岁能额外再领一笔满期金,100万。
紧接着100岁的IRR能达到全场最高,2.65%!
至于泰享年年,保证领取只有4.5万,乍一看好像很低。
那为什么也会成为热门产品呢?
主要是它会从其他方面做出补偿,后面我再细说。
接着看看含分红领取部分。
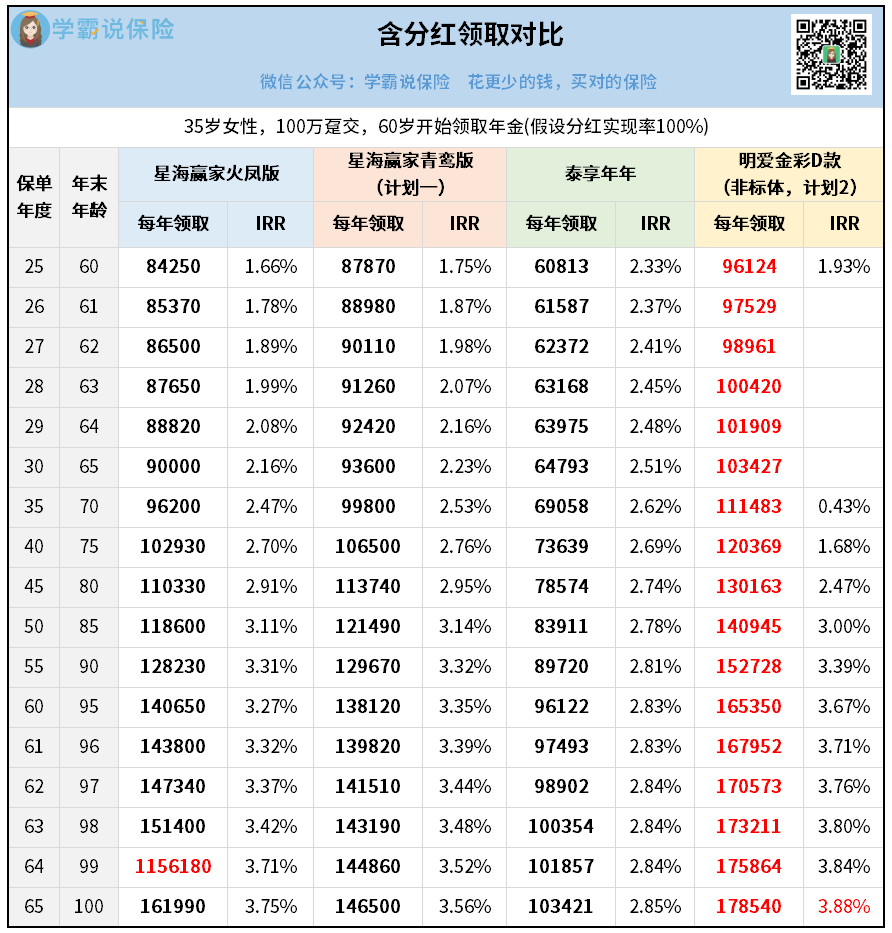
按照100%分红演示来看,四款产品的含分红领取(保证+分红)都是逐年递增的。
而且这次领取最突出的,依然还是明爱金彩D款!
原因很简单,保底高,分红也多。
第60岁就已经有9.6万,一直递增到100岁可以领17.8万,接近翻倍。
更让人惊喜的是,长期IRR达到3.88%。
这么高的数字,在低利率时代真的很稀罕了。
另外领取相对比较高的:
星海赢家火凤版,从8.4万一直递增到16.2万。
星海赢家青鸾版(计划一),从8.8万一直递增到14.7万。
相对来说,星海赢家火凤版后期增长速度更快,所以它的长期IRR也更高,能达到3.75%。
非常接近明爱金彩D款的水平。
最后再来看看现金价值。
现金价值,决定了这份保单的灵活性。
需要用钱时,就可以减保或者退保取出来。
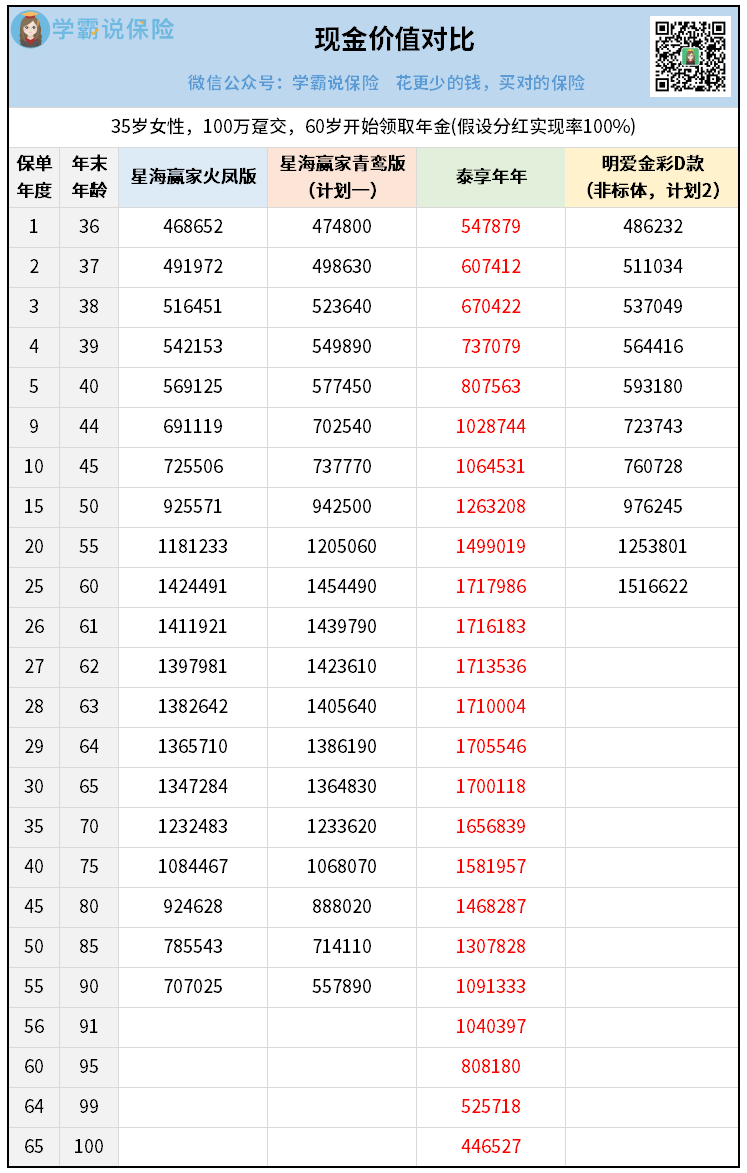
这一次,现金价值表现最好的变成了泰享年年。
前面我就说过,它的领取相对较少,但是它会通过现金价值来补偿。
泰享年年的现价,从第9年开始就超过保费。
而且直到领取年金三十年后,91岁的时候,它现价依然>100万!
等于说,这几十年领的都是白赚的。
如果91岁时,你认为赚得够多了,就可以退保拿回104万。
是不是很厉害~
跟泰享年年反差比较大的是明爱金彩D款,它的现价只持续到领取年金之前,也就是60岁。
60岁之后,它就只能享受高领取,不能再享受现价了。
所以说,很多东西都是平衡的。
总不可能样样都拿最好,那不公平。
但我们可以挑选综合比较优秀,而且你最在意的方面,它表现最突出就行。
好了,简单总结一下怎么选:
想要保底和分红都领得多,选明爱金彩D款计划2,对身体欠佳的人特别友好。
想要越老领越多,选星海赢家火凤版,长寿有奖励。
想要稳妥均衡,选星海赢家青鸾版计划一。
想要灵活性高,选泰享年年,急用钱能拿回更多。
03
很多人问,要不要赶在9月30号之前买养老金?
我的观点是要从需求出发。
如果你本身就有考虑规划养老,只是还没想清楚买什么产品、买多少,那现在的确是一个难得的窗口期。
与其等生命表切换之后,看着养老金缩水,还不如现在集中精力想清楚:
你想过怎样的晚年生活?
打算多少岁退休?每个月想领多少?
养老金是只想给自己花,还是说希望兼顾留一部分给家人?
每个人想法不同,适合的产品也不同。
如果你想根据自己的需求,1对1挑选到最合适的产品,或者想看看现在买和下个月买能差多少钱——
欢迎来找我帮你1对1量身定制个方案看看就知道了。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


