



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
有个粉丝说她40岁了,特别焦虑。
主要是上有老下有小的,最近跟队友吵架多了,体检还查出个乳腺结节来。
她就说,很怕哪天突然倒下…
于是她找了一家很出名的保险公司,做了套保险方案。
结果一算保费,居然每年要2万多。
她觉得太贵了,就想线上看看有没有更划算的。
确实,不同渠道买保险,价格有时候是能差出一大截。
今天我就借她这个例子,把40岁左右该怎么买保险讲透。
顺便给出一套超实用的方案,看看怎么省下一半的钱!
01
40岁这个年纪,真的挺难的。
身体开始走下坡路,但肩上的担子越来越重——房贷遥遥无期,孩子补习费越来越贵,父母去医院的次数也多了。
这种时候,负责赚钱的人最怕生病。
因为一场大病,就能拖垮一个家庭,这种风险谁也承受不住。
所以40岁买保险,核心思路就四个字:转移风险。
重疾险、医疗险、意外险、定期寿险这四样,就是转移风险的四道防线。
重疾险管收入损失
医疗险管看病花销
意外险管突发意外
定期寿险管生命无常
这四个配齐,最坏的情况就兜住了。
在这个基础上,如果手里还有一笔三五年用不上的闲钱,还可以给未来做做理财。
无论是储蓄备用,还是给孩子读书,或者给自己养老,都很有必要。
下面我就按这个思路,先讲保障方案,再讲理财方案。
02
保障部分,我挑了四款性价比很高的产品。
重疾险:
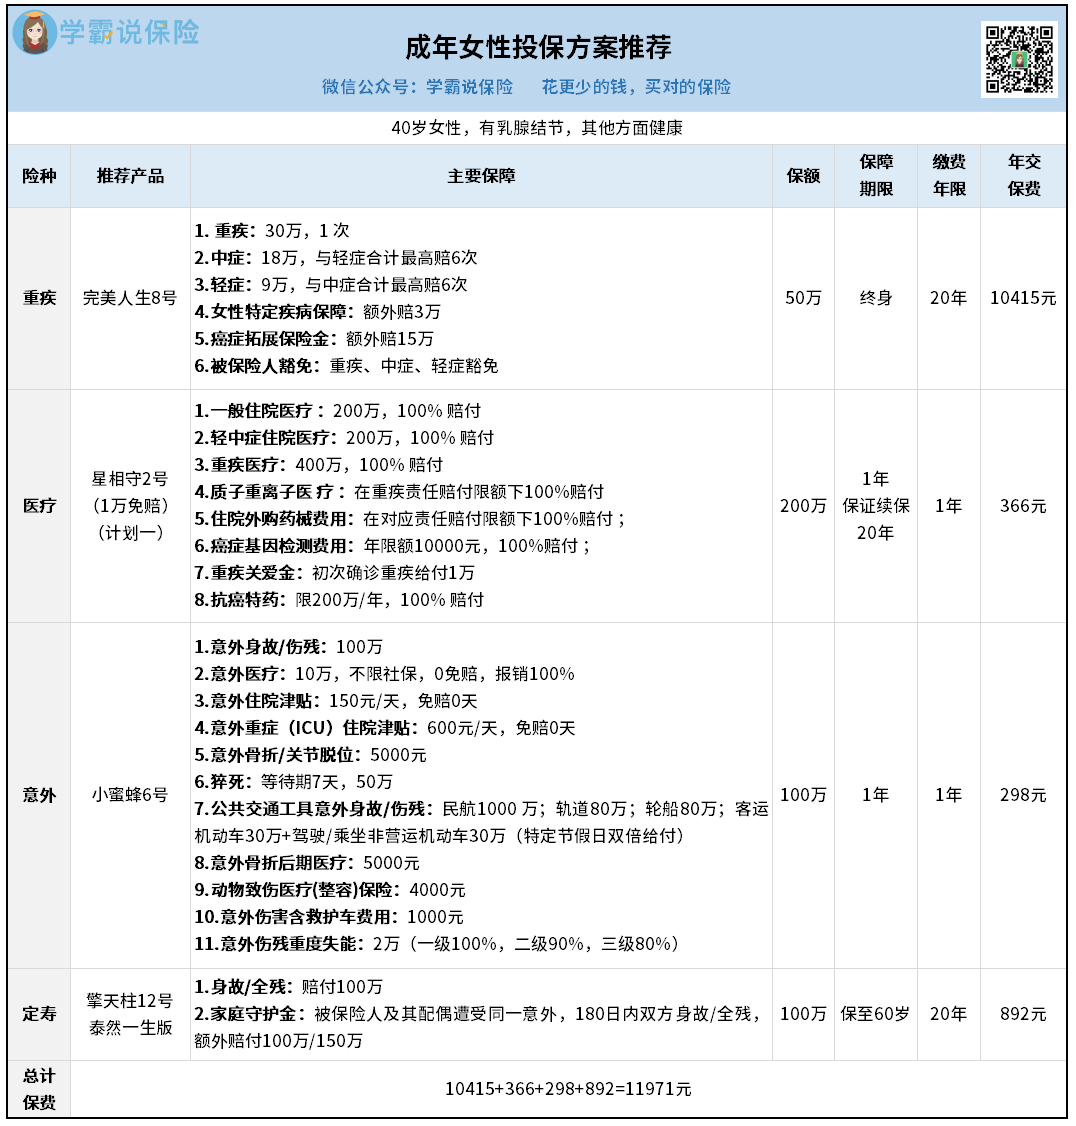
完美人生8号是一款很适合女性投保的重疾险。
主要因为它针对女性做了独一份的保障:
如果确诊卵巢癌、子宫癌、输卵管癌这些女性高发癌症,额外多赔10%。
还有很多女性担心的癌症风险,它也有专门加强赔付:
如果是先查出轻度癌症,后面再恶化为重度癌症,可以多赔50%。
这些特色保障属于自带的,都非常实用。
另外,它的理赔规则也比一般产品要宽松很多。
比如重疾赔付完之后,轻症和中症还能继续赔,而且没有间隔期、没有分组限制!
这样一份保单,拿到多次赔付的概率会更高。
40岁女性买50万保额保终身,分20年交,因为缴费期短,一年保费就会贵些,大概1万出头。
如果预算有限,还可以灵活调整保额。
医疗险:
星相守2号是我一直推的一款长期医疗险。
首先,它有个好处是保证续保20年。
这20年里,不管产品停售、还是生病理赔过,都一样能续保,保障不会断。
然后它的保障非常全面,属于天花板级别。
基础的就不用说了,保得只比别人多,不会少。
而且它的外购药保障,可以做到不限清单,100%报销,用药自由。
甚至连免赔额都可以自己选。
只想把钱花在刀刃上的,就选1万免赔;
希望花小钱也能报销的,就选0免赔。
40岁买,一年保费最低只要三百多块,性价比真的很高。
意外险:
小蜜蜂6号,畅销很多年的意外险系列。
重点关注意外医疗:
0免赔、不限社保、经社保报销后100%赔付。
比如摔骨折了去医院,用了进口钢钉,社保报完剩下的它全报。
价格也不贵,买顶配的尊享版,一年只要298元。
可以换来100万的身故/伤残保额,10万的意外医疗,50万的猝死……
一顿饭钱,带来一整年的安心。
定期寿险:
擎天柱12号泰然一生版,目前市面上性价比最高的定寿之一。
因为定寿的保障很简单,就是保最极端的风险。
万一人走了、全残了,就赔一大笔钱。
同样保障下,这款产品的保费是地板价,40岁女性、100万保额才800多块。
杠杆非常高。
这四款配齐,一年保费大概就一万出头,比线下省了一半还多!
而且,我们配的保障更多、更全。
03
理财方案
保障配齐了,我们再看看怎么攒“未来的钱”。
我给这个客户推荐了一款分红型增额终身寿。
逻辑很简单:
把钱放进去,除了有保底收益,还能博取更高的分红。
而且增额寿很灵活,什么时候取、取多少都比较自由。
假设一次性趸交100万(具体多少自己定,1万起投)。
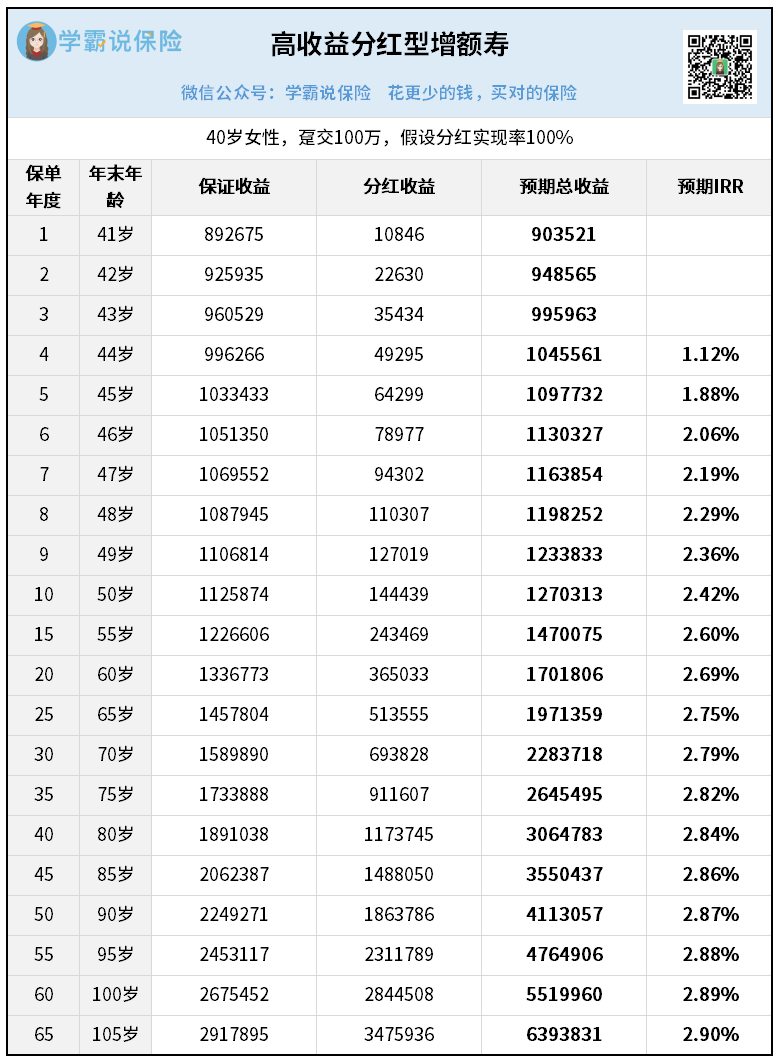
这款产品回本非常快,第一年就有了90万左右。
要是急用钱,可以先用保单贷出80%,然后保单照样正常增值。
算上分红,第4年保单价值就有了104万,超过保费。
第20年,保证利益有133万,算上分红有170万。
预期IRR已经达到2.69%。
后期收益还会越来越高,最高可以达到2.9%!
这笔钱可以怎么用?
举个例子。
如果60岁退休了,觉得社保养老金不够用,那就自己给自己补充。
一个月取800也行,取2000也行,完全可以自己把握。
噢对了,如果怕管不住手,还可以使用“约定减保”功能。
提前设置好哪一年领、领多少,就不用自己操作了。
当然,分红是不确定的,演示收益不等于实际到手。
但我们可以通过筛选靠谱的保险公司,来提高分红的稳定性。
想具体了解哪些保险公司安全可靠、分红实力强,可以来找我帮忙分析。
04
最后说几句
40岁买保险,核心就一句话:
保障打底,理财锦上添花。
先把重疾、医疗、意外、定寿这四样配齐。
有余力了,再考虑用储蓄险给未来攒一笔钱。
上面这套方案是我根据粉丝家庭情况配的,但每个人的身体状况、预算、家庭负债都不一样,适合别人的,不一定完全适合你。
具体怎么调、能不能过核保,最好还是找专业的人帮你看一眼。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


