



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
自从演示利率从3.9%降到3.5%之后,分红险市场有个新变化——
带有“终了红利”的产品,多了起来。
这类产品的最大卖点是预期收益很高,能接近之前3.9%时代的水平。
很多人就好奇了,凭啥呢?
其实秘密就藏在这个“终了红利”里面。
今天我就跟大家聊聊,终了红利是个啥,为什么它能让你多拿钱?
还有最重要的,它适不适合你?
首先,我们要了解两种最基本的分红方式。
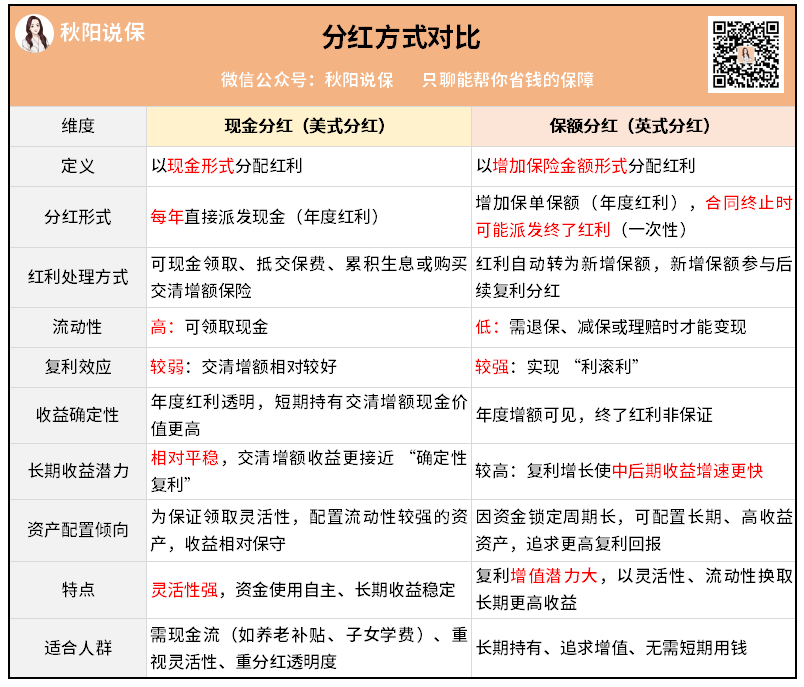
一种是现金分红,也叫美式分红。
每年保险公司赚了钱,直接以现金形式发给你。
你可以直接取走,也可以放着吃利息,还可以拿来抵扣保费,或者用来买更多的保额。
总之,钱到手了,你可以灵活处理。
另一种是保额分红,也叫英式分红。
每年分给你的不是现金,而是直接增加保额。
保额就像滚雪球一样,一年比一年大,而且继续参与下一年的分红。
有些英式分红的产品,把分红分成2部分:
①每年发一笔保额分红(属于年度红利)
②合同终止时,再发一笔额外的“终了红利”。
怎么理解这两笔钱呢?
我打个比方。
你在一家公司打工,平时每年公司会发一笔“保额分红”,相当于年终奖。
效益好就多发点,效益差就少发点。
多年之后你要离职了,公司还会再发一笔“终了红利”,等于散伙费。
这笔钱,虽然是最后一刻才能拿到,但平时每年也会记账。
区别在于,年度红利是每年都发,一发下去,就永远是你的。
而终了红利只是暂时记账,等到下一年还可以浮动,变高或变低都有可能。
直到你拿出来了,才会最终确定。
带终了红利的产品收益潜力会更高,原因有2个。
首先是终了红利可以放大长期收益。
它不像年度红利那样,每年一到时间就得发出去。
这意味着保险公司可以做长期规划,去投资周期更长、收益更好的资产。
比如买一些几十年的国债,收益肯定比5年、10年的要高。
其次,终了红利不用跟股东分。
对于年度分红,监管规定,至少要把可分配盈余的70%分给客户,股东可以分30%。
比如说,保险公司赚了一笔100万的利润。
如果是现金分红的产品,你可能就分到70万。
但如果是带有终了红利的产品呢?
这100万会拆分为2部分:
假设有30万是年度红利,按照7:3分,你可能会拿到21万。
另外还有70万留作终了红利,这笔钱不用跟股东分,全都是你的。
那两部分加起来,你一共能拿到21+70=91万。
所以,从分钱规则来看,终了红利对客户更加友好。
不过,你也要记得——
终了红利会长期浮动,理论上最终有可能为0。
今年账面上显示有2万,明年可能变成1万,也可能变3万。
最终收益是多少,很考验保险公司的长期投资实力。
所以我还是那句话,挑分红险的本质是在挑保险公司。
上对船很重要~
带终了红利的产品,优缺点都很明显。
长期增值潜力大,但不确定性更强。
那谁适合买这类产品呢?
我觉得你至少要符合2个条件。
一个是可以做到长期持有。
如果你的目的是养老,或者给孩子当教育金、婚嫁金,能持有10年、20年甚至更长时间,那就很合适。
持有时间越长,复利越久,终了红利的惊喜就越大。
二是愿意用流动性来换取高收益。
终了红利的流动性比较差,在减保/退保之前它就只是个账面数字。
如果你忍得住冲动,牺牲部分流动性,就有机会吃到高收益。
要是忍不住,选其他类型产品会更好。
说到底,终了红利就像一种“延迟满足”的奖励——
你愿意等,它就可能给你更大的回报。
如果你正好有一笔长期不动的闲钱,又愿意相信一家投资能力强的保险公司,那带终了红利的产品,值得好好看一看。
拿不准的话,可以找我帮你具体分析分析。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


