



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
低利率时代,增额寿成了很多人理财的首选。
主要是它可以终身锁定利率,太香了!
无论市场怎么波动,都能一直享受当下的高利率,又安全、又有高回报。
当然,也有朋友是刚开始接触,就有点犹豫。
最近听说分红险的演示利率即将下调,很想趁机早点上车…
但,就怕冲动买错了,将来后悔。
那我们就看看过来人的经验——
前几年买了增额寿的人,现在后悔了吗?
01
之前小红书有个帖子火了,问的就是大家买完增额寿后悔了没。
结果在评论区,还真有挺多人后悔的。
不过后悔的原因,各不相同。
有一种人,是后悔买少了。
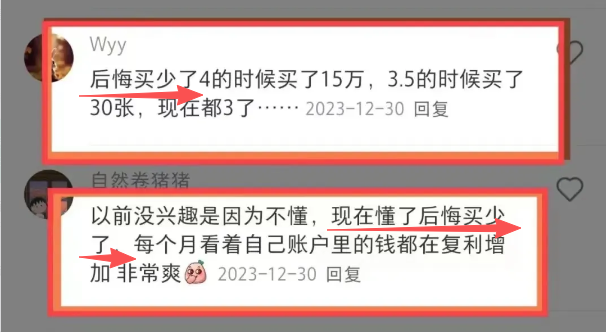
看,第一位网友就很典型。
在预定利率还有4%的时候,他只买了15万,可能是想着试试水。
等到3.5%时代,他知道该珍惜了,就赶紧又买了30万。
再等到只有3%的时候,他就更加后悔了——
如果当初买多点,该多好啊!
所以买增额寿,一定要做好规划。
你第一次锁定的,可能是未来几十年都无法重现的利率高点。
还有一种人,是后悔买晚了。
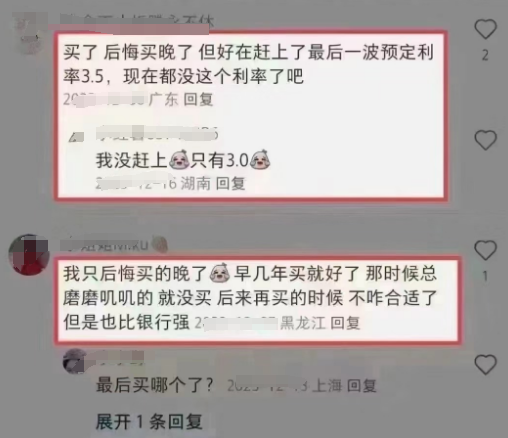
因为利率下滑,增额寿的收益一代不如一代。
买晚了的朋友,就总忍不住感叹,要是能早点买,就能多赚XX万了。
不过,同样是买得迟,
有的人是因为了解得晚。
这种没办法,能在了解之后快速上车,就已经很了不起。
但有的人是因为拖延。
比如上面第二位网友,墨迹了几年,估计都错过了两三轮高收益产品。
真是可惜呀。
好在,他最后还是觉悟上车了。
可能是因为他反复比较之后,发现增额寿就算调整了几轮,也还是比银行强。
当然,前提是长期持有哈。
如果是短期持有,买增额寿就会真的后悔。
比如这个网友:
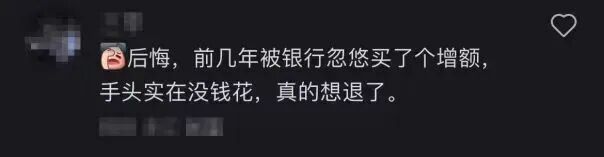
增额寿是一种中长期理财,通常要5年以上回本,后面才会迅速增值爆发。
他说被银行忽悠了,可能是银行没有告知清楚吧。
所以,我建议买增额寿的人,最好是拿5-10年以后才用的钱来买。
那样你就绝对不会后悔。
反而会享受长期增值的快乐。
02
人人都想买更早时候,更高收益的产品。
因为不同的复利,增值效果差别真的太大了。
我用100万为例,给你们看看不同复利下的收益差距:
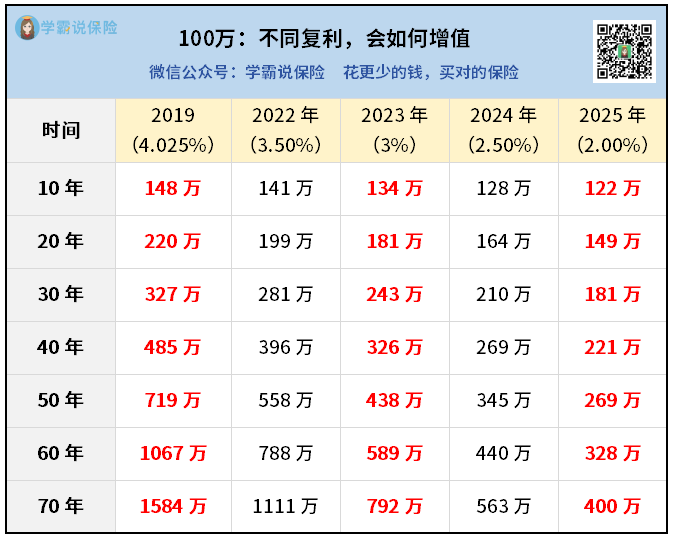
2019年买4.025%的产品,100万放个20年,就能增值到220万,翻了一倍不止!
到了3%时代,收益就少了一截,20年后只有181万了。
再到现在2%时代,同样想增值到181万,就要等多10年!
所以,从收益来看,增额寿还是以前的香。
那问题就来了,现在的增额寿还值得买吗?
先说答案,肯定是值得的。
因为时代不可能倒退,以前的利率虽然高,但你回不到过去,你只能往前看。
往前看的话,你现在买到的就是高点。
其次,现在固收型增额寿最高只有2%,是有点不够看。
但,我们还有另外一种选择——分红型增额寿。
分红型增额寿,保底+分红,最高预期能达到3%以上。
换一种思路,就又有机会从2%,跃升到3%。
3%的话,跟银行1%出头的利率比,是不是又高很多了?
所以,现在分红型增额寿卖得很火。
嚷嚷着要存款搬家的人,很多就搬到了分红险来。
不过,
分红险的演示收益很快就又要下调了,全行业最晚时间是6月30号。
但部分产品已经提前离场,越拔尖的,就越难留住。
03
下面推荐一款很火爆的分红型增额寿,堪称六边形战士——
投保门槛低
回本速度快
预期收益高
减保够灵活
公司实力强
过往分红稳
你很可能已经听说过它的名号,就是一生中意福享版。
来看个方案演示,假设30岁男性,每年存10万,交5年:
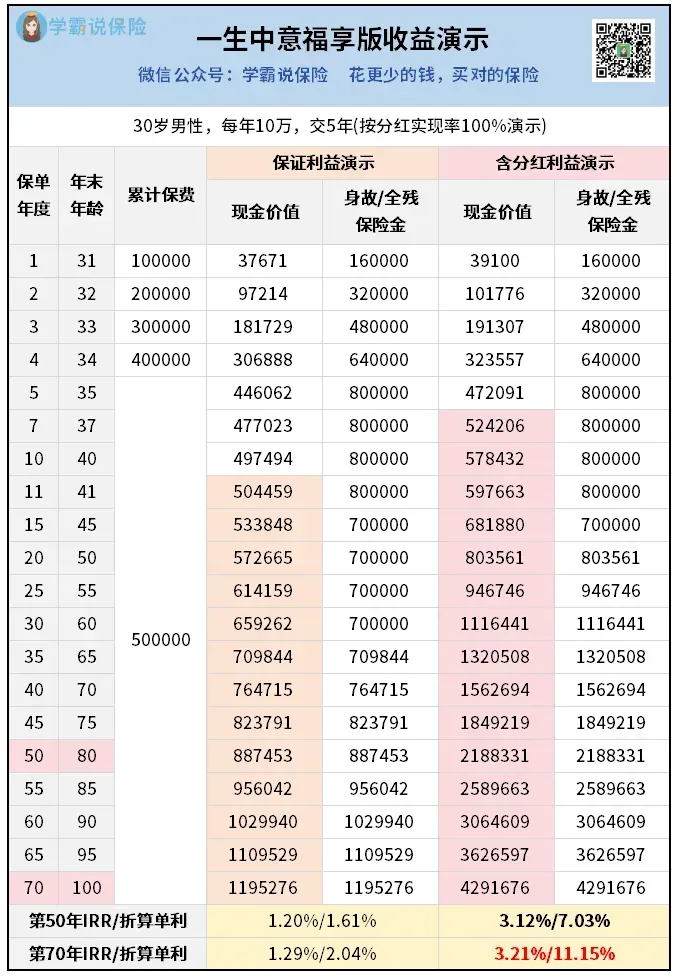
长期来看,保底复利接近1.3%,换算为单利有2%左右。
比银行定期要好不少。
但真正的总收益,还要加上分红,假设分红实现率100%——
持有20年,保单价值超过80万,赚了30万+;
持有40年,保单价值突破150万,躺赚100多万;
100岁,保单价值能破400万,复利IRR有3.21%,折算单利超过10%。
关键这些钱,都是活钱。
有需要的,就可以通过减保取一笔。
没取完的,还能留在账户里面继续增值。
它就像是一个很实用、收益又高的“存钱罐”。
另外,一生中意福享版背后的中意人寿也很优秀。
这是一家合资保险公司。
中方股东是中石油资本,央企大牛;
外方股东是意大利忠利保险,全球领先的保险集团,快200年历史了。
投资方面:
中意有自己的资管公司,依托中石油的资源,手握不少 “国运级” 项目。
比如京沪高铁,日营收能做到1亿元。
这种优质投资标的,就是中意长期、稳定派发分红的底气。
所以中意过往的分红成绩相当优秀!
在监管限高之前,分红实现率全部都超过100%,最高能达257%。
而近两年因为限高,全行业分红实现平均只有50%左右,
但中意依然还能做到83%和89%。
虽然说过去不能代表未来,但这些数据至少说明:
它的分红很稳,未来大概率也不会差!
所以,这样的好产品是最值得我们去珍惜的。
如果你对一生中意福享版感兴趣,想结合自己的投入情况来测算一下收益有多少,
可以找我给你1对1做个专属方案看看。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


