



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
当时为了省钱,她重疾险就买了保到70岁的。
但这两年,她75岁的老母亲经常说这里痛,那里痛的,她就要时不时陪着去医院。
医院去多了,她开始想:
“如果自己七八十岁得了大病,保险又过期了,那怎么办?”
她就来问我,重疾险能不能换成终身的。
我说,旧产品是不能改了,如果身体条件还好,可以考虑补充一份新的。
可惜她今年体检发现了不少异常,恐怕难了。
说实话,这种遗憾,我见过很多很多。
所以我一直都建议,重疾险最好一步到位,保终身。
保终身的好处很多,有一些你可能压根没想过。
首先,70岁后重疾的发病率,远远超出我们的想象。
我们行业有一份《中国人身保险业重大疾病经验发生率表》,以男性为例——
40岁,每1000个人,有2个得重疾。
50岁,变成6个;
60岁,变成14个;
70岁,变成31个;
80岁,变成59个;
90岁,变成106个……
看到没,到了70岁,大概每隔10年就翻一番,概率蹭蹭往上走。
如果重疾险只保到70岁,就好像你请了一个保镖,合同只签到70岁。
前面几十年你身强力壮,他也轻轻松松。
等你70岁,走路开始变得颤颤巍巍了,正需要人扶一把的时候,保镖却说合同到期了,拍拍屁股就走人。
这滋味可不好受吧。
还有一点,很多人以为70岁退休了,就没啥收入损失了。
却没想到,退休也意味着收入大大减少。
一旦生了重病,可能就要动用养老本,甚至需要儿女来救济。
万一孩子手头也紧,你说他救还是不救?
所以,70岁之后没了保障,真挺危险的。
只有保终身的重疾险,才能让我们的后半生都有一个安全垫。
其次,很多人觉得终身的太贵了,不划算。
那是因为大家忽略了,重疾险是有现金价值的。
现金价值,就是退保可以拿回来的钱。
虽然我不建议退保,但这笔钱就是属于你的,它放在那儿,可以随时用来救急。
定期重疾险,现金价值会很少,到期还会清零。
但终身重疾险,这笔钱会越来越多,可能会接近或超过你的保费。
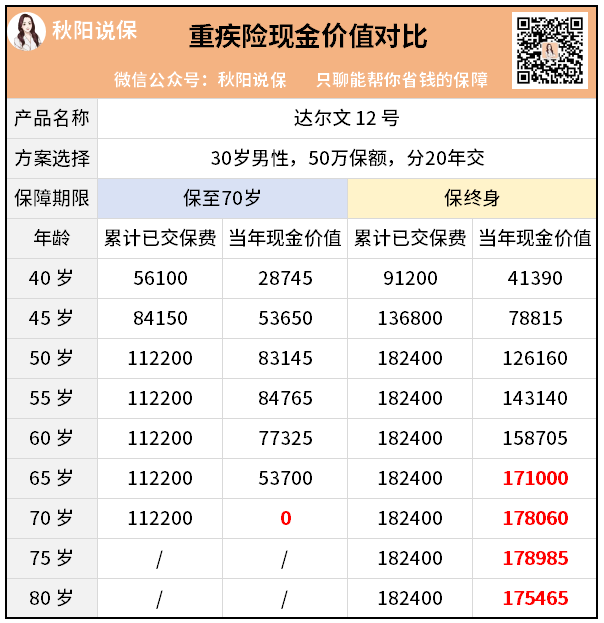
就拿现在很火的达尔文12号来举例。
30岁男性买50万保额,分20年交,保至70岁和保终身的区别——
保至70岁版:
现金价值最高也只有8万多,少于保费。
到了70岁,一分钱都没了。
保终身版:
到了70岁,现金价值有17.8万,非常接近总保费。
再到80岁,也还有17万+。
这个好处是什么呢?
如果你一直健健康康的,七八十岁还可以把“保费”拿回来。
就等于白白享受了保障,老了还多出一份养老备用金。
不管怎么看,都比定期的更划算对吧。
最后,再提一个很多人会忽略的点。
老了之后,重疾险可能是我们面对大病的唯一底气。
你可能想说,不对啊,不是还有医疗险吗?
这就是问题关键了。
现在我们随手都能买的百万医疗险,很难一直买到老,它的保障有限期。
比如现在,最长的就是保证续保20年。
那过了20年之后呢?
年轻的、健康的,或许还能再续一轮。
但年纪大的,或身体出现过问题的,就很难说了。
而且医疗险的保费会上涨,特别是六七十岁以后,一年可能要几千块、上万块,很多人会续不起。
那老了之后,又生大病怎么扛?
不就要靠年轻时买好的重疾险嘛。
得了重疾,赔一大笔钱,可以交医疗费、请护工、做康复、买营养品…
就不至于说要掏空家底来救命。
但前提是,你的重疾险要保终身,不然后面就总会有缺口。
只有终身的重疾险,才是我们对抗不幸的最后一道防线。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


