



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
以前总有担心说,众民保是1年期的,会不会不稳定啊?
你看看它是怎么卷自己的——
2022年,众民保普惠版上线,不用健康告知,得过癌症也能买。
2024年,众民保升级,赔付比例从80%拉到100%。
2025年,再次升级,外购药不限清单,质子重离子医院扩展。
2026年,众民保2026正式上线,把严重既往症也纳入了赔付!
一路升级,用实力宠粉。
特别是这次的众民保2026,我敢说,老客户看了都会偷着乐。
众民保2026这次升级,亮点很多。
先看看产品图:
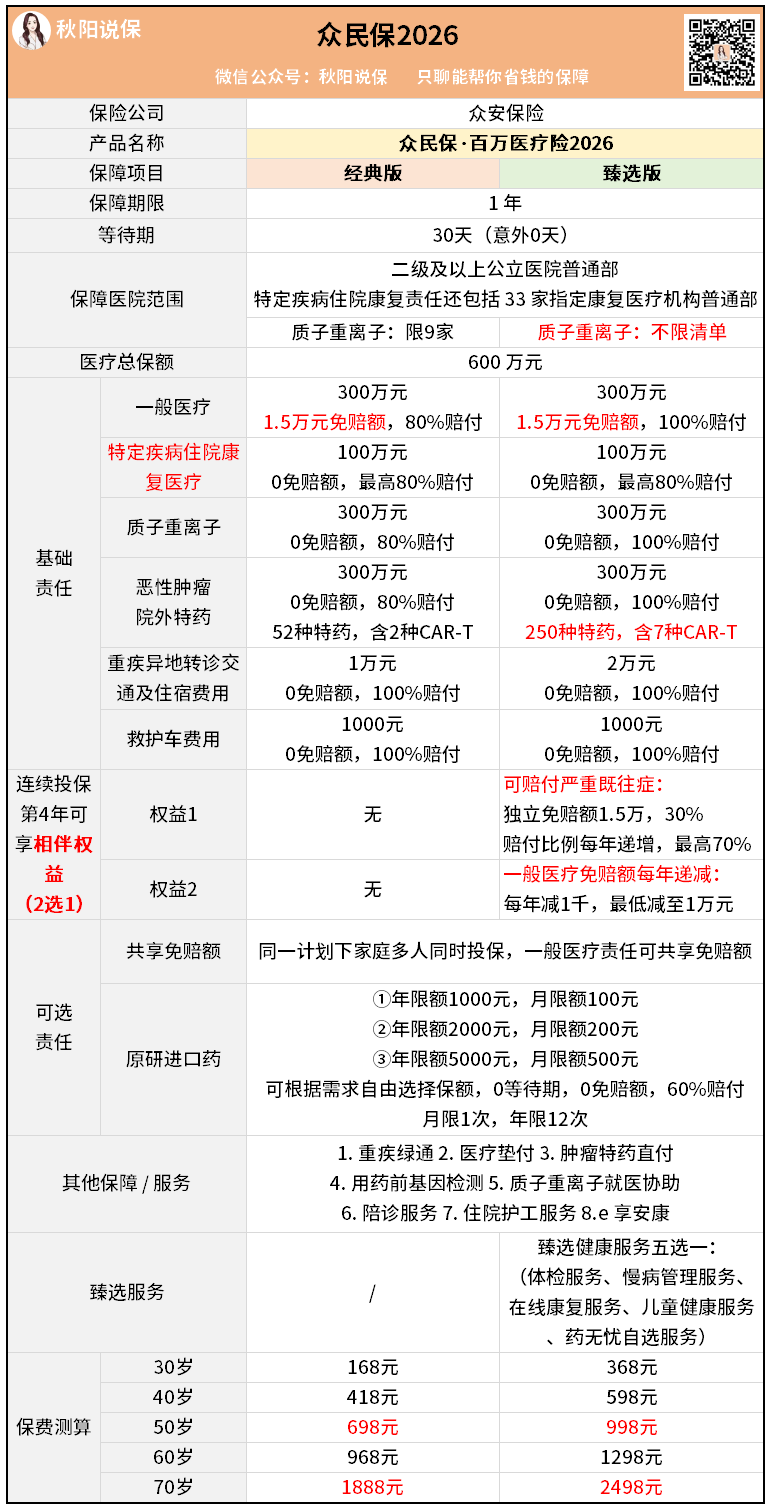
众民保2026有很多升级点,先说最戳我心巴的——
臻选版自带“相伴权益”。
名字很浪漫,意思是:
你和众民保系列相伴3年之后,第4年就可以享受老客户福利,二选一。
①严重既往症赔付
以前,所有医疗险对于投保前就有的严重疾病——
比如张三买保险前就有肺癌,买了之后肺癌复发、转移,都是明确不赔的。
保险公司毕竟不是做慈善的。
但众民保2026打破了这个惯例。
只要你连续投保满3年,第4年起,之前那些严重既往症也能赔了:
第一年赔付比例30%
之后每年递增10%
最高能到70%
以前是“你过去有啥大病我都不管”,现在是“你陪了我三年,你的老毛病我也帮你兜着”。
感不感动?
这种童话般的故事,居然写进了现实。
那有的人说,我以前没得过严重大病,这个不就没用了吗?
没关系,你还可以选第二个福利。
②免赔额递减
也是连续投保3年后,第4年起,每年免赔额可以降1000。
最低降到1万,就和常规百万医疗险打平了。
等于说理赔门槛越来越低。
对我们来说也是一个大利好。
除了相伴权益,众民保2026还有很多其他亮点。
免赔额下降——
从原来的社保内、社保外各1万,下降到“合并1.5万”。
举个例子。
张三住院自费花了2万,刚好有1万是社保内,1万是社保外。
按旧版的规则,没超过免赔额,1分不报。
但是新产品,就可以报销5千。
新增住院康复责任——
有些大病,住院三五天,康复却要三五年。
可惜很多医疗险,都不报销康复费用。
这次众民保2026,直接加了100万的康复保障:
对于脑卒中、严重骨折、恶性肿瘤等16种需要长期康复的大病,
0免赔,指定康复医院赔80%,公立医院赔60%。
臻选版质子重离子不限清单——
以前只能在指定的9家医院使用。
现在全国正规公立医院都能报,不限清单。
覆盖范围变大,可以就近治病,少折腾。
臻选版特药数量翻倍——
针对癌症的特药,从124种增加到250种,直接翻倍。
巨贵的Car-T药,也从2种增加到了7种。
部分年龄段变便宜了——
41-50岁:
经典版便宜了90块,臻选版便宜了100块。
61-70岁:
经典版便宜了110块,臻选版便宜了200块。
讲完升级,我也要客观地说说,众民保2026收紧的地方。
第一个是严重既往症的清单,变多了。
增加了3种疾病:高危结节、罕见病、重症肌无力。
买旧版产品,如果有这3种病,还是可以按一般既往症正常赔付。
但新版就不行了,要算作严重既往症,投保3年以上才有得赔。
所以,如果刚好有这几种病的,买旧版会更好。
第二个是既往症药品,增加了限制。
旧版产品,对既往症用药没啥限制,该报销的都报。
但众民保2026,就仅限2026年4月30日(含)前批准的药品。
假设张三一直都有心脏病,今年下半年上市了一种新的特效药,那他就无法报销。
说实话,这点是让人挺不爽的。
不过据统计,每年新上市的药品,大概只有1%-2%。
大部分疾病还是可以靠以前的药来治。
所以影响不是很大,就看你介不介意了。
最后。
众民保2026这次升级是很有诚意的,亮点很多。
尤其是“严重既往症也能赔”这个操作,真的打破了我的认知。
相信很多老客户都愿意为了这点,而长期买单。
只要老客户一直买,产品口碑就会越来越好,新客户也会越来越多。
这种正向循环,又会让产品更稳定、迭代得更好。
所以,众安是真的很会做医疗险。
信赖它的老朋友,不会被亏待。
如果你想了解下自己或家人是否适合众民保2026,可以来找我聊聊。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


