



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
目前高性价比的少儿重疾险,挺多的。
每年2000+,就能给娃一份终身50万的保障。
已经是地板价。
但现在新出了一款“小太阳1号”,更夸张——
50万保障,一年只需要1000出头。
如果同样花2000+,最多能赔125万。
看得我都想给两个娃再加一份了。
先来好好研究下。
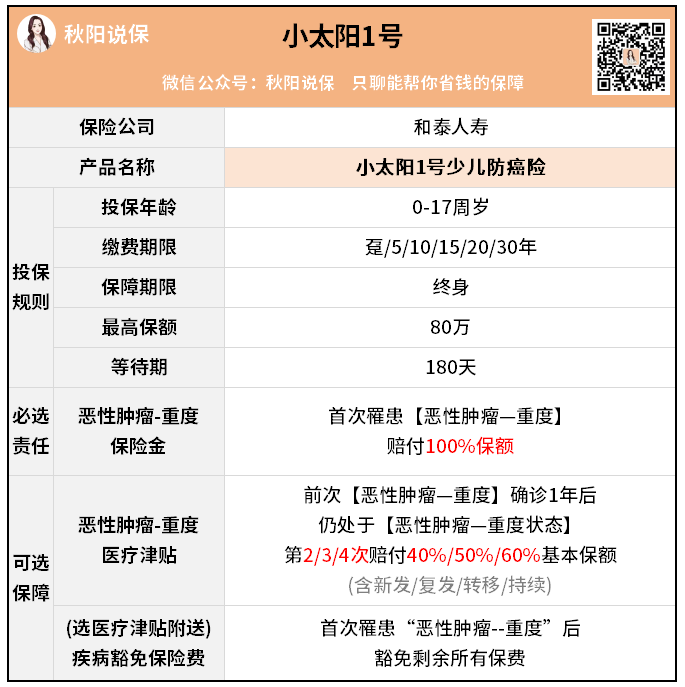
原来,小太阳1号属于少儿防癌险。
因为只保癌症,范围比传统的重疾险小,就会更便宜。
以前我很少推荐这种保险,怕保障不全,不够用。
但这次,我改观了。
首先,小太阳1号不是一般的划算。
别看它基础保障只有癌症,好像很单薄的样子。
实际上这一项保障,含金量很足。
因为癌症理赔在【重大疾病】中的占比,有70%以上。
另外,癌症的平均治疗费用最高可达80万,而其他重疾最高是20-40万。
可以说,
一份癌症保障,就解决了超过七成的大病风险。
那对应的保费,是不是也要占大头才对?
实际上——
0岁女宝宝,终身50万保额,分30年交。
防癌险:
小太阳1号,1055元/年
重疾险:
大黄蜂13号旗舰版,2225元/年
青云卫5号,2465元/年
等于小太阳1号只花45%的钱,就买到了70%以上的保障。
保险公司真的不会亏吗
当然,如果一款产品只是便宜,也不会太打动我。
小太阳1号真正厉害的是可选保障:癌症津贴。
能额外赔3次。
加上第一次,买50万,最多能赔125万。
和重疾险比起来,也很划算。
0岁女宝宝把必选+可选都配上,每年保费是2055元。
那总保费就是61650元。
6万换125万,杠杆比有20+倍。
而一般重疾险,同样设计最多只有10+倍。
更重要的,
小太阳1号的癌症津贴,理赔条件也比别人宽松。
因为癌症津贴的赔付,一般都包含癌症新发、复发、转移、持续4个状态。
那条款怎么定义这4个状态,就是能不能赔的关键了。
前3个,各家产品定义比较统一,没啥好比较。
第4个,“持续”就不太一样了。
一般重疾险的要求是:
病理报告显示首次病变部位仍然存在,且继续接受治疗。
可是,大多数癌症,都会尽量把病灶给切除。
切了之后,后面再去检查也照不出原来的肿瘤了,咋赔呢?
除非是极晚期的癌症,实在没法切了…
那也太惨了吧。
好在小太阳1号人性化很多,它只要求还在治疗,哪怕吃药也算!
这样理赔难度,就大大降低。
所以,小太阳1号不是只会卷价格的产品。
它的设计看似简单,但能解决我们对疾病的最大担忧。
不仅可以花小钱提高癌症保障,还有真正可以领到的癌症津贴。
这也是我认为它值得买的原因。
那怎么个买法比较好呢?
提供2种思路。
①已经买过少儿重疾险的,加一份小太阳1号
比如我有个客户,上个月给女儿买了50万的妈咪保贝爱常在。
其实她觉得孩子一辈子那么长,不太够用的。
但如果直接再买几十万,压力又太大了。
现在她就想通过加保小太阳1号,花个1000来块,直接把保障拉满到一百万。
②还没买/买不到少儿重疾险的,先来一份小太阳1号
有的人因为手头太紧,或者孩子身体不好之类的原因,就还没给孩子买重疾险。
但让孩子“裸奔”,实在很危险。
我建议至少要先拥有一份防癌险。
一方面,小太阳1号够纯粹,也够便宜,人人都买得起。
另一方面,小太阳1号健康告知很宽松。
被重疾险拒绝过的,都可以来试试投保。
但话说回来,只要有条件,最完美的搭配肯定还是——
少儿重疾+少儿防癌。
一个保全面,一个攻重点。
这样我们娃的安全防线,就很牢固了。
如果你想在有限预算内给娃做一套更好的方案,可以来找我聊聊。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


