



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
又开工了,这个年过得可真快啊!
大家拜年的红包、压岁钱,都收齐了吧 想好怎么打理了吗?
以前,很多人直接存银行。
但现在银行利息太少了,放着就等于“缩水”。
还不如把压岁钱存到既安全,又能锁定长期利率的储蓄保险中。
比存银行更有盼头,还能在未来翻个好几倍!
这几天,我们团队陆续做了很多套压岁钱方案——
有的灵活,方便随时用;有的收益高到吓人,直接突破5%!
我特意挑了3个分享出来,看看哪个更适合你家小宝贝?
01
珍姐是我们的老客户,宝宝刚满1周岁。
她今年代娃收的压岁钱,有2万多。
她决定不能再“充公”了,要认真给娃存起来。
找我们的规划师聊过之后,就想凑个整数,每年替娃存3万块,存10年。
她还没想好怎么用钱,就挑了个灵活的产品——
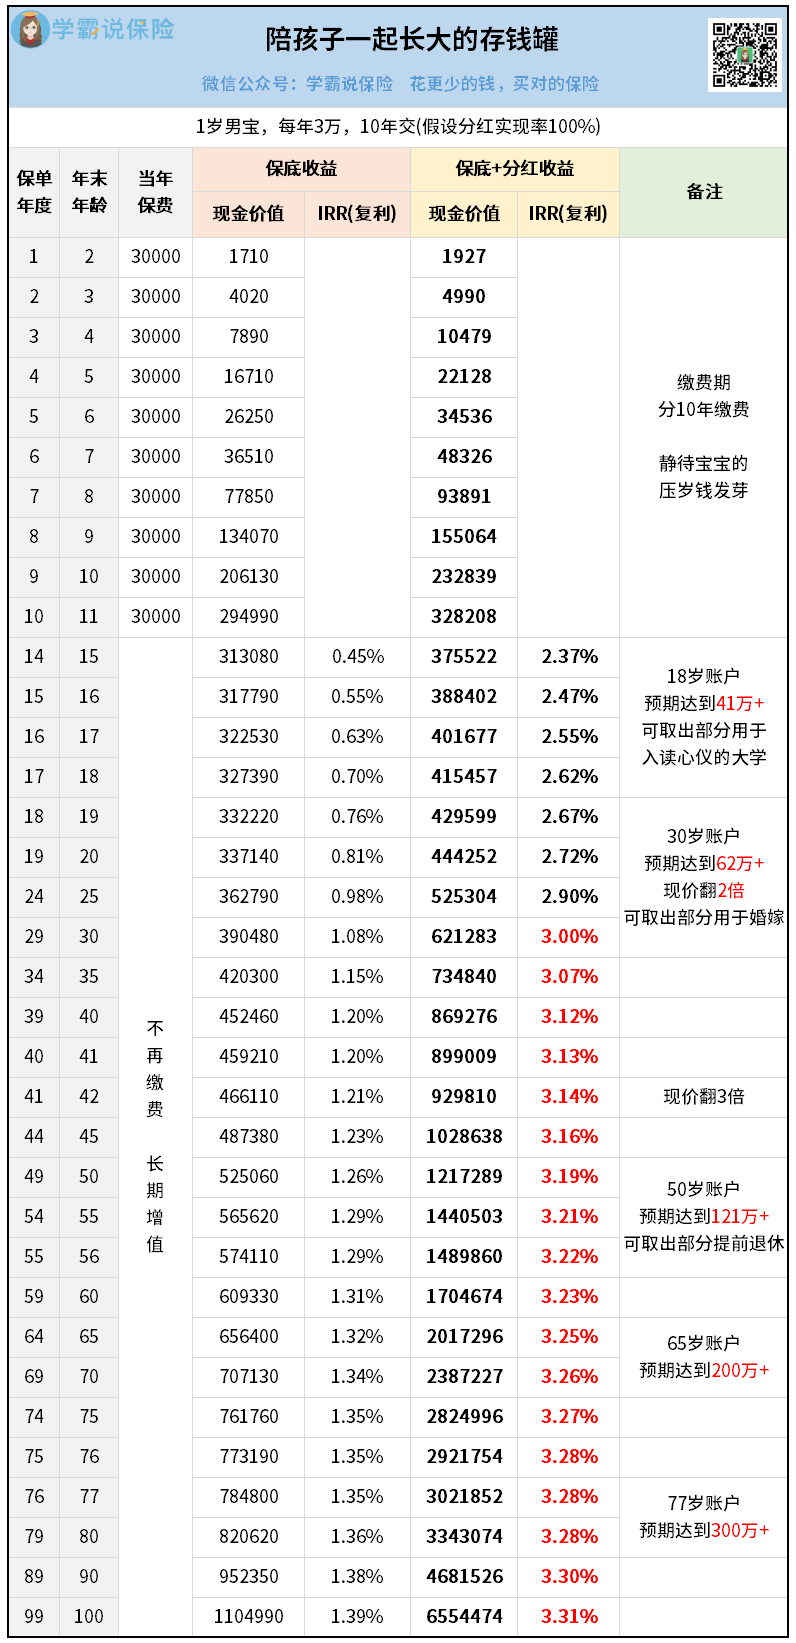
这是一款分红险,收益分为2部分。
1、保底部分写入合同,100%能到手。
只要不太早取出来,投入的钱就绝对不会亏,还会有一定收益。
比如等娃30岁,保底收益会有39万+,赚了1/3。
但实际收益不止这样…
2、非保证的分红收益,也会每年增长。
等娃30岁,假设分红全部拿到,总收益预期有62万+。
等于是投入的2倍,买房付个首付没问题了。
再到娃42岁,就有92万+,翻了3倍。
50岁,有121万+,翻了4倍。
越到后面,翻倍速度越快。
所以这是一个可以陪孩子长大的存钱罐。
里面的钱,随时可以取部分出来花。
像孩子读书呀,结婚呀,创业什么的,都可以支持。
花不完的,又留在里面继续增值。
关键是收益率也很可观。
30岁,含分红的IRR就已经达到3%。
到大后期,还可以超过3.31%!
珍姐感觉很不可思议,银行定存现在只有1%多一点,保险怎么就能翻3倍呢?
我告诉她,分红险是可以浮动的。
最后拿多少分红,得看保险公司靠不靠谱。
所以,我们挑分红险不仅要了解产品,
还要去调查保险公司的背景、投资能力、经营状况和历史分红等等。
要花的功夫确实不少。
你要是想省心,可以找我帮你1对1定制方案,同时给你讲清楚每家保险公司的底细,买得明明白白。
02
小蒋有一个中国好婆婆。
今年春节,她婆婆给刚出生不久的娃,包了一沓巨厚的压岁钱。
一数,居然有10万块。
小蒋虽然很感动,但又觉得那是老人家半辈子的积蓄,心里压力很大。
她就跟老公商量,想了一个办法:
劝婆婆把10万块换成一辈子的红包,以后孩子每年都能收到来自奶奶的爱。
办法是直接存到一款年金险里面——
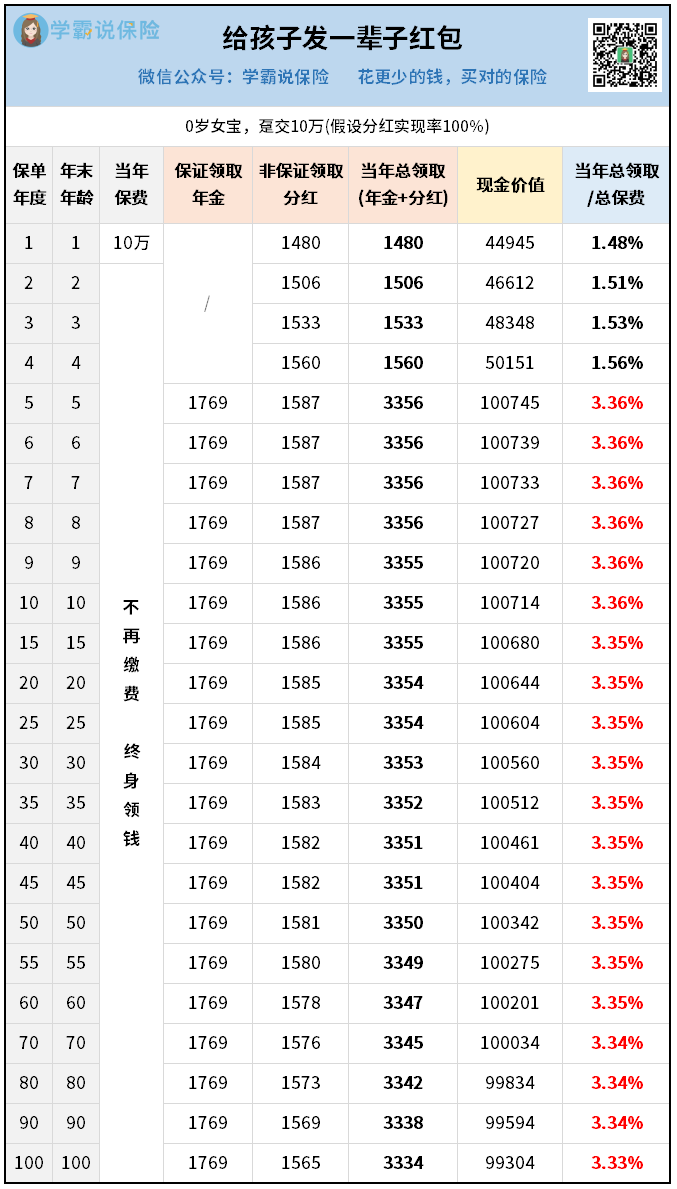
一次性投入10万块。
以后孩子可以领的钱有2笔:
第一笔是固定的年金,第5年开始,每年有1769块。
第二笔是非保证的分红,第1年开始就有,如果分红100%实现,每年就有1500左右。
两笔钱加起来,预计每年一共能拿3300+。
相当于保费的3.3%了。
除此之外,账户上的现价长期维持在10万左右。
等于投入的钱几乎没变。
只用10万块产生的收益,就可以给孙女发一辈子的红包。
我的客户拿着这个方案,去跟她婆婆解释了一通。
她婆婆听完表示很开心,说这比存银行好太多啦。
很快就答应了投保。
我觉得这样的保单很有意义,可以把长辈的爱永久传递下去。
03
欣欣想给3岁的儿子存一笔教育金。
她到处打听了很多产品,都不太满意。
传统的她嫌收益低,带分红的她又怕不确定。
好嘛,既要稳,又要赚
正常来说哪有这种好事?
不过现在有例外。
我们找到了一款特殊产品,可以满足她需求:
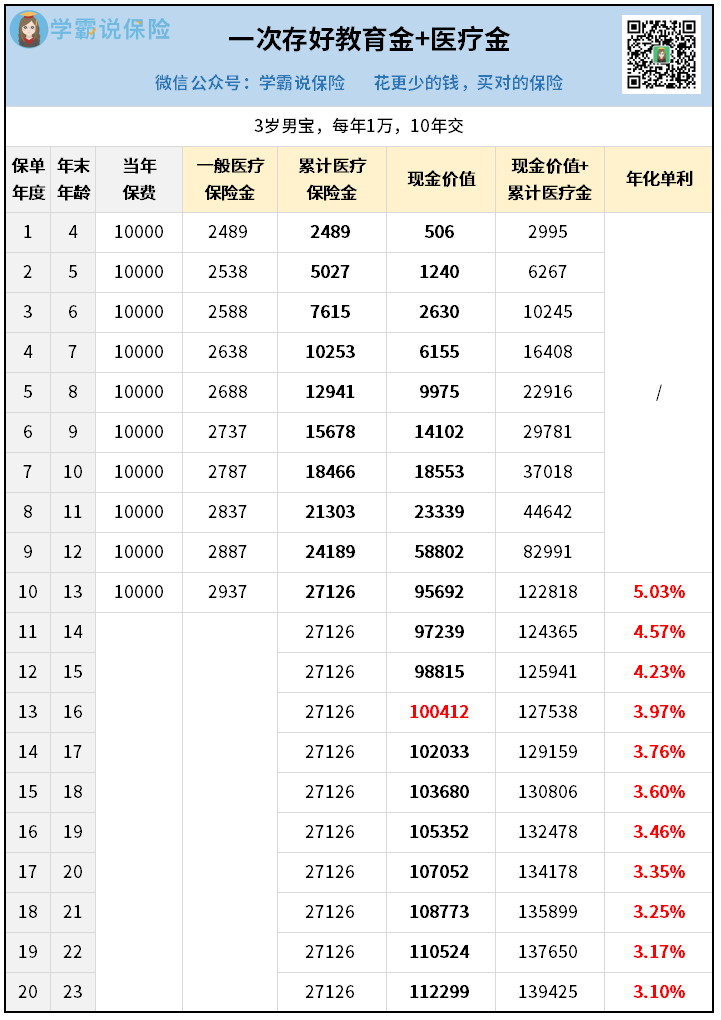
这是一款带有“医疗账户+储蓄账户”的保险。
欣欣计划每年存1万,存10年。
从第一年开始,2个账户就同时进账——
1、医疗账户
每年发放一笔医疗金,平均一年有2700多块,十年下来累计有2.7万+。
这笔钱,很容易就能花掉。
因为它的报销场景太广了:
感冒发烧看门诊、住院、体检、线上线下买药、打疫苗、配眼镜、看牙、针灸、推拿…跟医疗有关的都能用。
报销条件也超宽松:
0免赔,100%赔付,今天买明天就能用。
今年没用完的额度,还能累积到后面用,用完为止。
2、储蓄账户
就跟常见的增额寿一样,每年复利增值,收益逐渐变多。
等到第13年,这个账户的价值就会超过保费。
如果放着不动,以后还会继续增长。
就可以当“教育金”来用。
看到这里,你可能也发现了:
这笔压岁钱,不仅稳稳存了下来,给孩子攒出了10万块的教育金。
而且它产生的收益,还能解决孩子十年内的健康花费。
再算一下收益率。
如果第10年刚好把医疗金都花完,总收益就有122818。
折算单利为5.03%!
逆天了。
就算等多几年再用钱,收益率也还有4%左右。
欣欣想了一下,
她儿子每年都要去好几趟医院,再加上日常各种买药啥的,一年花的肯定不止2000。
所以这笔医疗金,相当于是白赚的。
很容易就拿到5%的收益。
关键是存一笔钱,搞定娃的两大需求,太省心了。
04
一万、几千块的压岁钱,如果不存,很快就会花掉。
但如果好好规划一下,
压岁钱就能变成十年后的教育金,随时取用的存钱罐,或者一辈子领不完的红包。
等孩子长大之后,一定会很佩服父母的这份智慧。
好了,如果你也想用保险打理压岁钱,可以参考上面的方案来抄作业。
不过要注意,不同性别、年龄、投入方式都会影响最终的收益,所以最好是1对1设计方案。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


