



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
最近A股大涨,很多人吃到肉,但买分红险的人依旧很多。
因为懂行的都知道,家庭财务要健康,进攻性和防守型的资产配置都要有。
分红型增额寿就是一个很好的防守后盾,不管A股涨跌,家里总有笔旱涝保收的钱。
要是你想配置第一梯队产品,那势必绕不开被问爆的两款“王炸”:
中意的一生中意福享版,
中英的福满佳C款。
下面就来做个对比测评,从产品形态、收益表现到保司实力都有详细分析,最后给你实在的选择建议。
01
先明确:两款都是分红型增额寿,本质是提供身故保障的寿险——
因为现金价值会逐年涨,还能中途减保(取部分钱)、保单贷款(借部分钱),所以才有理财功能。
不过每款产品的形态会有区别,我特地扒条款做了对比图:
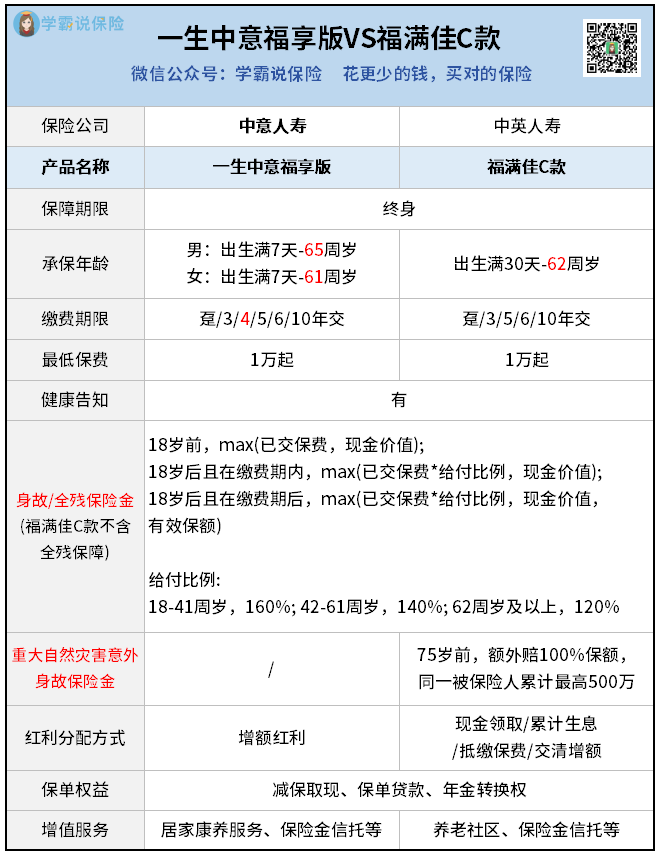
从投保规则看:
● 承保年龄上,一生中意福享版稍微宽一点,覆盖人群更广。
● 缴费期限上,一生中意福享版多了4年交的选项,能更灵活匹配资金节奏。
● 保障内容上,一生中意福享版保身故+全残,福满佳C款只保身故,但75岁前遇到重大自然灾害导致意外身故,能多赔一笔钱。
不过买这类产品,我们主要是冲着收益来的,这点差异不用太纠结。
下面重点说收益!
分红型增额寿的收益分两部分:
①保证收益:固定写进合同,100%能拿到。
②分红收益:不确定,但保司会提供演示收益,实际到手看每年的分红实现率。
让人惊喜的是,一生中意福享版和福满佳C款,
保底都是1.5%预定利率,加分红的演示利率都是4.25%——这可是当前市面最高的演示利率,诚意很足。
以30岁男性,年交10万,交5年为例,
来算算两款产品的具体收益:
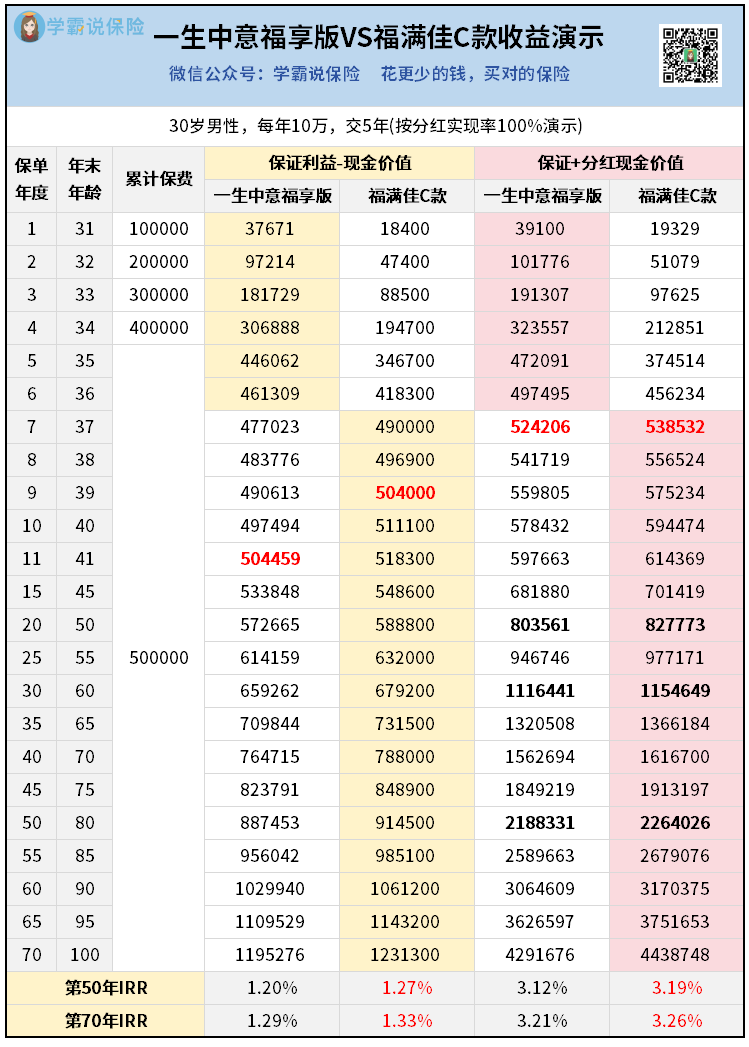
保证利益部分:
一生中意福享版回本比福满佳C款慢了2年。
算上分红的总收益:
两款都在第7年回本,现金价值差距不大。
整体来看,无论是保证收益、还是算上分红的总收益,前6年都是一生中意福享版领先,第7年起福满佳C款反超。
不过上面的分红收益,是按分红实现率100%来算的,可以理解为保险公司画的“理想饼”——
饼画得大些,哪怕后续分红实现率稍低,到手的收益也不会太差。
目前看,福满佳C款中后期画的“饼”比中意大,但差距很小,比如第30年,两款产品现价分别是111万、115万。
所以,核心还是在于“饼能兑现多少”——
这就需要看保司实力和过往分红实现率了。
02
中意和中英,究竟哪家更能兑现4.25%的饼?
下面从股东背景、经营状态到分红记录,逐一拆解:
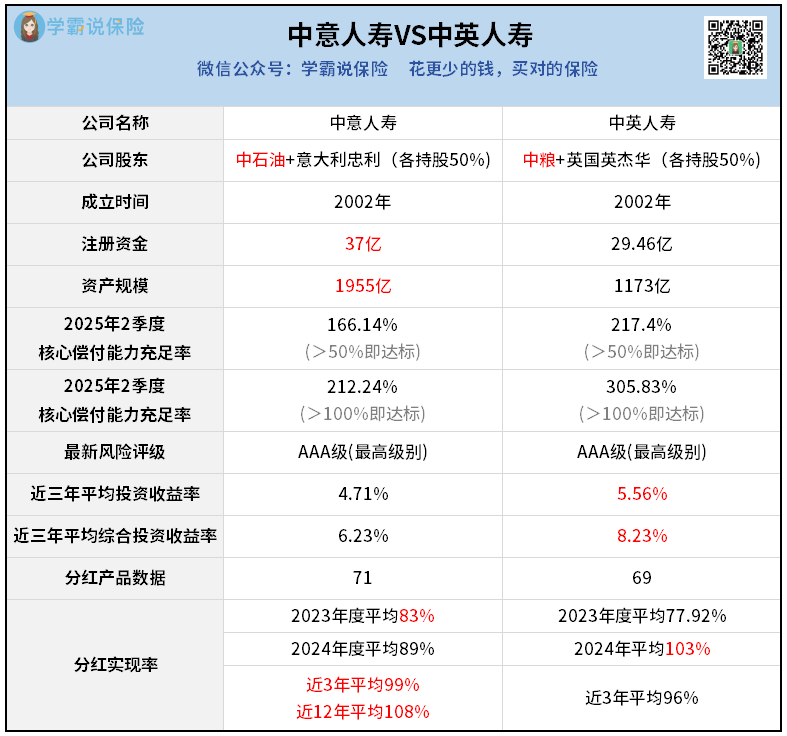
1.股东背景及资产规模
两家都属于中外合资企业——
国内央企+国外老牌保司强强联合:
中意人寿:中方股东是中石油(央企巨头,资金实力不用多说),外方是意大利忠利保险(1831年成立的世界级险企,经历过多次全球市场波动,还被麻省理工评为 “全球最聪明 50 家公司”,世界 500 强排 224);
中英人寿:中方股东是中粮(同样是央企,抗风险能力拉满),外方是英国英杰华(1696年成立,全球最老的险企之一,牛顿、英国皇室都曾是它的客户,世界500强排198)。
资产规模上,中意人寿比中英人寿更大,属于中型险企中的头部——
盘子大了,投资和分红也更稳。
2. 经营状态及投资能力
保险公司的经营状态,其实一直有监管盯着,每季度都会公布偿付能力数据和风险评级——这两家的表现都是顶尖水平:
偿付能力:最新季度数据都远超监管标准,手里的 “备用金” 足够多;
风险评级:最近两次都是AAA级(监管最高评级),意味着风险管理最好,风险系数最低。
投资方面还很有优势:
有央企股东撑腰,两家都能拿到普通人碰不到的优质标的(比如京沪高铁、西气东输这类国家基建项目)
——这类项目周期长、收益稳,相当于 “躺着赚钱”。
再加上外方股东的全球投资经验,赚钱能力不用愁。
看上面表格数据:
2025年2季度披露的投资收益率,
中英比中意略高一点,两者都在市场尖子生行列。
不过需要注意的是:
中意有自己的资管公司(管理资产近4000亿),投资风格更稳;
中英没有专属资管公司,但靠精准的投资策略,收益表现也不落下风。
3.最关键:过往分红实现率表现
不管保司背景多硬、收益多好,我们最终关心的还是 “分红能不能拿到手”—— 最实在的参考就是保司过去的分红实现率。
中意人寿:透明到能查12年的分红数据!行业里很少有保司能做到——大部分老产品哪怕上市十多年,分红实现率依旧表现优秀,这说明分红不是一时冲业绩,而是长期可持续的。
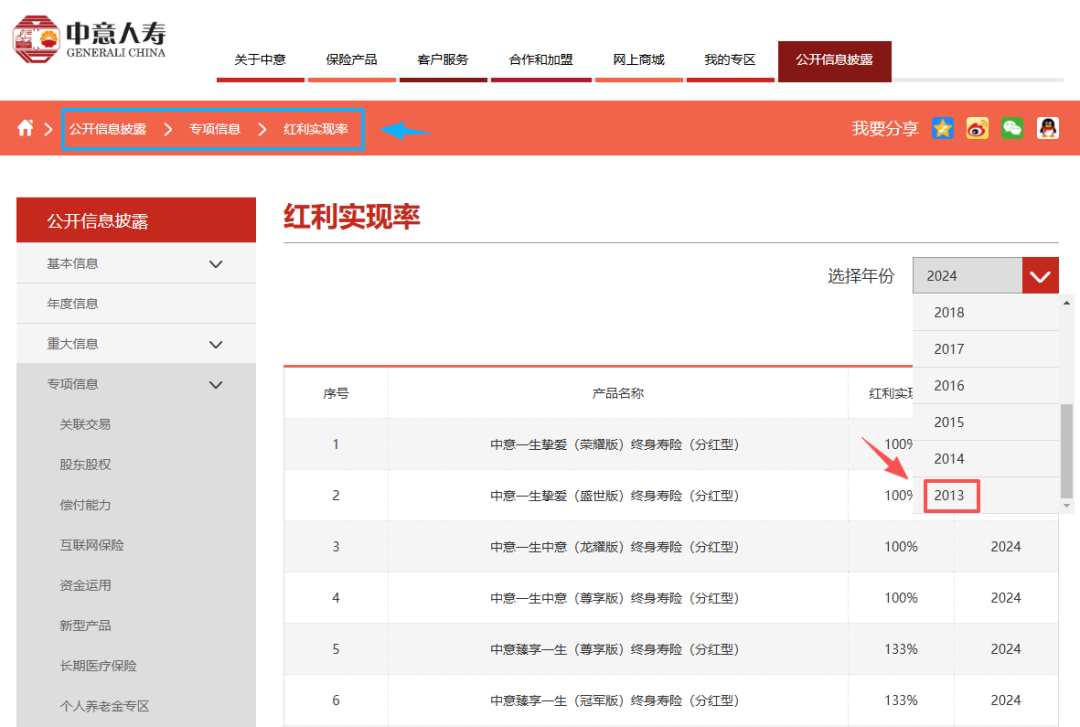
中英人寿:2023年6月30日后,监管要求保险公司披露最近两年的分红实现率,此前的历史数据未强制要求公开,所以中英目前只公布了过往3年的分红实现率。
可能有人会好奇:中英是不是以前分红不行才不公开?
其实我看过一些内部数据,从2017年至今,它的产品分红实现率也都在100%以上,只是没对外公开而已。
而对比最近3年的分红实现率:
2023年两家都突破监管限高,中意表现更好;
2024年中英逆袭,整体数据压了中意一头;
但综合近三年数据,还是中意人寿更稳。
论诚意,也是“不要求披露就主动晒数据”的中意人寿更实在。
03
其实选一生中意福享版还是福满佳C款,
本质是选中意人寿还是中英人寿。
客观说,两家保司无论是股东背景、经营状态、投资能力还是过往分红表现,都挑不出毛病。
真要二选一,得看你的偏好:
更看重长期稳定,选中意人寿——
毕竟12年的公开分红记录摆在那,还有专属资管公司,稳字当头;
更看重投资收益表现,选中英人寿——
近3年平均投资收益率更高,福满佳C款的中后期演示收益也更高。
如果资金量比较大,也可以把鸡蛋放不同篮子里,两款搭配着买~
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


