



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
买重疾险的朋友,大多绕不开“达尔文”——
这个靠性价比爆火多年的经典IP,
最近已经更新到了达尔文12号。
新品上线后,后台来咨询投保的人就没断过。
我仔细研究完保障条款,发现它特别懂普通人的需求,
性价比更是做到了极致。
今天就给大家深度测评这款产品,以及聊聊承保公司的背景情况,看看它到底适不适合投保。
01
直接看保障图:
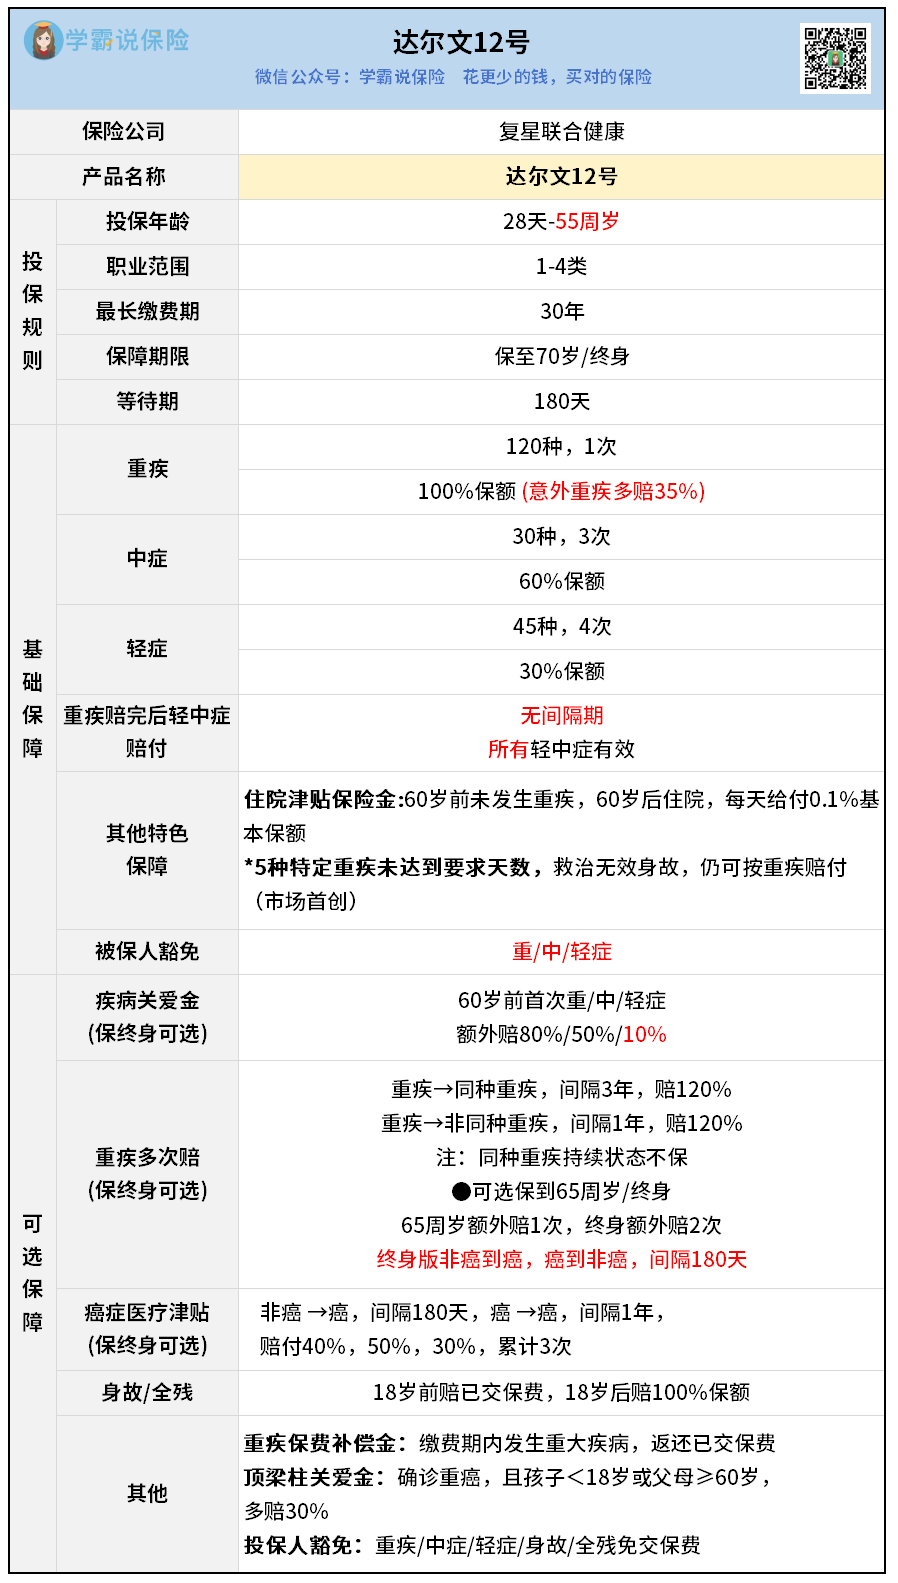
先看基础保障——
重疾、中症、轻症全覆盖,这是一款好重疾险的标配。
达尔文12号真正突出的,在于以下四点:
①意外导致的重疾,多赔35%保额
比如车祸、高空坠落这类意外,很可能引发严重脑损伤、瘫痪等重疾,
治疗费特别贵。
针对这种情况,达尔文12号能多赔35%保额:
买50万保额,能多赔17.5万,
相当于给意外风险加了层专属防护,诚意很足。
②赔完重疾,0间隔期赔所有轻中症
很多产品要么“赔完重疾,所有轻中症失效”,
要么“只保非同组轻中症”,甚至还有90天间隔期。
对比来看,达尔文12号保障细节做得非常到位。
③60岁后住院有津贴,小病也能赔
人老了难免因小病小痛住院,
比如关节炎、肺炎,这些不算重疾,但住院费也是笔开销。
达尔文12号自带 “住院津贴”:
60岁前没理赔过重疾,60 岁后不管是大病还是小病住院,
每天都有津贴可以领,大大降低了重疾险的理赔门槛。
④特定重疾,未够天数身故也能赔
达尔文12号放开了5种急性重疾的理赔限制,
也是行业第一款突破该限制的重疾险。
以严重心肌炎为例,按疾病定义要求,需满足
“心功能状态分级IV级且持续90天”才能赔,
但达尔文12号规定,90天内救治无效身故,也能正常理赔。
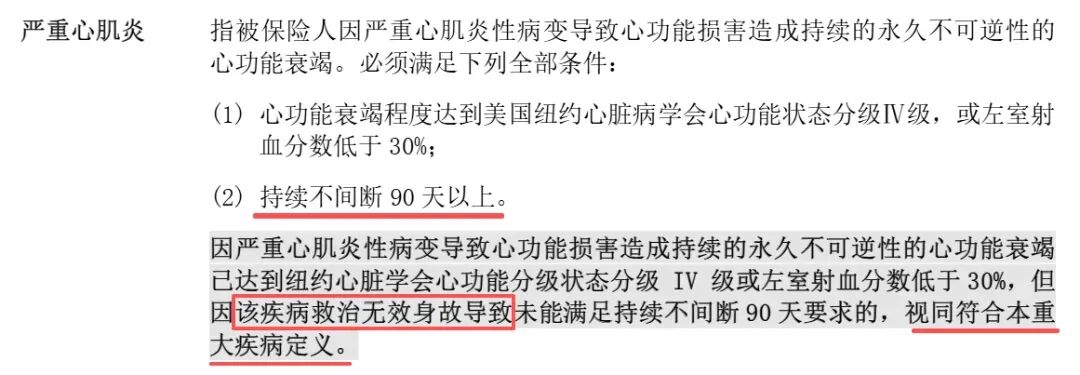
这就避免了“没满足天数拿不到赔偿”的遗憾。
看到这,能发现达尔文12号的基础保障相当出彩,
那价格怎么样呢?
给大家算算:
30岁男性,买30万保额,保终身,30年交。
仅基础责任,保费4026元。
妥妥的行业地板价,性价比非常高。
当然,除了基础责任,可选责任也没让人失望——
疾病关爱金、重疾多次赔、癌症津贴、
心脑血管特疾关爱金、身故保障这些经典责任一个不落。
还有两大特色责任:
重疾保费补偿金:
缴费期内确诊重疾,能退还已交保费,相当于“0元”得保障。
顶梁柱关爱金(市场首创):
确诊癌症时,子女未满18周岁或父母年龄达到60岁及以上,
能多赔30%,比如50万保额,就多赔15万。
对于上有老下有小家庭支柱来说,
这笔钱用来覆盖治病期间的家庭开支,可以减轻很大负担。
关键是附加成本还很低:
前面测算过的30岁男性,
买30万保额,保终身,30年交,
每年只要多花51元,
就能拥有这项保障,实用又便宜。
02
很多人买保险会纠结 “公司大小”,
担心后续理赔或公司稳定性。
达尔文12号由复星联合健康人寿承保,
这方面大家可以放心:
毕竟它背后大股东是复星集团——
一个资产超过8000亿的商业巨无霸。

业务遍布全球,房地产、生物医药、金融、保险,样样都玩得转。
复星医药,大家应该都听说过吧?
疫情期间,很多新冠抗原试剂都是它家研发的。
不过,判断一家保险公司靠谱与否,关键还要看偿付能力,
也就是这几个硬指标:
核心偿付能力充足率、综合偿付能力充足率、风险综合评级。
这些指标越强,就代表破产概率越低。
看下复星联合2025年第三季度的数据——
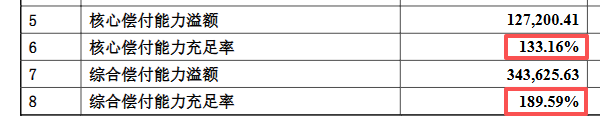
核心偿付能力充足率、综合偿付能力充足率远远超出监管50%、100%的要求,最新风险综合评级B级,破产概率极低。
其实说实话,选重疾险,保险公司不是重点,核心看保障责任。
毕竟所有保险公司都受银保监会严格监管,即便保险公司真的经营不善、破产倒闭,
保单也会由其他公司接手,不会影响我们的保障。
03
测评下来,达尔文12号确实优秀,
尤其适合追求极致性价比、想花少钱买全保障的人。
当然,市面上的重疾险选择还有不少,
每款各有特色,比如经典IP超级玛丽15号,在癌症保障上更加突出,
如果你想要买重疾险,可找找我帮你对比分析多款产品,
挑一款最适合自己的。
ps.
重疾险健康告知严格,有结节、高血压等健康异常情况,都可能会影响投保。
欢迎找我筛选产品、专业协助投保,避免因健康告知问题导致后续拒赔。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


