



微信扫一扫立即关注
盛世创富保险经纪
官方公众号
盛世创富保险经纪
微信扫一扫立即关注
盛世创富保险经纪
前阵子看到个热搜——
一位女生辛辛苦苦攒下100万,为了安全,都存在了银行。
结果她被DeepSeek辣评为:无效存钱!
因为按银行目前的利率水平,以后就连通胀都跑不赢…
很扎心,但说得也很在理。
现在六大行的定存,5年期只有1.55%了。
而且今年已经多次说过要降准降息。
要是降个几轮,跌破1%都有可能。
所以,钱放银行恐怕只会越来越吃亏,要赶紧想个别的办法。
今天我就分享一个,5年定存的完美替代品——
快返年金。
它和存款一样安全,但收益更高,使用也更灵活。
我拿100万做例子,来对比下5年定存和这种替代品的效果。
先说说收益。
定存我假设以后都是1.55%,快返年金就按合同约定的来。
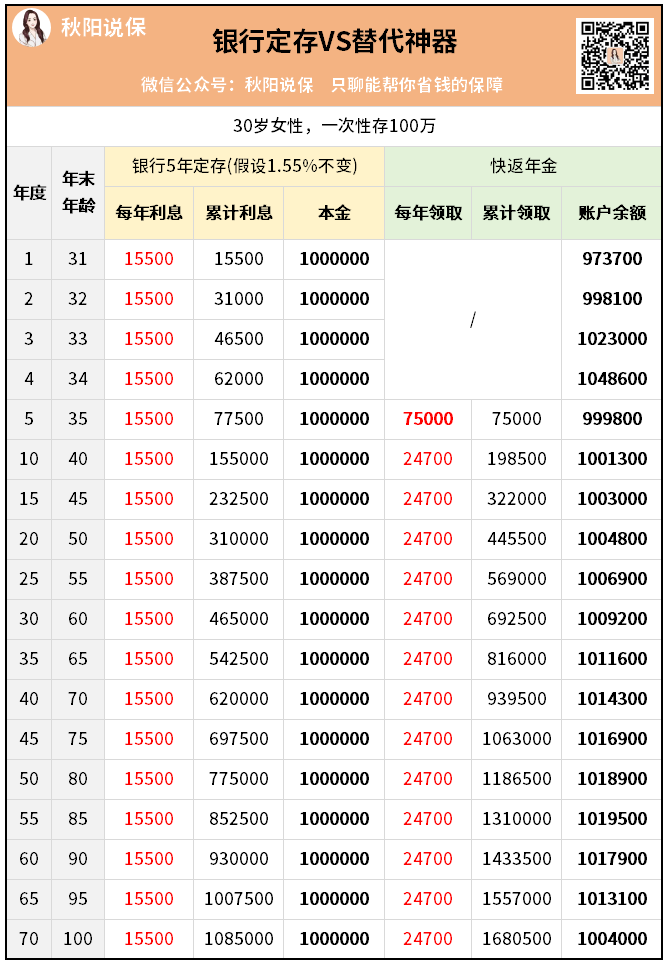
银行每年利息是15500块,本金固定不动。
70年后,总利息一共有108.5万。
但这有个大前提,银行利率不能变,实际上不变的可能性很小。
再看快返年金,它的收益计算有点不同。
但具体每年领多少钱,全部提前写入合同,属于100%确定的——
①第5年,一次性领取7.5万。
相当于前面5年,每年有15000,和银行差不多。
②第6年开始,每年领取2.47万。
相当于本金的2.47%,活多久,领多久。
70年后,总共能领走168万+。
也就是每年会比银行多收息9200块,长期下来还能多赚60万。
实际上,这个差距很可能会更大。
说明,选择真的比努力重要~
而且快返年金的收益,是完全确定的。
它可以锁定终身利率,不用像存银行那样,整天担心利率下跌。
所以收益这一局,快返年金完胜。
再看灵活性。
5年定存,每次都要等满5年后才能用钱。
要是急用钱提前拿出,利息就变活期,血亏。
这个灵活性,真的一般般。
快返年金就不同了。
它只在前面5年,余额有可能会略低于本金,不适合取出。
但5年之后,它账户上的钱就会一直大于本金。
那就可以随时取出了,取多少自己定。
不取的话,就放在那一直吃2.47万的利息。
这就给了我们一个很灵活的选择权——
未来几十年,
如果市场利率一直跌,你让钱躺着就能比别人赚多很多。
如果市场利率突然反弹,你也可以随时拿钱出来去做别的投资。
进可攻退可守,又赢了。
最后说说安全性。
对于银行存款,因为有《存款保险条例》作为保障,50万以内都可以保证安全。
如果超过50万,最好就放在大银行。
而上面我举例的快返年金,属于年金险,还是固收类型的。
好处是,所有本金和收益都写入合同。
也同样有《保险法》、保险保障基金作为保障,就能确保兑付。
所以,
两种工具的安全性都是最高级别的,都可以放心存钱。
那么综合来看,为了不让自己的血汗钱“缩水”,
我还是建议大家用收益更高、更灵活的快返年金,来替代银行存款。
虽然前面是以100万来举例,但它的入手门槛其实很低。
2000块就能上车,买多买少都行。
如果你对这类产品感兴趣,欢迎找我做个详细的方案看看收益。
本内容为保险知识科普,不构成投保建议。保险产品分红/收益不确定,具体以保险合同条款为准。


